Con il 52,1% delle preferenze, il leader uscente batte il rivale Kilicdaroglu e resta alla guida del Paese. Per gli investitori, continuerà con politiche monetarie accomodanti. Ma inflazione e riserve minacciano il sistema finanziario locale
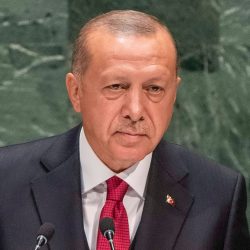
Recep Tayyip Erdogan, presidente della Turchia
“Si apre il secolo della Turchia”. Con queste parole Recep Tayyip Erdogan ha sugellato la vittoria delle elezioni presidenziali, in cui ha battuto lo sfidante al ballottaggio Kemal Kilicdaroglu ottenendo il 52,1% delle preferenze. Un risultato elettorale che lo conferma alla guida del Paese per altri cinque ma mette in allerta i mercati sull’evoluzione del quadro economico di Ankara tra riserve valutarie ai minimi, inflazione da record e politiche non convenzionali. E c’è chi sostiene che, tra i settori a rischio, ci sia soprattutto quello settore bancario.
Le cifre del successo
L’annuncio della vittoria ai ballottaggi da parte di Erdogan è stato dato dal presidente della commissione elettorale turca Ysk, Ahmet Yener: il Rais, a capo del partito islamico moderato della giustizia e dello sviluppo (Akp), è stato confermato con il 52,1% dei voti mentre Kilicdaroglu, leader del partito repubblicano Chp, ha raggiunto il 47,9%. Lo scorso 14 maggio Erdogan era risultato in vantaggio, con il 49,42% delle preferenze, mentre il rivale si era fermato al 44,95%. Il leader uscente non era però riuscito a conquistare la maggioranza assoluta, vedendosi costretto a sfidare l’avversario in un testa a testa all’ultimo voto.
La view degli investitori
“Il successo di Erdogan era previsto dopo la sua forte affermazione al primo round del 14 maggio”, commentano dal team strategie di credito globale di Algebris Investments, spiegando che i risultati porteranno probabilmente a una continuazione delle politiche macroeconomiche che hanno caratterizzato gli ultimi due anni. “Nonostante gli alti livelli di inflazione (i tassi reali sono attualmente pari a -40%), sarà reiterata una politica monetaria accomodante e il focus sullo stimolo dell’economia avrà priorità rispetto alla stabilità finanziaria”, dicono gli esperti della casa di gestione. Non solo: “La banca centrale del Paese ha una posizione finanziaria negativa, in quanto le riserve di valuta forte sono inferiori allo stock di dollari presi a prestito dagli istituti locali. Gli squilibri in corso hanno raggiunto livelli estremi e probabilmente aumenteranno ulteriormente in assenza di cambiamenti politici.”
Meno certo lo scenario prospettato da Lizzy Galbraith, economista politica di abrdn. Dal suo punto di vista, la sfida di Erdogan sarà frenare l’erosione delle riserve valutarie in scia ai disavanzi delle partite correnti. Un’impresa il cui successo dipenderà molto, a suo dire, dall’eventuale ritorno di uno degli ex top policymaker economici, Lütfi Elvan o Mehmet Şimşe: se un’ipotesi del genere dovesse verificarsi, fa sapere Galbraith, sarebbe infatti “un segnale di cambiamento verso politiche economiche più ortodosse”. Il riferimento dell’analista è al modus operandi del Rais, che ha interferito sulla banca centrale per aumentare l’offerta di credito a basso costo e sostenere il tasso di crescita del Pil turco ma causando un’inflazione da record.
D’altro canto, Galbraith non esclude che Erdogan possa comunque proseguire sulla linea attuale e imporre agli investitori “scelte sgradevoli”. “A tal proposito, vale la pena notare che tra il 2024 e il 2028 Ankara dovrà pagare 13-15 miliardi di dollari all’anno in cedole e scadenze ai detentori di eurobond. Si tratta di circa la metà del deficit annuale delle partite correnti (dopo aver normalizzato il prezzo elevato delle importazioni di energia nel 2022 e l’attuale maggiore domanda di importazioni di oro)”, chiarisce l’esperto. Che aggiunge: “La Turchia è sempre stata disposta a pagare i suoi prestatori ma, se le riserve valutarie sono insufficienti e si profila una recessione grave, potrebbe diventare allettante chiedere agli obbligazionisti di contribuire alla ripresa”.
Thomas Gillet, direttore della divisione Sovereign Ratings di Scope Ratings, ha una visione simile. “Il difficile contesto economico, caratterizzato da un tasso di crescita del PIL inferiore al potenziale del 2,7% quest’anno (dopo il 5,6% nel 2022), un ampio deficit delle partite correnti, riserve internazionali in calo e un’inflazione elevata (43,4% su base annua ad aprile), manterranno sotto pressione i rating del credito turco nel breve e medio termine”, ha commentato. A suo avviso, un parziale aggiustamento del policy mix è ancora possibile ma Erdogan non ha dato segnali di voler cambiare rotta. Ecco perché, è la sua conclusione, “a rischio sarà soprattutto il settore bancario locale, titolare di una quota significativa di titoli di Stato dopo che le partecipazioni di non residenti al debito nazionale sono scese allo 0,6% dal 20% circa di inizio 2018”.
È su questa linea di pensiero che si è posto anche di Giorgio Broggi, quantitative analyst di Moneyfarm, che però minimizza le conseguenze sui mercati. “Nonostante la Lira continui a essere a rischio, l’economia sia debole e i prezzi restino fuori controllo, i mercati non sono preoccupati dell’impatto delle elezioni turche sulla crescita globale e sulla più ampia area dei Paesi emergenti, consapevoli che la Turchia ha poco peso sui mercati internazionali”.
Per il guru di ‘The Big Short’, il colosso dei chip si sta sciogliendo. E le società di cloud specializzate che ne fanno parte pagheranno il prezzo più alto. Il vero nodo? I Dem e i data center
La corsa agli investimenti nell’AI concentra sempre più il debito corporate nei settori tecnologico e delle telecomunicazioni. Una calo di diversificazione che, per l’agenzia di rating, potrebbe rendere più onerosi i rifinanziamenti e generare distorsioni
Il carovita sale al 3,6% a ottobre, trainato da energia e carburanti. Secondo gli asset manager, la BoE deve bilanciare il rischio di nuove pressioni sui prezzi con quello di frenare ulteriormente la crescita
L’outlook della casa di gestione svizzera disegna uno scenario ancora favorevole. Ma individua rischi nella concentrazione dei listini e nella sostenibilità degli investimenti in AI. L’Eurozona resta la regione preferita per investire, mentre i rendimenti reali riportano il reddito fisso al centro delle strategie
Nella Financial Stability Review, Francoforte vede le banche ben posizionate per attutire gli shock, meno gli altri intermediari. “Necessario accelerare il completamento della SIU”
Dall’intelligenza artificiale all’obbligazionario fino al multi-asset, il gruppo svizzero individua nella dispersione dei rendimenti e nell’incertezza macro le principali sfide per gli investitori. Opportunità nel credito europeo e nella diversificazione geografica
Francoforte mette in guardia dall’ondata di emissioni in euro da parte degli hyperscaler Usa. I rischi? Un possibile contagio da una correzione dell’AI e un "potenziale spiazzamento” di altri emittenti
Nell’outlook 2027 di Quaestio Capital Sgr, l’incertezza politica francese invita alla prudenza, ma eventuali vendite potrebbero offrire occasioni sugli emittenti più solidi. Nell’high yield europeo rendimenti intorno al 7% tornano interessanti: decisiva la capacità di distinguere i rischi
Bruxelles stima una crescita dell’1,4% sia nel 2026 che nel 2027. Meglio anche l’Italia: +1% quest’anno e +0,7% il prossimo. Preoccupa l’inflazione. "Rischi e opportunità dall’AI, subito la SIU"
Il ceo individua in offerta profonda e portafogli di maggior ampiezza gli snodi per rafforzare il ruolo della SGR nel perimetro di Poste. Un obiettivo che si lega con quello di valorizzare il risparmio delle famiglie per sostenere l’economia reale. Ma su algoritmi e mercati privati la linea è chiara: “Serve prudenza”
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min