Per Alessandro Tentori, CIO Europe della casa, l’economia rallenterà senza ma non finirà in recessione. E le banche centrali potrebbero tagliare meno del previsto, Fed in testa. Una prospettiva che penalizza i bond governativi e a lunga scadenza in favore dell’high yield americano
Alessandro Tentori, chief investment officer di AXA IM Italia
Le aspettative dei mercati sono troppo ottimistiche. Soprattutto per gli Stati Uniti, dove l’economia promette di mostrarsi resistente ancora a lungo e la Federal Reserve guadagna sempre più margine per posticipare o ridimensionare l’allentamento della sua politica monetaria. È quanto sostiene Alessandro Tentori, chief investment office Europa di AXA Investment Managers, che nell’outlook al 2024 della casa ha sottolineato come l’ipotesi di un taglio complessivo dei tassi pari ‘solo’ allo 0,75% sia più concreta di quanto molti pensino. Una view che implica focus soprattutto sul credito e più attenzione ai temi per cogliere le occasioni sull’azionario.
FED e BCE allineate. Ma i guai in Europa spingono Lagarde
Nella sua descrizione del quadro macro, Tentori ha innanzitutto escluso la possibilità di una recessione. “Nel 2024 vediamo una crescita moderata per le economie avanzate”, ha detto il manager. Quanto a inflazione e tassi, sebbene anche la Banca centrale europea gli paia orientata a tagliare nella stessa identica misura della sua omologa americana, lo scenario differisce in maniera considerevole tra le due sponde dell’Atlantico.
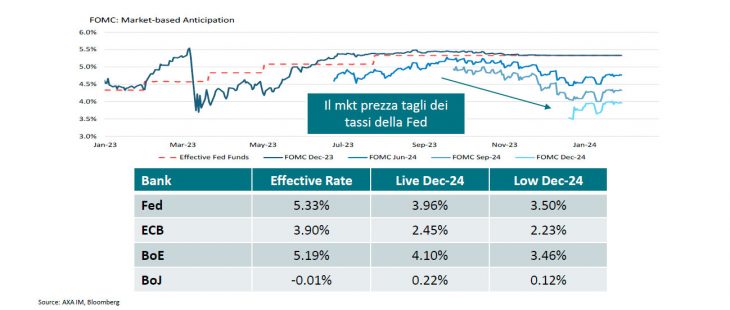
Le aspettative di politica monetaria sono volatili
Tasso di interesse dei Fed Funds e decisioni del Fomc Fed a confronto. Fonte: Axa IM, Bloomberg.
Se infatti il mercato del lavoro Usa continua a fornire liquidità alle famiglie, che quindi non hanno dovuto intaccare i risparmi accumulati durante il Covid e dispongono di capacità di consumo elevate, i dati raccolti da Bruxelles mostrano che la crescita delle retribuzioni negoziali nel quarto trimestre ha superato quella della produttività. In altre parole, è la sintesi di Tentori, “l’Europa rischia una spirale prezzi-salari. Un altro fattore da considerare è poi l’escalation nel Mar Rosso, che rischia di impattare sulla dinamica dei prezzi sia per la maggiore vicinanza della regione al Medioriente sia per la fore dipendenza dai semilavorati coinvolti nelle rotte di Suez. Il risultato di tutto questo vede Fed e Bce mantenere un approccio data dependent, con Christine Lagarde che ha però più ragioni per tagliare rispetto all’omologo Jerome Powell.
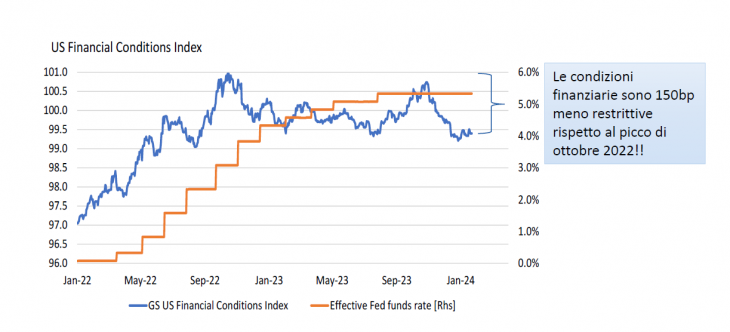
Condizioni finanziarie in miglioramento
Indice delle condizioni finanziari Usa e tasso effettivo dei Fed Funds da gennaio 2022 a gennaio 2o024. Fonte: Axa IM, Bloomberg
Mercati, l’anno dei bond potrebbe tardare di nuovo
Quanto alle dinamiche del mercato, Tentori i è detto convinto che potrebbe ripetersi quanto accaduto l’anno scorso: analisti convinti di una rinascita dei bond ma alla fine sorpresi da un boom delle azioni non previsto. “Poiché gli investitori stanno già scontando tagli dei tassi molto consistenti, dovrebbe verificarsi uno scenario ancora più estremo affinché l’asset class sovraperformi le aspettative”, ha spiegato il cio. Che ha aggiunto: “Se invece i tagli fossero inferiori a quanto previsto, l’effetto sarebbe diverso sui vari segmenti: sottoperformance su mercati risk free, come quello dei Treasury, contro rendimenti potenzialmente positivi in presenza di rischio”. Insomma, la reazione degli investitori a una revisione delle aspettative di politica monetaria potrebbe non essere quella sperata: “Da un lato un aumento dello yield sulle obbligazioni governative, dall’altro un miglioramento dei fondamentali per l’azionario”. Senza contare la variabile delle condizioni finanziarie, con la tenuta degli intermediari che può “migliorare le aspettative sull’andamento dell’economia proprio in base alle dichiarazioni delle banche centrali”, e quella dell’intelligenza artificiale, con una produttività di sistema che potrebbe essere molto più alta di quanto crediamo in virtù dell’adozione di questa tecnologia.
Un quadro, quello descritto dal CIO di AXA Investment Managers, che produce precise implicazioni a livello di asset allocation. “Rimane alto il nostro appetito per i mercati del credito, in particolare le obbligazioni high yield americane, nonostante i livelli di spread abbastanza compressi”, è la sintesi del manager. Che aggiunge: Sulle scadenze delle obbligazioni, e nello specifico dei titoli di Stato, è invece da preferirsi un approccio più cauto”. Tradotto: meglio avere in portafoglio solo bond governativi a breve termine perché all’orizzonte non c’è l’inizio di un nuovo ciclo. Per quanto riguarda il mercato azionario, infine, Tentori sottolinea come i temi dominanti siano income e technology. E quindi suggerisce un approccio che non sia sbilanciato sui vari stili di investimento.
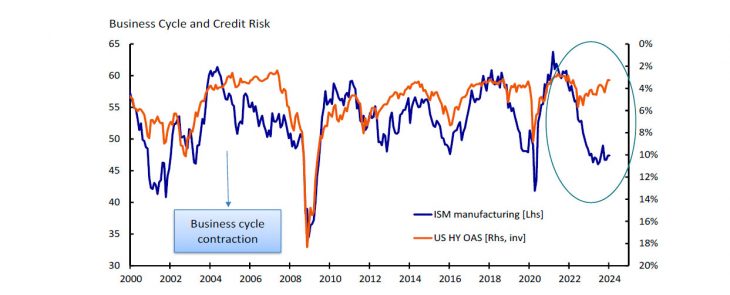
Il ciclo del credito non è finito
Un confronto tra Indice Ism manifatturiero e spread dei bond high yield Usa corretto per le opzioni, cioè lo spread di rendimento che deve essere aggiunto a una curva dei rendimenti di riferimento per scontare i pagamenti di un titolo in modo che corrispondano al suo prezzo di mercato. Fonte: Axa IM, Bloomberg
Per il guru di ‘The Big Short’, il colosso dei chip si sta sciogliendo. E le società di cloud specializzate che ne fanno parte pagheranno il prezzo più alto. Il vero nodo? I Dem e i data center
La corsa agli investimenti nell’AI concentra sempre più il debito corporate nei settori tecnologico e delle telecomunicazioni. Una calo di diversificazione che, per l’agenzia di rating, potrebbe rendere più onerosi i rifinanziamenti e generare distorsioni
Il carovita sale al 3,6% a ottobre, trainato da energia e carburanti. Secondo gli asset manager, la BoE deve bilanciare il rischio di nuove pressioni sui prezzi con quello di frenare ulteriormente la crescita
L’outlook della casa di gestione svizzera disegna uno scenario ancora favorevole. Ma individua rischi nella concentrazione dei listini e nella sostenibilità degli investimenti in AI. L’Eurozona resta la regione preferita per investire, mentre i rendimenti reali riportano il reddito fisso al centro delle strategie
Nella Financial Stability Review, Francoforte vede le banche ben posizionate per attutire gli shock, meno gli altri intermediari. “Necessario accelerare il completamento della SIU”
Dall’intelligenza artificiale all’obbligazionario fino al multi-asset, il gruppo svizzero individua nella dispersione dei rendimenti e nell’incertezza macro le principali sfide per gli investitori. Opportunità nel credito europeo e nella diversificazione geografica
Francoforte mette in guardia dall’ondata di emissioni in euro da parte degli hyperscaler Usa. I rischi? Un possibile contagio da una correzione dell’AI e un "potenziale spiazzamento” di altri emittenti
Nell’outlook 2027 di Quaestio Capital Sgr, l’incertezza politica francese invita alla prudenza, ma eventuali vendite potrebbero offrire occasioni sugli emittenti più solidi. Nell’high yield europeo rendimenti intorno al 7% tornano interessanti: decisiva la capacità di distinguere i rischi
Bruxelles stima una crescita dell’1,4% sia nel 2026 che nel 2027. Meglio anche l’Italia: +1% quest’anno e +0,7% il prossimo. Preoccupa l’inflazione. "Rischi e opportunità dall’AI, subito la SIU"
Il ceo individua in offerta profonda e portafogli di maggior ampiezza gli snodi per rafforzare il ruolo della SGR nel perimetro di Poste. Un obiettivo che si lega con quello di valorizzare il risparmio delle famiglie per sostenere l’economia reale. Ma su algoritmi e mercati privati la linea è chiara: “Serve prudenza”
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min