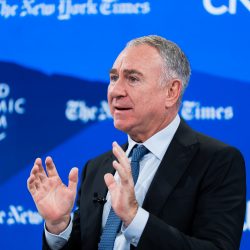
Per il fondatore di Citadel, i mercati hanno corso più in fretta ma il potenziale trasformativo dell’intelligenza artificiale è reale. E, come per le dot-com, ci saranno aziende che spariranno e vincitori
Ken Griffin, fondatore e ceo di Citadel
La bolla “quasi certamente” c’è già e ci siamo dentro. L’ennesimo alert sull’intelligenza artificiale è arrivato stavolta da Ken Griffin, fondatore e ceo dell’hedge fund Citadel, secondo cui questo non significa che bisogna fuggire dal settore: speculazione e rivoluzione tecnologica possono infatti convivere, come accaduto con internet a cavallo del Duemila. In un’intervista a Bloomberg, nel corso della Future of Global Markets Conference organizzata da Citadel Securities, il miliardario americano ha quindi messo in guardia dal rischio di un eccesso di capacità sui chip, che potrebbe far crollare i prezzi “come avviene con i posti sugli aerei”, e ha raccomandato a imprese e investitori di verificare quanto rendono davvero gli investimenti in AI.
Per Griffin, la storia dimostra che le grandi trasformazioni economiche vanno quasi sempre a braccetto con fasi speculative. In aggiunta, ha rimarcato, queste bolle “spesso coincidono con grandi rivoluzioni tecnologiche”. L’esempio più vicino e calzante è quello di fine anni Novanta, quando molti modelli di business si rivelarono inconsistenti, buona parte dei protagonisti della rivoluzione di internet sparì, mentre alcune società sopravvissero e dominarono il decennio successivo. Basta guardare Amazon, ha sottolineato, ammettendo con ironia di rimpiangere di aver venduto le azioni del colosso di Seattle mentre tutto crollava. Insomma, per il fondatore di uno degli hedge fund più grandi al mondo, vanno distinti due piani: quello finanziario, dove valutazioni e capitali investiti potrebbero essere eccessivi rispetto ai ricavi, e quello tecnologico, dove l’AI continuerà a generare nuove imprese e a mettere sotto pressione business consolidati.
Le GPU come i posti sugli aerei
A proposito del piano finanziario, Griffin ha quindi paragonato i chip ai biglietti aerei. “Le GPU, come le compagnie di volo, hanno un costo marginale molto basso di esercizio”, ha spiegato. Un posto rimasto vuoto, venduto anche a 20 dollari, porta comunque un incasso, e così le tariffe precipitano quando la capacità supera la domanda. Lo stesso, a suo parere, potrebbe accadere se l’offerta di potenza di calcolo dovesse eccedere le richieste, mettendo in discussione le ipotesi su cui poggiano oggi molti piani di investimento. A questo proposito, per il miliardario, il precedente da ricordare è quello delle TLC intorno al Duemila, quando furono posate più fibre ottiche di quante ne servissero e i prezzi delle comunicazioni crollarono. Griffin ha inoltre sollevato dubbi sulla durata utile di una GPU: i chip di cinque o sei anni fa rendono ancora molto bene, ma non è scontato che accada lo stesso per altri cinque o sei anni.
Quanto al recente ribasso dei titoli del settore, per il miliardario siamo di fronte a un’analisi da parte degli investitori, mentre la riduzione della leva da parte degli hedge fund è l’ultima spiegazione da considerare. A suo avviso, gli acquirenti aziendali stanno valutando quali attività giustificano l’utilizzo dei modelli premium e quali possono essere gestite da modelli open-source più economici, una dinamica che pesa sui bilanci dei laboratori. Inoltre, ha precisato, va anche considerata la forte disomogeneità tra i colossi americani nella capacità di estrarre valore dai modelli di intelligenza artificiale: ogni impresa dovrebbe leggere con attenzione le fatture di Anthropic e OpenAI per capire se la spesa si traduce in produttività.
Il problema è il prezzo
La visione di Griffin è una novità per il mercato, che da sempre lo ascolta con attenzione. La sua posizione sul tema AI è infatti parecchio cambiata nel corso del 2026. A gennaio, a Davos, aveva liquidato questa tecnologia definendola “spazzatura”. A maggio, alla Stanford Business School, si era invece detto “depresso” vedendo quanto potesse trasformare il lavoro: attività che in Citadel richiedevano a professionisti con master e dottorati settimane o mesi di impegno erano ormai completate da agenti AI in ore o giorni. Quest’ultimo intervento si colloca quindi a metà strada tra i due estremi: i mercati hanno corso più in fretta ma il potenziale trasformativo di queste nuove tecnologie è reale. Insomma, per Griffin il problema non è la domanda ma il prezzo: se cioè le valutazioni delle società legate all’AI riflettano scenari realistici per tutte. Con la stagione delle trimestrali dei colossi tecnologici appena partita, è certo che gli investitori cercheranno prove in questo senso.
Il numero uno di Goldman Sachs si dice preoccupato più per i movimenti bruschi dei rendimenti che per il loro livello assoluto: “Non solo un’anomalia storica”. Ma il ceo di J.P. Morgan intravede nuovi rialzi e mette in guardia gli investitori. Ma sull’AI sono concordi: ci sono dei rischi
Il fondatore di Bridgewater Associates vede una crisi del debito americano entro tre anni e considera l’intelligenza artificiale una “bolla classica” vicina al punto di rottura. Dai capitali esteri in ritirata ai govies sul 5,3% e alle Big Tech sempre esposte, il rischio è che il costo del denaro finisca per interrompere il rally
Per il fondatore di Bridgewater Associates, l’intelligenza artificiale può produrre guadagni di produttività senza precedenti. Ma rischia anche di alimentare eccessi finanziari e concentrare ulteriormente la ricchezza. Un’ambivalenza che pone un nuovo interrogativo: come distribuirne i benefici
Nella lettera agli investitori, la founder di Ark Invest lega la rivoluzione tech a una fase di accelerazione della crescita. La previsione è estrema: Pil reale globale oltre il 7%, tassi più alti, inflazione in calo e petrolio a 35 dollari. “Equity e Bitcoin al posto del 60-40”
Il guru macro mette in discussione uno dei presupposti su cui si sono concentrate le aspettative di Wall Street: che la politica monetaria americana sia sufficientemente restrittiva da giustificare nuovi tagli. A suo avviso, basta guardare ai prezzi degli asset per dubitarne
Con il decennale ai massimi dall’ottobre 2023 e il trentennale salito al 5,25%, il ‛Re dei bond’ vede ancora vulnerabilità nei governativi a lunga scadenza. E avverte Warsh: un mancato rialzo dei tassi a settembre potrebbe alimentare nuove vendite
Il primo intervento del nuovo presidente della banca centrale USA a Jackson Hole convince il chief economic adviser di Allianz. Promossa la scelta di abbandonare la forward guidance e soprattutto la riflessione sulle trasformazioni strutturali dell’economia
Il fondatore del noto hedge fund Greenlight Capital teme che Wall Street stia sottovalutando i rischi geopolitici e macroeconomici. Largo a un approccio difensivo, anche a costo di rinunciare a una parte dei nuovi rialzi
Il numero uno di J.P. Morgan ritiene che gli investitori stiano ignorando i rischi legati a geopolitica, deficit USA e valutazioni elevate. Per questo evita azioni e bond. Prudenza anche sull’intelligenza artificiale: “Non è detto che i vincitori di oggi siano quelli di domani”
Per l’economista, la trasformazione portata dall’AI richiederà più capitale del previsto. E con rendimenti obbligazionari destinati a restare elevati, gli investitori dovranno individuare i futuri leader della tecnologia. Ma gli USA manterranno un vantaggio strutturale
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min