Articolo pubblicato su FR MAGAZINE | Ott – Nov 2018 |
La Grecia è uscita dal piano di aiuti e gli altri Piigs hanno rimesso in moto le economie. Ma l’addio al quantitative easing da parte della Bce e le tensioni sui Btp italiani potrebbero far riemergere i problemi
Danilo Verdecanna, country manager Italy di State Street Global Advisors
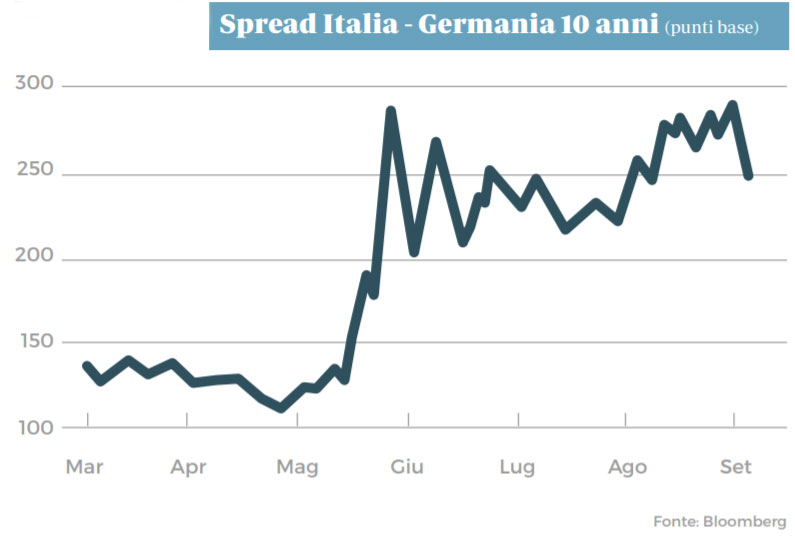
Mentre la Grecia dopo anni di patimenti è uscita dal programma di aiuti, l’Italia nelle scorse settimane ha innescato nuovi timori a causa dell’innalzamento dei rendimenti dei titoli di Stato. Anche se lo spread di recente si è attenuato, l’ampliamento della forbice tra Btp e Bund ha riportato alla memoria la crisi che nel 2011 aveva coinvolto i debiti periferici, in particolare dei cosiddetti Piigs (Portogallo, Irlanda, Italia, Grecia e Spagna). “Il debito dei Paesi periferici rappresenta ancora una potenziale criticità per la zona Euro, Italia in primis, sia per l’incidenza rispetto al Pil sia per il suo ammontare in termini assoluti (2.300 miliardi)”, commenta Danilo Verdecanna, country manager Italy di State Street Global Advisors. Ovviamente nel frattempo il quadro è cambiato: il Portogallo ha ridotto debito e disoccupazione; le riforme della Spagna hanno smosso l’economia; l’Irlanda ha rilanciato la produttività; anche Cipro, che ha dovuto affrontare un piano di aiuti, ha rilanciato la crescita. La situazione si è tranquillizzata anche grazie al “whatever it takes” di Mario Draghi e le successive politiche espansive della Bce. Fattori non facilmente replicabili, ammonisce Verdecanna: “La fine del quantitative easing e l’attenuarsi della crescita del Pil potrebbero far riemergere il problema anche alla luce di eventuali politiche fiscali non rigorose che porterebbero allo sforamento del deficit, in particolar modo se accompagnate da toni poco accomodanti da parte dei policy maker”, Oggi, rispetto al 2011, la maggiore fonte di incertezza è la politica, non l’economia. “Le economie periferiche non possono fare affidamento su fondamentali particolarmente solidi, nonostante i discreti tassi di crescita di Spagna e Portogallo – aggiunge Verdecanna – Pertanto il contagio è un rischio potenziale ma reale, che andrebbe evitato con politiche fiscali rigorose in grado di rassicurare investitori e creditori internazionali, coerentemente con i valori fondanti dell’area Euro”.
Filippo Lanza, gestore del fondo HI Numen Credit di Hedge Invest Sgr
Filippo Lanza, gestore del fondo HI Numen Credit di Hedge Invest Sgr è convinto che l’Italia sia eccessivamente penalizzata dai timori degli investitori esteri sulla situazione politica: “Sulla periferia siamo costruttivi in termini di spread, vista la consapevolezza di tutti i governi sui limiti alla politica fiscale, che in parte è comunque agevolata dalle migliorate dinamiche di crescita. Inoltre, il programma di QE, per quanto ridotto, continuerà ancora per molto tramite reinvestimenti, e ci aspettiamo che la Bce mantenga bassi i tassi”. L’esperto di Hedge Invest Sgr si aspetta un possibile innalzamento dei rendimenti del Bund tedesco, in scia a quelli dei Treasury americani, viste le politiche della Fed e le pressioni inflazionistiche che vengono dalle commodity, che “potrebbero impattare negativamente su tutto l’obbligazionario europeo, sia core sia periferico”. In merito ai debiti dei singoli Paesi, Lanza ritiene attraente quello di Cipro “perché rientrerà nel programma di quantitative easing, ora che è diventato investment grade”.
Nella Financial Stability Review, Francoforte vede le banche ben posizionate per attutire gli shock, meno gli altri intermediari. “Necessario accelerare il completamento della SIU”
Francoforte mette in guardia dall’ondata di emissioni in euro da parte degli hyperscaler Usa. I rischi? Un possibile contagio da una correzione dell’AI e un "potenziale spiazzamento” di altri emittenti
Il cio della divisione Alternative Investment Solutions apre ai fondi speculativi per sostituire asset tradizionali sopravvalutati e ampliare le fonti di rendimento del portafoglio. Nel mirino soprattutto Convertible Bond Arbitrage, strategie Quant, e Global Macro. E sull’azionario: “Più Giappone, meno Europa e tech USA”
Secondo il Financial Times, a sorpresa Parigi ha deciso di sostenere lo spagnolo. In cambio avrà il ruolo di Schnabel. Ma la partita per il dopo-Lagarde è ancora apertissima
La presidente lascerà il 7 febbraio. Per i gestori una stretta a dicembre è molto probabile, mentre per le mosse successive tutto dipenderà dai dati. E da chi siederà nel board (non solo al vertice)
Per gli asset manager, il balzo dei rendimenti dell’Area sta già rendendo più restrittive le condizioni di finanziamento. Un ritocco dei tassi per fine anno è probabile, ma il ciclo di rialzi potrebbe essere vicino alla fine
Francoforte avverte Bruxelles: per ora l’economia dell’Area ha resistito allo shock energetico, ma i rischi stanno aumentando. Ecco le tre priorità per mettersi al sicuro
Gli Oat tornano nella bufera mentre il Parlamento cerca di approvare la manovra 2027. Per gli analisti, i titoli transalpini resteranno vulnerabili, ma il contagio al resto dell’Area è per ora contenuto
Il sell-off generalizzato sui bond colpisce anche i titoli italiani. Per gli asset manager, non c’è nessun allarme sulle prospettive fiscali del Paese, ma resta il nodo del costo del debito. Le scadenze da privilegiare
Secondo il FT, la presidente lascerà a inizio 2027 per il Wef. Favoriti Hernández de Cos e Knot, ma non si escludono outsider come Villeroy de Galhau. Decisiva sarà la partita per il successore di Lane
Iscriviti per ricevere gratis il magazine FocusRisparmio

 1,30 min