17 giugno 2020
Verso il Congresso Nazionale Anasf
“Più poteri a Ocf e una diversa cornice contrattuale per i cf”
Il "testamento" di Maurizio Bufi indica la strada al suo successore in Anasf alla guida dei consulenti finanziari italiani

 3,3 min
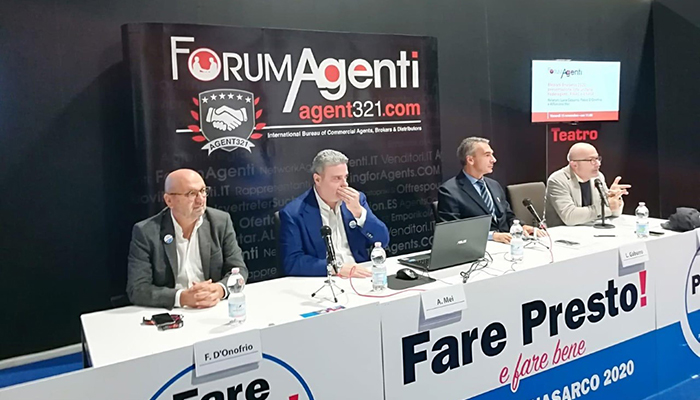
Il mercato sta cambiando, le esigenze dei clienti altrettanto, emergono nuove forme di interazione con i consulenti. In un contesto del genere, è bene chiedersi quali siano le regole d’oro da seguire per essere un buon consulente e per migliorare i propri servizi venendo incontro alle mutate esigenze dei consumatori. La chiave è concentrarsi sulla comunicazione con il cliente e, dopo averne compreso le esigenze di vita prima ancora che di guadagno, ripartire da uno storytelling efficace supportato dall’analisi di dati e andamenti. È questo quanto emerso dalla presentazione di Ugo Pomante, professore di Economia degli Intermediari Finanziari presso l’Università di Roma Tor Vergata, nell’incontro svoltosi ieri al Salone del Risparmio e introdotto da Luigi Conte, presidente di Anasf secondo cui “la formazione è per Anasf un valore e per questo i nostri incontri sono sempre più all’avanguardia”.
“Negli ultimi anni la finanza ha messo a disposizione del consulente storie da raccontare che possono essere utilizzate all’interno delle cinque regole per così dire di ingaggio”, sostiene Pomante, per poi enucleare i principali mantra che il professionista deve seguire, seppure adattandoli agli Anni ‘20 del nuovo Millennio.
Il primo è quello di creare soluzioni valide e adeguate per i diversi profili di clientela in termine di tolleranza al rischio, tenendo ben presente l’orizzonte temporale. Ovvero, sottolinea il professore, possono essere proposti, anche a clienti con bassa tolleranza al rischio, asset rischiosi se con orizzonti temporali lunghi. Allo stesso tempo il docente invita a ripensare all’attuale scenario obbligazionario globale, in cui il rendimento è mediamente zero con un elevato profilo di rischio tassi, per valutare eventuali prodotti a breve termine nella costruzione di un portafoglio. Una simile scelta, infatti, riduce l’esposizione a rischio di interesse seppure a costo di limitare le prospettive di redditività, ma allo stesso tempo permette di aumentare il rischio altrove. Sempre in questo scenario l’esperto suggerisce di prendere in considerazione i prodotti inflation linked; il mondo convertibile e obbligazionario non quotato.
Per Pomante è inoltre importante costruire un portafoglio secondo un processo ordinato, strutturato per fasi.
Un ulteriore mantra è “Think Global”: occorre pensare globale, senza trascurare un asset class o un mercato disponibile. In particolare, l’esperto, dopo aver suggerito di considerare la Cina come vera e propria asset class a sé stante, invita a ridimensionare in molti casi le mode attuali dopo aver opportunamente verificato l’andamento degli stessi asset nel corso del tempo. Ad esempio, a giudizio dell’esperto, “le commodity rimangono marginali con la sola eccezione dell’oro, che dimostra di essere l’unica commodity con un andamento autonomo, un porto tranquillo nei momenti di tempesta, per quanto con redditività e volatilità da valutare”. Quanto ai certificati, per l’esperto “sono come i pigmei nella foresta Amazzonica, ultima frontiera in cui la finanza derivata ha ancora spazio nella consulenza finanziaria”, pur riconoscendo che non ne mancano gli estimatori. L’esperto nota, infine, come l’azionario Usa, negli ultimi cinque anni, abbia rincorso e raggiunto la redditività del mercato del private equity, un’asset class decisamente meno liquida rispetto ai titoli quotati.
La regola successiva citata dall’esperto è quella di tenere in debito con la market neutrality e riflettere sul cosiddetto home bias. Il punto di partenza, a giudizio del docente, deve essere una situazione che rappresenti il peso dei singoli mercati a livello globale, su cui poi ragionare in termini di aspettative per sovraperformare o sottoperformare singoli asset o mercati. L’esperto suggerisce, in ogni caso, di tenere sempre presente la tendenza dell’investitore di prediligere il mercato domestico (home bias) per trovare soluzioni di compromesso: ad esempio attraverso l’obbligazionario denominato in euro.
Un’altra regola è quella di creare, per i diversi segmenti di clientela (Private-Affluent-Retail) soluzioni diverse, ma tra loro coerenti.
L’ultimo punto riguarda equilibrio e la necessità di interrogarsi sui confini della propria autonomia gestionale. L’esperto suggerisce di abbandonare, laddove possibile, il concetto di portafoglio modello e di asset allocation come frontiera efficiente e di valutare invece la modalità strutturata sul concetto di Goal Based Investing (tramite asset allocation dinamica) e di Asset Liability Management (ovvero la consulenza come strumento per compensare le esigenze di spesa), creando per il cliente soluzioni di investimento personalizzate e in evoluzione nel tempo.
Solo dopo avere rispettato queste regole ci si può interrogare sull’opportunità di migliorare il proprio servizio, esplorando nuove soluzioni di investimento e lavorando sullo storytelling, costruendoci cioè sopra “una bella storia da raccontare”. Con il goal based investing, infatti, si parte dalle esigenze del cliente che diventano un driver per la costruzione del portafoglio. Questo approccio alla pianificazione finanziaria, che tiene presente non solo la massimizzazione della ricchezza ma che consente una programmazione che compensi le esigenze di spese future, è particolarmente preziosa per la categoria di investitori retail e affluent.
Vuoi ricevere ogni mattina le notizie di FocusRisparmio? Iscriviti alla newsletter!
Registrati sul sito, entra nell’area riservata e richiedila selezionando la voce “Voglio ricevere la newsletter” nella sezione “I MIEI SERVIZI”.
I cinque consiglieri del cda riuniti nella lista candidata alla guida della Cassa si esprimono sul ricorso al Tar intentato dai vertici contro le delibere di Mef e ministero del lavoro

Dal 29 giugno al 1° luglio, l’XI congresso nazionale dell’associazione da cui uscirà il nuovo presidente
