CONTENUTO SPONSORIZZATO A CURA DI BNY INVESTMENTS
 3 min
Ulrich Gerhard, Senior Portfolio Manager di Insight Investment, società di BNY Investments, sostiene che le società high yield stiano dando filo da torcere ai loro “fratelli maggiori” investment grade in termini di dimensione e rendimento.
Fattori chiave
- Dal 2005, gli investimenti high yield negli USA e in Europa hanno visto una performance positiva su base aggiustata per il rischio.
- Le società high yield sono divenute più grandi e più resilienti negli ultimi 20 anni, con strutture di capitale migliorate.
- Le obbligazioni high yield offrono caratteristiche interessanti (ad esempio un premio per il rimborso anticipato) e le società sottostanti hanno fondamentali solidi.
- Nell’ultimo decennio, il mercato high yield ha risalito lo spettro della qualità creditizia, chiudendo il divario con l’investment grade.
- Secondo Insight, con un approccio a breve termine è più semplice prevedere il flusso di cassa di una società su orizzonti temporali più contenuti
Secondo Gerhard, dal 2005 l’high yield statunitense ed europeo ha generato rendimenti solidi rispetto all’investment grade e all’Euro Stoxx 50, su base aggiustata per il rischio. In particolare:
- Il rendimento medio dell’high yield USA è stato pari al 7,6% rispetto al 4,3% dell’investment grade.
- Il rendimento medio dell’high yield europeo è stato pari al 6,9% rispetto al 2,9% dell’investment grade.
- Il rendimento medio dell’Euro Stoxx 50 nello stesso periodo è stato pari al 7,6%1.
1 Fonte di tutti i dati citati: JP Morgan e S&P Global, dicembre 2024. High yield USA “H0A0”, high yield europeo “HE00”, investment grade europeo “ER00”, investment grade USA “C0A0”. Euro Stoxx 50 “SX5E”.
L’evoluzione storica
Gerhard osserva che negli ultimi 20 anni, le società high yield sono divenute mediamente più grandi. Non più relegate a un ruolo marginale, le società high yield stanno dando filo da torcere alle controparti investment grade in base a diversi indicatori come i ricavi delle vendite e l’EBITDA, generando al contempo un rendimento più elevato. Le società high yield più grandi, aggiunge, tendono a essere più resilienti agli shock e ad affrontare meglio le crisi macroeconomiche.
Le società high yield sono inoltre migliorate in termini di struttura di capitale, secondo Gerhard, che aggiunge: “Agli albori del mercato high yield, alcune società presentavano una struttura di capitale prevalentemente costituita da debito bancario garantito, il che si rifletteva in un rating delle obbligazioni non garantite inferiore al rating aziendale effettivo. Con il passare del tempo e la crescita di queste società, gli investitori hanno acquisito maggiore fiducia nel passare a una struttura basata prevalentemente su obbligazioni, e di conseguenza i rating unsecured sono divenuti più allineati al rating societario.”
Gerhard rileva inoltre che i rendimenti sono elevati e gli spread contratti, ma non lo ritiene motivo di preoccupazione. “L’asset class si chiama ‘high yield’, non ‘high spread’. [Spread] è un termine utilizzato dagli investitori investment grade quando si affacciano a questa asset class. [La spread duration] non è un indicatore che consideriamo.”
Caratteristiche interessanti
Secondo Gerhard, una caratteristica interessante offerta dall’high yield è il premio per il rimborso anticipato. Quando una società decide di richiamare un’obbligazione prima della scadenza, deve versare un premio che generalmente corrisponde a metà della cedola alla prima call date. Gerhard sottolinea come il recente aumento delle cedole abbia comportato premi più elevati, generando così opportunità più interessanti in termini di plusvalenze.
Aggiunge inoltre che il comparto high yield è supportato dai fondamentali: l’indebitamento si attesta su livelli contenuti e i coefficienti di copertura degli interessi si mantengono solidi.
Nell’ultimo decennio il mercato high yield ha inoltre risalito lo spettro della qualità del credito, riducendo il divario con l’investment grade:
- Nei mercati europei, circa il 60% del mercato ha un rating BB e il 10% CCC.
- Negli USA, circa il 50% ha un rating BB e il 13% CCC.
- Si tratta di un miglioramento piuttosto netto rispetto al 2006 e 2007, quando le obbligazioni CCC rappresentavano oltre il 20% del mercato2.
2 Fonte di tutti i dati citati: Bank of America. Dati aggiornati al 30 settembre 2024.
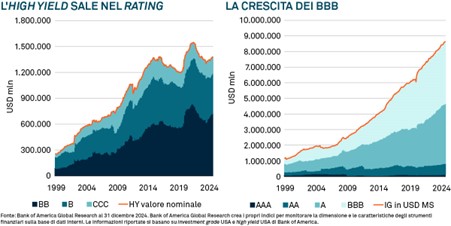
Gerhard pone l’accento sulla crescita limitata che contribuisce a questa convergenza: “In assenza di crescita, o nei periodi di leggera recessione, le società investment grade tendono a sfruttare la leva finanziaria per migliorare gli utili, mentre gran parte delle società HY riduce l’attività o costruisce un impianto, ma con un minore livello di indebitamento rispetto ai periodi di forte crescita. In sostanza, i mercati investment grade e high yield stanno convergendo. L’unica differenza, a nostro avviso, è che l’high yield offre una remunerazione migliore in termini di spread sul credito rispetto all’investment grade.”
Perché a breve scadenza?
In ultimo, Gerhard illustra i motivi della sua preferenza per un approccio a breve termine. “A mio avviso, è possibile prevedere il flusso di cassa a due anni in maniera piuttosto precisa. Prevedere il flusso di cassa a cinque anni è più difficile perché non è possibile conoscere la direzione che prenderà l’economia né la futura composizione del management.”
Il valore degli investimenti può diminuire. Gli investitori potrebbero non recuperare l’importo investito. Il reddito da investimenti può subire variazioni e non è garantito.


