Gli esperti si aspettano che il prezzo resti alto alla luce della carenza dell’offerta
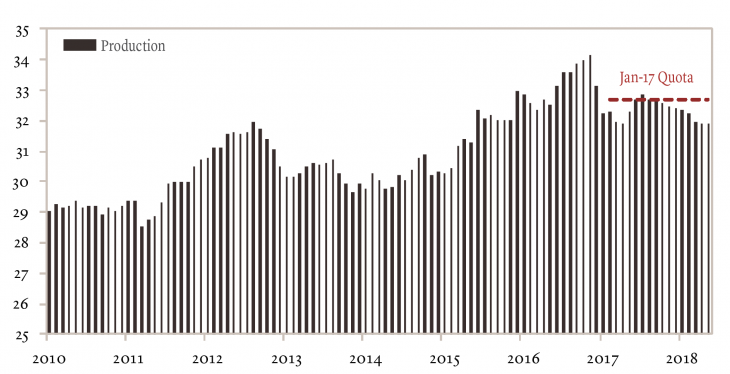
Nel 2018 la partita sul petrolio non si gioca solo nella discrezione delle trattative Opec e sugli equilibri geopolitici, ma anche nella pubblica arena, a colpi di tweet e di repliche più o meno ufficiali. Questo clima di tensione continua, assieme al surriscaldamento della situazione geopolitica e a fattori strutturali, e secondo gli esperti continuerà a tenere alto il prezzo del greggio, nonostante il recente accordo dei Paesi dell’Opec e della Russia di aumentare la produzione di un milione di barili al giorno. Il 9 luglio il Wti prezzava a 74,05 dollari al barile, intorno ai massimi dell’anno, mentre il Brent viaggiava sui 78,24 dollari al barile. Nel frattempo negli Stati Uniti il prezzo della benzina è schizzato ai record di quattro anni e mezzo. Un fattore sicuramente non favorevole alla presidenza di Donald Trump, visto che il caro benzina colpisce l’elettorato proprio al debutto della driving season, e per di più a pochi mesi dalle elezioni di mid term.
Non a caso il presidente americano, nei giorni scorsi, dopo aver dichiarato in tv che l’Opec manipola il mercato, ha reiterato via tweet le sue minacce all’Organizzazione dei Paesi esportatori di petrolio, affermando che “il monopolista Opec” sta “facendo salire i prezzi, mentre gli Stati Uniti difendono molti dei suoi stati membri”. Al tweet hanno risposto il ministro del petrolio iraniano, Bijan Namder Zanganeh, e il governatore Opec iraniano Hossein Kazempour Ardebili, che hanno dichiarato ai media che è Trump a destabilizzare il mercato con i suoi commenti su Twitter. La settimana precedente, il presidente Usa aveva annunciato di aver telefonato a re Salman dell’Arabia Saudita, per convincerlo a innalzare la produzione a due milioni di barili di petrolio al giorno in caso di necessità (cifra ritenuta esagerata dagli addetti ai lavori). Il punto focale di questa nuova ondata di esternazioni controverse da parte di Trump sul prezzo del petrolio riguarda – secondo gli esperti – proprio le rinnovate tensioni tra Usa e Iran, dopo la decisione della presidenza di non rispettare l’accordo raggiunto sul nucleare e il ritorno delle sanzioni su Teheran; una situazione cui il presidente Hassan Rouani avrebbe reagito di recente minacciando di chiudere lo stretto di Hormuz da cui transita una grande fetta del greggio esportato anche da altre nazioni.
Secondo Stéphane Monier, Chief Investment Officer, Banque Lombard Odier & Cie SA, alla luce anche della solidità della domanda, “la sfida principale per il petrolio riguarda la fornitura. Con le scorte di greggio che, rispetto alla domanda, sono ai minimi da gennaio 2015, e al di sotto della media quinquennale, gli Stati Uniti, la Cina e l’India hanno richiesto un incremento della fornitura per evitare che si arrivi a una carenza della stessa che possa essere dannosa dal punto di vista economico”.
Anche per Antonio Cesarano, Chief Global Strategist di Intermonte Sim, “il comparto del petrolio continua ad essere caratterizzato da fattori legati soprattutto alla carenza di offerta, in seguito alla riduzione della produzione da parte di importanti Paesi come Venezuela, Libia, Canada ed in prospettiva Iran, in seguito alle minacciate sanzioni Usa che partiranno dal 4 novembre verso tutti i Paesi che acquisteranno petrolio iraniano”. Non solo: a complicare la situazione interviene anche il decumulo delle scorte Usa, “a fronte di produzione totale ferma a 10,9 milioni di barili al giorno” e in parallelo con l’incremento della percentuale di petrolio esportato, “arrivata al record di circa il 27% sul totale”.
La previsione di una carenza nell’offerta è anche della convinzione degli esperti di Morgan Stanley, che hanno alzato le stime di crescita sul Brent, ritenendo che l’aumento di produzione di petrolio da parte di Arabia Saudita, Russia, Emirati Arabi Uniti e Kuwait non basterà a ribilanciare il mercato.
E Bernstein Research avverte che a sostenere il prezzo del greggio (che secondo i suoi esperti potrebbe arrivare al record di sempre al di sopra dei 150 dollari al barile) c’è anche il fatto che le grandi compagnie petrolifere investono troppo poco nella nuova produzione e in progetti di lungo termine.
I gestori continuano ad avere una visione positiva sull’equity, nonostante i numerosi campanelli d’allarme. Tuttavia, non mancano i rischi. Tra questi, l’inflazione, il protezionismo e una possibile frenata degli utili
Valute, azioni e obbligazioni dei mercati emergenti sono sempre più sotto pressione, con il dollaro che resta un fattore chiave. Ma secondo i fund manager queste asset class offrono ancora buone opportunità di valore relativo.
Iscriviti per ricevere gratis il magazine FocusRisparmio

 2,30 min