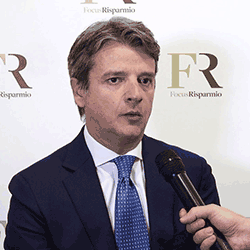
Il primo anno della direttiva IDD ha riportato l’attenzione sul cliente. Nel frattempo, le polizze unit-linked hanno fatto breccia nel cuore delle reti: ecco i motivi secondo Luca Matassino di Eurovita
Luca Matassino, responsabile commerciale banche, reti e private di Eurovita
In conversazione con FocusRisparmio Luca Matassino, responsabile commerciale banche, reti e private di Eurovita dice la sua sui risultati più tangibili prodotti dalla nuova direttiva sulla distribuzione assicurativa (Insurance Distribution Directive, o IDD) ad un anno dalla sua introduzione. Il manager offre interessanti spunti anche sul ruolo delle polizze unit-linked nelle gestioni separate e degli investitori assicurativi sui mercati privati.
Il 1° ottobre 2018 entrava in vigore la direttiva europea IDD. Qual è il bilancio ad un anno dalla sua introduzione, come ha inciso sul mercato?
Per il mondo assicurativo la IDD ha rappresentato quello che la MiFID 2 è stata per il risparmio gestito. Dal mio punto di vista lo scopo della direttiva, vale a dire la tutela del cliente e la trasparenza, ha cambiato la proposizione delle compagnie assicurative che sono passate da un approccio legato al prodotto ad un focus sulla clientela. I risultati più tangibili si sono visti negli ambiti organizzativi delle compagnie, dove sono state implementate nuove procedure, dalla reportistica al risk management, potenziate le strutture IT e rinforzate le relazioni esterne con gli intermediari per il reciproco scambio di informazioni. È sicuramente un processo ancora in fase di completamento dove dopo un grande lavoro da parte delle compagnie i prodotti sono stati segmentati per tipologia di clientela, quindi secondo il target market del prodotto stesso, e si è passati ad un modello di business basato sui servizi.
Eurovita ad esempio ha dato il via a un cambio organizzativo per concentrare ed orientare la struttura alle esigenze dei clienti. Abbiamo team dedicati sul territorio per consentire maggior prossimità al cliente attraverso una formazione diretta ma anche strutture interne che lavorano costantemente per offrire strumenti a supporto dell’attività quotidiana dei consulenti. Abbiamo appena lanciato una scuola di formazione con un focus che va oltre quello puramente obbligatorio e di prodotto. Crescita professionale, aspetto consulenziale e finanza comportamentale sono solo alcuni dei corsi che mettiamo a loro disposizione, il tutto coadiuvato da importanti partner esterni specializzati e con tool di assesment innovativi. Ma non solo. Offriamo anche un’area web dedicata come punto di accesso a tutte le informazioni: position keeping, valorizzazione degli asset, scenari di mercato, reportistica, documentazione e comunicazioni.
Il mercato delle unit-linked è molto vivo e “tiene a galla” la raccolta delle reti. Come giudicate questo trend?
L’interesse nei confronti del mondo assicurativo è un’ottima notizia che dimostra come questo sia vivo, stabile e in crescita. Le motivazioni sono chiare: rispetto all’abbondante liquidità del sistema il mondo assicurativo dà una risposta immediata al bisogno di protezione tramite gestioni separate (GS) con garanzia del capitale investito. Il secondo aspetto, per quanto riguarda prodotti a contenuti più finanziari, il contenitore assicurativo è per sua natura una soluzione di medio lungo termine, perciò i risparmiatori sono più propensi ad avere un orizzonte temporale più lunghi. E questo è molto importante per che questa variabile diventa di rilevanza nelle fasi di incertezza. La scelta di prodotti ramo I o ramo III dipende non solo dal mercato ma anche dall’offerta. Per ovviare alla situazione di bassi rendimenti le reti si stanno orientando verso un mix di polizze multiramo che garantisca protezione a una parte del patrimonio, mentre sulla componente unit linked vediamo interesse soprattutto per gli aspetti di efficienza fiscale e finanziaria. Avendo un occhio ai costi perciò vano spiegati bene i vantaggi del contenitore assicurativo fronte di un maggior costo pagato per il contenitore.
Mercati privati e investimenti in economia reale: cosa possono fare gli istituzionali? Il mondo assicurativo che ruolo può svolgere e con quali strumenti?
Gli investimenti alternativi rappresentano una risorsa fondamentale in questa fase di rendimenti basi o negativi. Ci sono però tre considerazioni da fare in termini di conoscenza, complessità e accesso a questi strumenti. Avere un accesso a livello retail ad esempio risulta un po’ più complesso e spesso non risulta adeguato ai profili di rischio rendimento della clientela. Dal punto di vista istituzionale, invece, il mondo assicurativo investe molto negli alternativi.
Eurovita ha una policy chiara in termini di allocazione: la percentuale di riferimento per le nostre gestioni separate è del 10% con possibilità di andare al massimo sul 15%. Come tipologia di asset preferiamo il private debt. Su questo mercato ci avvaliamo della collaborazione di StepStone, società specializzata in asset privati, perché riteniamo che sui temi di due diligence, conoscenza delle società e ricerca sia necessaria un’alta specializzazione che non sempre è possibile trovare in-house. Preferiamo il private debt al private equity per tre motivi: 1) l’accesso all’investimento è più veloce; 2) gli investimenti in debito producono un rendimento cedolare che può essere accumulato subito nel rendimento della gestione e 3) questo segmento assicura miglior efficienza in termini di assorbimento di capitale. È vero che questo tipo di investimento aiuta l’economia reale, ma è necessario mantenere un approccio cauto in termini di diversificazione di solidità dell’universo investibile, evitando di concentrarsi su un singolo paese o singoli asset.
La IDD ridisegna i confini del settore europeo della distribuzione assicurativa. Luca Matassino, responsabile commerciale delle reti di consulenza di Eurovita, ne illustra l’impatto sull’operatività degli intermediari finanziari.

 4 min