Lemmens (Robeco): “Coprirsi da rialzo tassi e volatilità investendo nei campioni del fintech”
21 maggio 2018
di EUGENIO MONTESANO
4 min
Il fintech come fattore in grado di creare business rivoluzionari, compensare una forza lavoro più costosa, migliorare l’efficienza e preservare i margini in condizioni di mercato più complesse. Parla Patrick Lemmens, gestore azionario tecnologico di Robeco.
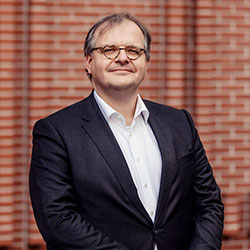
Patrick Lemmens, gestore azionario tecnologico di Robeco
Alla “guerra” tra gestione attiva e passiva ha da tempo fatto seguito un armistizio che ha sospeso le ostilità spianando la strada alla cooperazione tra le due strategie, a beneficio dei portafogli dei risparmiatori.
Più di recente, i gestori attivi hanno trovato un nuovo modo per sfruttare a proprio vantaggio la rapida ascesa delle stelle nascenti della disruption digitale applicata alla finanza: investire nell’azionario dei campioni del fintech. È quanto fa ad esempio Patrick Lemmens, gestore del fondo Robeco Global FinTech Equities, comparto che investe in azioni dei paesi sviluppati ed emergenti di tutto il mondo che beneficiano della crescente digitalizzazione del settore finanziario.
Attenzione, però. Investire nel fintech non significa comprare indiscriminatamente qualsiasi azienda a cui venga affibbiata l’etichetta di «disruptor», «innovator» o «next big thing». “Evitiamo sia i titoli «hype» che quelli legati a un’innovazione ancora in fase iniziale (ad esempio la blockchain) sia le società di robo-advisory, che non stanno realizzando profitti in quanto riteniamo che sia molto difficile raggiungere dimensioni adeguate dato che l’acquisizione di clienti per le realtà indipendenti del fintech è molto costosa”, precisa Lemmens.
“Il fondo”, spiega il gestore a FocusRisparmio, “si concentra sulla crescita di lungo termine in tre segmenti distinti: Vincitori (società affermate), Facilitatori (imprese che aiutano l’industria finanziaria a sviluppare e implementare la tecnologia) e Contendenti (aziende che hanno il potenziale per diventare i vincitori di domani)”.
Nel commento al factsheet di aprile sottolinea come il fintech “fornisce una copertura naturale ai tassi di interesse”, con un riferimento diretto al ruolo che i suoi investimenti nei leader di mercato degli investimenti passivi possono ricoprire in uno scenario di aumento dei tassi di interesse e della volatilità. Può approfondire ulteriormente queste dinamiche?
Ci si aspetta un aumento dei tassi di interesse nel 2018, e la domanda non è “se” ma “quando” e “a che ritmo”. Il fintech offre un hedge ai tassi di interesse: se i tassi salgono e l’azionario vedrà il ritorno della volatilità, gli investimenti nei fautori degli scambi e dei mercati degli ETF, ad esempio, fungono da copertura naturale. Questi fornitori di scambi e liquidità beneficiano di un aumento dei volumi di scambio e di margini superiori grazie all’aumento della volatilità. Dato che i profitti di banche e assicurazioni aumenteranno grazie ai tassi di interesse più alti e a un controllo meno stringente dei regolatori (in certi paesi e in certi casi), avranno più possibilità di investire in tecnologie di cui hanno estremo bisogno, e questo andrà a beneficio delle società di tecnologie finanziarie (i Facilitatori) in cui investiamo.
Qual è la strategia di investimento del fondo per identificare le società fintech in cui investire e in che modo l’approccio specifico all’estrazione di rendimento da una “nicchia” dall’alto tasso di crescita aggiunge valore?
Il processo di investimento consiste in tre fasi. Nella prima vengono identificati i trend di crescita di lungo periodo all’interno dell’universo fintech. Diversifichiamo su tre segmenti con driver di performance e caratteristiche di rischio distintive: i Vincitori di oggi, i Facilitatori del fintech e i Contendenti. Nella seconda fase avviene la selezione bottom-up delle società che beneficiano maggiormente dei trend in ambito fintech applicando sia la ricerca fondamentale che la ricerca quantitativa per trovare i titoli con valutazioni interessanti. In questa fase viene fatta anche un’analisi della sostenibilità delle società. La terza fase consiste nella costruzione del portafoglio, basata sul livello di convinzione, sull’analisi del rischio e sulla diversificazione, unite a una severa disciplina di buy and sell.
Cosa ha in serbo il futuro per il settore fintech? In che modo gli asset manager si relazionano a queste società e più in generale all’innovazione in ambito finanziario, anche in reazione a normative europee come PSD2 e GDPR che aprono la strada a un’ulteriore espansione di questi player?
I pagamenti online diventeranno la regola, e il contante l’eccezione. La finanza digitale aprirà la strada a 2 miliardi di persone che attualmente non gestiscono i loro risparmi, e una cybersecurity adeguata è un requisito essenziale per non essere fuori mercato. India e Cina avranno più quotate nell’universo fintech del resto del mondo messo insieme, e infine la cooperazione sarà la chiave, dato che le aziende dominanti necessitano della tecnologia e le società fintech hanno bisogno di clienti. La direttiva europea PSD2 sui pagamenti potrebbe offrire un importante stimolo per il fintech, dato che da gennaio 2018 permette ai clienti di chiedere alla propria banca di rendere disponibili i loro dati a terze parti (incluse altre banche), le quali possono offrire loro ulteriori servizi e prodotti.
Marzo e aprile sono stati mesi difficili per l’esposizione tecnologica, con il settore in parte appesantito dall’incidente di Facebook-Cambridge Analytica. Scossone o battuta d’arresto più seria che potrà portare a una regolamentazione più stringente di qui in avanti? Qual è la sua prospettiva a lungo termine per le performance del settore?
Il fondo investe in una parte diversa dell’area tech, non nelle cosiddette FANG / BAT (Facebook; Amazon; Netflix; Alphabet / Baidu, Alibaba, Tencent, ndr). Siamo esposti a società di software che beneficiano della digitalizzazione del settore finanziario e alle società che forniscono metodi di pagamento. Questi sono spinti soprattutto dalla tendenza secolare a pagare meno con il denaro contante. Anche il settore dei pagamenti sta assistendo a numerose attività di M&A. Una delle nostre principali convinzioni è che l’Asia (soprattutto Cina, Singapore e India) diventerà il centro del mondo per il fintech in termini di tecnologia e di livelli di adozione. Una ricerca di Citigroup mostra che la spesa annua in software bancario e IT è dieci volte superiore al capitale attualmente investito nell’universo fintech, e ci si aspetta che raggiunga i 255 miliardi di euro entro il 2020.
Lo scandalo Facebook-Cambridge Analytica ha rischiato di affossare il comparto punta di diamante di Wall Street, ma le disavventure del social più famoso non fermano i migliori fondi azionari tecnologia.
La nuova consulenza finanziaria sarà supportata dal fintech. È quanto emerge al Forum Ascosim in una tavola rotonda sul rapporto tra capitale umano e intelligenza artificiale
In un quadro caratterizzato da una crescente integrazione internazionale, lo sviluppo delle industrie di successo deve trainare anche i settori economici e della società che fanno più fatica. Il confronto tra amministrazione pubblica e autorità di vigilanza rivela visioni comuni per il futuro del capoluogo lombardo.
Cogliere le opportunità trasversali ai settori segnati dall’innovazione imposta dal processo di disruption. Perché investire nelle società capaci di distruggere schemi precostituiti in settori economicamente maturi può rappresentare una strategia vincente.
Sempre centrali il fattore umano e la professionalità della consulenza: per oltre 6 risparmiatori europei su 10 è importante ricevere consigli specifici da parte di un esperto.
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min