4,30 min
Non centrare i momenti giusti per entrare o uscire da un investimento può costare in termini di minor rendimento circa 53 bp ogni anno. La ricerca di Morningstar
Nei prospetti è scritto “le performance passate non garantiscono i rendimenti futuri”. Niente di più giusto, visto che neanche le performance future dei fondi, in alcuni casi, possono corrispondere ai ritorni effettivamente sperimentati dall’inventore. Colpa dei costi, certamente, ma non esclusivamente.
Un elemento che spesso viene sottovalutato è il momento di ingresso e uscita, noto nel gergo tecnico come ‘market-timing’. Uno studio globale sui rendimenti ottenuti dagli investitori condotto da Morningstar (“Mind the Gap“) rivela che, nel periodo 2010-18, sbagliare i momenti di ingresso e uscita dai fondi è costato in media 53 punti base ogni anno agli investitori europei.
“Questione di timing”
I rendimenti registrati dal gestore del fondo possono non coincidere con i rendimenti ottenuti dall’investore, dal momento che in quest’ultimo caso i ritorni vengono influenzati anche dal timing della strategia, ossia dai momenti di ingresso e uscita dall’investimento.
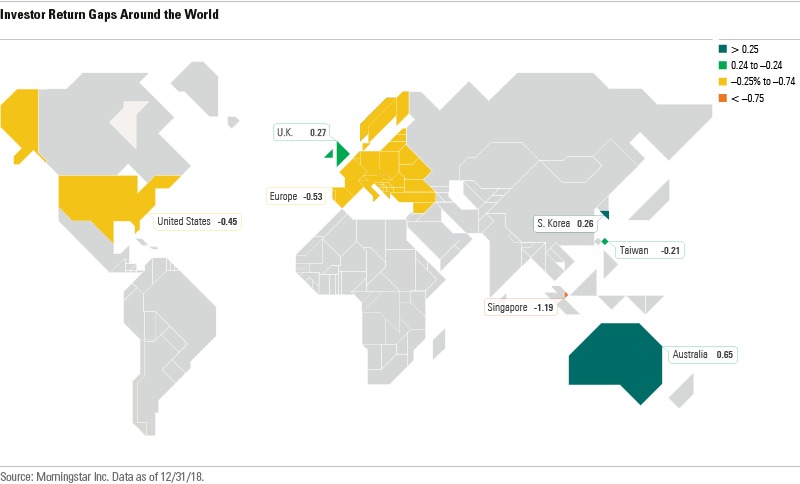
La mappa elaborata da Morningstar permette un confronto fra gli investitori in diverse aree del globo. Si evince subito che i più bravi nell’attività di market-timing sono gli australiani che grazie alla tempestività nell’individuare i momenti di mercato più favorevoli e alla maestria nell’evitare i periodi più turbolenti riescono a guadagnare, in media, 65 punti base in più ogni anno. Positivi i riscontri anche per i cittadini britannici e della Corea del Sud (rispettivamente 0,27 e 0,36 pb).
Per quel che ci riguarda più da vicino, l’Europa (Italia compresa) si posiziona dopo gli Stati Uniti ma prima di Singapore. Nel periodo considerato, l’investor return degli investitori europei è stato del 4,78%, mentre quello totale ha raggiunto il 5,31% (i dati sono calcolati su periodi rolling di 5 anni).
Rendimento del gestore vs rendimento dell’investitore
I rendimenti ottenuti da un gestore (total return) – quelli che vengono mostrati nei diversi documenti informativi – non sempre coincidono con i rendimenti ottenuti dall’investitore sul proprio conto (investor return).
Gli accademici chiamano il rendimento che guarda al gestore time weighted return (twr), mentre quello che guarda all’investitore money weighted return (mwr).
L’unico caso in cui mwr e twr coincidono è quello del cassettista (strategie buy & hold). Nella realtà, invece, gli investitori possono entrare e uscire più volte da un fondo. Possono acquistare quote in momenti diversi o venderne una parte. In questo caso, il total return non è adatto per calcolare la performance realmente realizzata dal portafoglio di un investitore.
In questo caso il mwr è una misura più efficiente dal punto di vista dell’investitore perché permette di valutare l’adeguatezza della strategia di market-timing, ossia la bravura del consulente (o dell’investitore stesso) a suggerire al proprio cliente ingressi e uscite nei fondi sulla base di una coerenza con il trend dei rendimenti di mercato.
Emotività e market timing
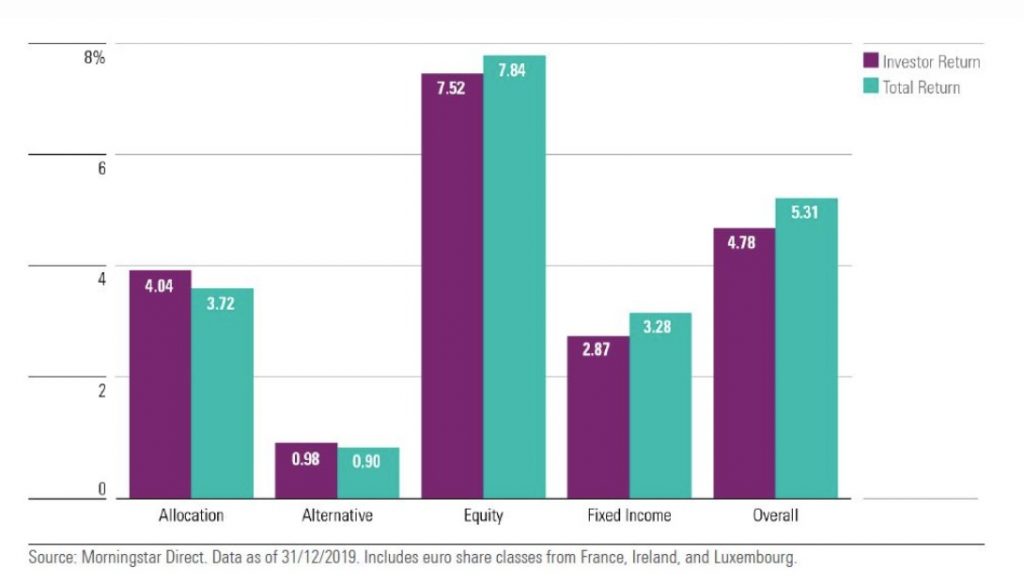
Nel 2019 gli investitori più danneggiati dagli errori di timing sono stati quelli obbligazionari, in controtendenza rispetto ai risultati storici che invece vedevano in maggiore difficoltà gli investitori azionari.
“Il reddito fisso europeo è stato turbolento a causa della crisi finanziaria”, spiega Matias Möttölä, autore del report. “Questo si è tradotto in un investor return negativo di 68 punti nel periodo 2010-14 per chi ha scelto i bond. Nel 2012, la Banca centrale europea aveva pronunciato la promessa ‘whatever it takes’, ossia faremo tutto ciò che serve per salvare la moneta unica. Ma nuovi problemi sono sorti a causa dei massicci stimoli monetari, che hanno spinto i rendimenti dei titoli governativi sempre più in basso fino ad arrivare in territorio negativo. Gli investitori, quindi, sono andati alla ricerca di ritorni più elevati. E nella maggior parte dei casi i loro sforzi sono stati vani. Tra il 2014-18, l’investor return nel reddito fisso è stato di un magro 1,4% annualizzato, 32 punti base in meno dell’altrettanto scarno total return (1,71%)”. Nel complesso, la perdita per errori di timing e selezione dei fondi è stata in media di 38 punti base.
Per contro, il gap medio per i fondi azionari è stato di 22 punti. “La ragione principale è il lungo rally dei mercati azionari, scalfito solo dalla volatilità nel 2011, a inizio 2016 e alla fine dell’anno scorso”, spiega il report della società. È possibile, quindi, che il mercato rialzista abbia tenuto sotto controllo l’istinto a vendere degli investitori. A fronte di un rendimento totale del 4,24% nel periodo 2014-18, l’investor return è stato del 3,94%. Nel più burrascoso quinquennio 2010-2014, il divario era stato dell’1% a svantaggio dei risparmiatori.
Di fatto, si può dedurre dal report che i risparmiatori fanno più fatica a tenere a bada le emozioni quando le oscillazioni delle quotazioni dei loro fondi sono ampie, ossia il rischio è maggiore. L’analisi dei flussi di sottoscrizione e riscatto conferma un dato noto a molti: gli investitori tendono ad entrare sui massimi e uscire quando le valutazioni scendono ai minimi, allargando le loro perdite.