2018: fuga dall’Italia? I gestori: “Situazione non ottimale, ma non sarà replay del 2011”
30 maggio 2018
di LA REDAZIONE
5 min
Piazza Affari e i Btp a due e dieci anni sono alle prese con l’ottovolante della politica. La view dei gestori su come reagire alla forte volatilità del momento.
Si raffreddano le tensioni sui mercati dopo l’inizio settimana di passione con ondate di vendite sui titoli di Stato italiani, lo spread tra Btp e Bund che ha sfondato quota 300 e gli interessi sul titolo a due anni in ascesa verticale.
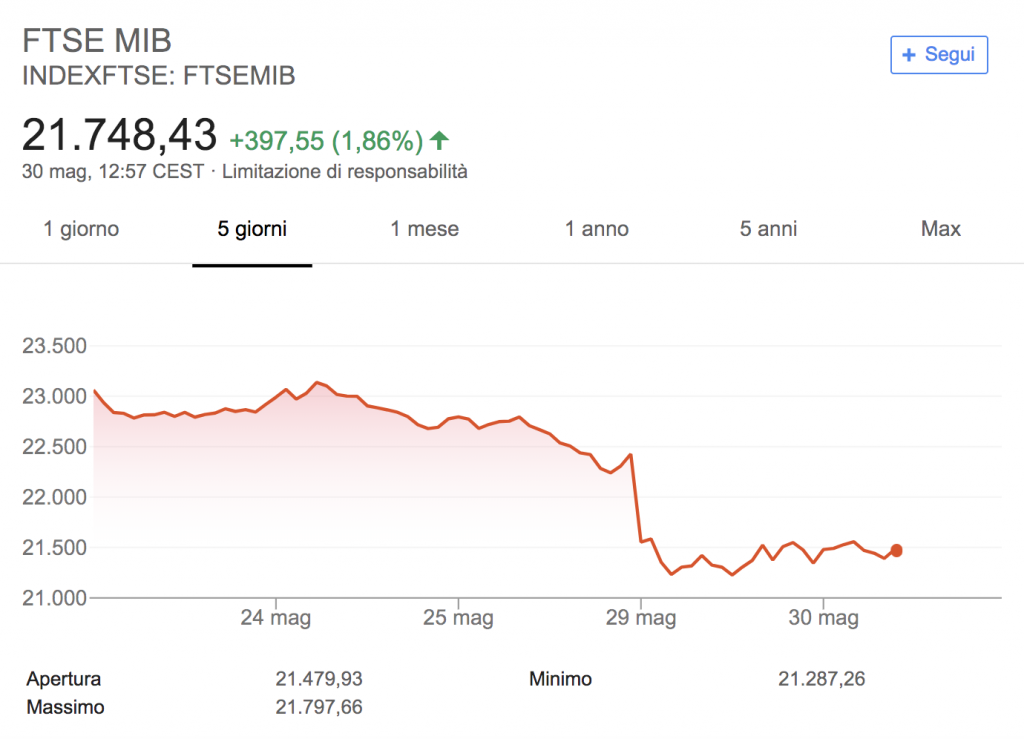
Avvio positivo per Piazza Affari stamattina (Ftse Mib +0,6%) che ora viaggia intorno al +2% sulla scia della notizia di un possibile passo indietro del premier incaricato Carlo Cottarelli per far spazio alla nascita di un governo politico.
Performance a cinque giorni dell’indice FTSE MIB
Fonte: Google
Poco mosso il quadro europeo. Si raffredda lo spread: il differenziale tra i rendimenti dei btp e dei bund viaggia stabilmente in area 270 punti base con il rendimento del 10 anni italiano in calo al 3,02%.
In netta discesa anche il tasso del biennale che segna un calo al 2,07% dal picco del 2,83% toccato ieri. Ma proprio la questione del restringimento implicito delle condizioni monetarie in Italia legato all’aumento dei rendimenti obbligazionari fa puntare i riflettori degli investitori sulla prossima riunione del board Bce, in programma per giovedì 14 Giugno.
Ma la principale fonte di nervosismo per i gestori è data dal fatto che la terza economia della zona euro potrebbe presto finire nelle mani di partiti ostili a una permanenza dell’Italia nella moneta unica, e che sembrano avviati in rotta di collisione con Bruxelles: i prezzi degli attivi europei rimangono infatti molto sensibili a qualsiasi aumento del rischio di una rottura.
L’inversione di tendenza durerà o è solo una breve pausa prima di nuove discese (di Piazza Affari) e risalite (dello spread)? Di seguito passiamo in rassegna il punto di vista di alcuni gestori italiani e internazionali sulle ripercussioni di breve e medio-lungo termine dell’evoluzione della situazione politica italiana.
Quante nubi all’orizzonte sul medio/lungo termine
Secondo Alessandro Tentori, direttore investimenti di AXA Investment Managers Italia, la differenza tra le prospettive economico-finanziarie di breve e quelle di lungo termine desta effettivamente preoccupazione.
I segnali espressi dai mercati finanziari cominciano a essere fonte di preoccupazione e sicuramente riflettono una situazione fondamentale di medio/lungo periodo non proprio ottimale.
Alessandro Tentori, direttore investimenti di AXA Investment Managers Italia
L’aumento repentino del rendimento del Btp a due anni ha un duplice significato: 1) Inasprimento delle condizioni monetarie in Italia, paragonabile cioè a un aumento dei tassi da parte della Banca d’Italia, e 2) Aumento del rischio paese, soprattutto nel contesto di un appiattimento della curva Btp.
Dal punto di vista fiscale, l’aumento dei rendimenti del Btp non preoccupa nel breve periodo: la lungimirante politica di emissione del Mef (in particolare l’allungamento della vita residua del debito pubblico) contribuisce a mantenere storicamente basso il costo di rifinanziamento governativo, anche in presenza di uno shock di 85bp sul decennale da inizio anno.
Nel medio/lungo periodo, invece, i mercati scontano il rischio di una politica fiscale meno allineata con il patto di stabilità e di crescita. Questo è un fattore decisamente negativo nel contesto di uno stock di debito pubblico a livelli già molto alti.
Difficile si ripeta una crisi come quella dell’estate 2011
L’Italia “ha più da perdere che da guadagnare” da un’uscita dall’euro secondo Hao Ran Wee, investment strategist di Barclays. Ma il rischio di ripetuti strappi al rialzo per i rendimenti obbligazionari europei è in aumento.
Hao Ran Wee, investment strategist di Barclays
I mercati temono la prospettiva che un eventuale governo Lega-5 Stelle possa aprire delle voragini nel bilancio dello Stato, innescando un confronto con l’UE che provocherebbe un aumento dei rendimenti dei titoli obbligazionari. Ma qualora l’UE dovesse mettere troppi paletti, i leader populisti italiani cercheranno di spaventare Europa e mercati minacciando di uscire dall’eurozona, seppure la credibilità di queste affermazioni sia piuttosto discutibile.
Dal punto di vista economico, l’Italia ha probabilmente molto più da perdere che da guadagnare da un’uscita dall’unione monetaria, che vedrebbe gli investitori ritirare il proprio denaro dai mercati domestici e dalle banche, decimando così il sistema finanziario italiano. Ciò farebbe aumentare il costo dell’indebitamento per il governo italiano, lasciandolo incapace di finanziare i suoi piani di spesa. Lasciare l’eurozona significherebbe anche dover istituire una nuova valuta di valore ragionevolmente inferiore all’euro, il che si tradurrebbe immediatamente in un forte aumento dell’inflazione e in drastici tagli dei salari reali.
La congiuntura politica italiana è senza dubbio fastidiosa per gli investitori e il rischio di una disruption generalizzata sul mercato obbligazionario europeo è certamente aumentato. Permangono tuttavia ostacoli significativi all’aumento della spesa pubblica o all’uscita dall’euro proposta dai populisti. Di conseguenza, riteniamo che la ripetizione di una crisi in stile 2011-12 rimanga una possibilità minore, almeno per il momento. Restiamo positivi sulle prospettive di crescita per l’economia dell’eurozona, convinzione che implementiamo con una preferenza per lazionario europee escluso Regno Unito.
Posizionamento neutrale in attesa di nuovi sviluppi
Secondo Adrian Hilton, responsabile tassi e valute di Columbia Threadneedle Investments, l’intera portata della crisi italiana sarà riscontrabile “solo quando il contratto tra gli alleati di coalizione di sinistra e di destra si convertirà in politica”.
Adrian Hilton, responsabile tassi e valute di Columbia Threadneedle Investments,
Nel caso in cui il nuovo governo si mobilitasse per garantire le sue varie promesse fiscali – tagli fiscali aggressivi, una flat-tax a doppia aliquota ed il reddito di cittadinanza – l’Italia si troverebbe a dover potenzialmente affrontare un marcato deterioramento della sua posizione fiscale, situazione che a sua volta accenderebbe l’ira sia delle autorità della zona euro sia delle agenzie di rating.
Nel nostro posizionamento obbligazionario, sull’Italia rimaniamo neutrali. Il recente aumento dello spread è comprensibile e probabilmente continuerà ad aumentare fino a quando la politica non diventerà più ortodossa e prevedibile. Ma l’Italia beneficia di una migliore situazione finanziaria corrente e di una molto minore partecipazione estera al proprio debito pubblico, il che la rende meno vulnerabile alla fuga di capitali rispetto alla crisi del 2011-12.
Rimaniamo comunque meno convinti – per il momento – che esista un rischio esistenziale per l’Eurozona stessa, soprattutto nel momento in cui i controlli costituzionali impedirebbero un’uscita italiana dall’euro anche se l’opinione pubblica ne fosse favorevole.
Sarà un’estate volatile per il settore bancario
Filippo Alloatti, Senior Credit Analyst di Hermes Investment Management, riflette sulle prospettive del settore bancario italiano, tra quelli che soffrono maggiormente della crisi politica in corso.
Filippo Alloatti, Senior Credit Analyst di Hermes Investment Management
Non più tardi di venerdì, Moody’s ha messo sotto revisione il debito italiano per un downgrade legato alle preoccupazioni di indebolimento della forza fiscale del paese, considerati i piani (per ora annullati) di coalizione e lo stallo / abolizione degli sforzi di riforma strutturale, ad esempio la riforma delle pensioni della Fornero.
Questo darà chiaramente un orientamento negativo alla view di Moody’s sui fattori macro ma non dovrebbe avere un impatto immediato sulle principali banche e compagnie assicurative italiane in quanto queste hanno un rating superiore a quello del debito pubblico e non ricevono alcun innalzamento del rating.
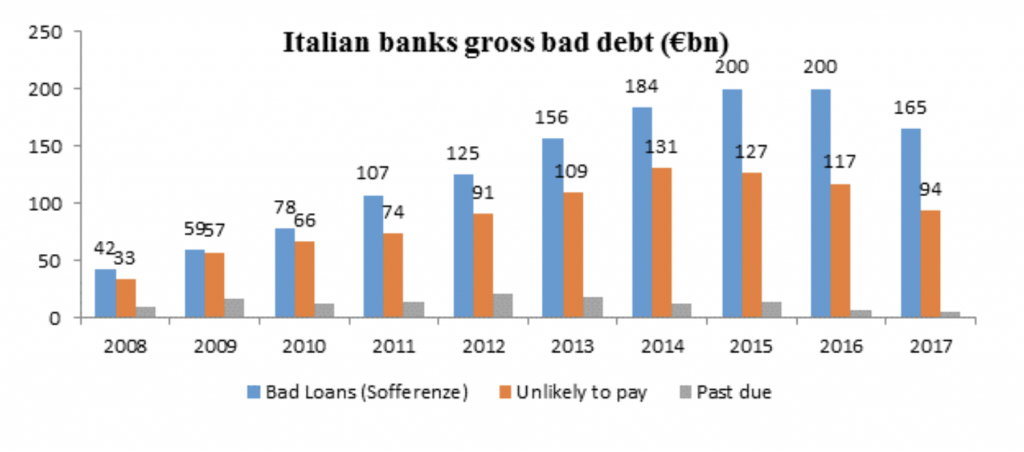
I fondamentali delle banche sono migliorati negli ultimi due anni. Sono stati compiuti progressi in termini di: aumento del capitale; riduzione dei crediti inesigibili (mediante vendita e cancellazione); riduzione dei costi e focus su prodotti accessori quali asset management, assicurazioni, ecc.
Per quanto riguarda la riduzione degli Npl i progressi sono reali a livello di sistema – cfr. la seguente tabella sui dati di Banca d’Italia per l’anno 2017.
Stock di Non-performing loan detenuti dalle banche italiane
Quest’anno è prevista anche la vendita di 28 miliardi di euro di crediti inesigibili da parte del Monte dei Paschi, che andranno ad intaccare ulteriormente la barra azzurra. Naturalmente, più a lungo la volatilità continuerà a persistere, maggiore sarà l’impatto sui fondamentali. Nel breve termine gli aggiustamenti negativi al mark to market si ripercuoteranno sul portafoglio delle banche disponibile per la vendita.
I mercati navigano a vista per fendere i marosi del rischio Italia, paese in piena crisi istituzionale. Michele de Michelis presidente e responsabile investimenti di Frame asset management, offre la sua lettura.
Ricchezza totale delle famiglie italiane in aumento anche grazie all’incremento della componente finanziaria nei portafogli delle famiglie. I dati sull’industria italiana del risparmio contenuti nella relazione annuale sul 2017 presentata dal governatore della Banca d’Italia Ignazio Visco.
I rendimenti dei titoli decennali USA superano il 3%, preannunciando tempi più duri per gli investitori obbligazionari. Ma secondo gli specialisti del reddito fisso questo non significa che sia giunto il momento di abbandonare le obbligazioni.
Iscriviti per ricevere gratis il magazine FocusRisparmio

 5 min

 Quest’anno è prevista anche la vendita di 28 miliardi di euro di crediti inesigibili da parte del Monte dei Paschi, che andranno ad intaccare ulteriormente la barra azzurra. Naturalmente, più a lungo la volatilità continuerà a persistere, maggiore sarà l’impatto sui fondamentali. Nel breve termine gli aggiustamenti negativi al mark to market si ripercuoteranno sul portafoglio delle banche disponibile per la vendita.

