Bond, perché rendimenti e tassi più elevati non rovineranno la primavera dei mercati
23 maggio 2018
di LA REDAZIONE
3,2 min
I rendimenti dei titoli decennali USA superano il 3%, preannunciando tempi più duri per gli investitori obbligazionari. Ma secondo gli specialisti del reddito fisso questo non significa che sia giunto il momento di abbandonare le obbligazioni.
Flessibilità e un orizzonte temporale più lungo, bussola e stella polare per l’investimento obbligazionario nell’attuale contesto di mercato. Dopo un calo progressivo dei rendimenti che ha caratterizzato i corsi obbligazionari degli ultimi anni, gli investitori del reddito fisso sono innervositi dalla prospettiva della normalizzazione delle politiche monetarie e di tassi d’interesse più alti, come dimostra il continuo aumento del rendimento dei tassi americani, con il decennale che la scorsa settimana – e per la prima volta dal 2011 – ha superato la soglia del 3,1%.
Andres Sanchez Balcazar, responsabile obbligazionario globale di Pictet
“Gli orsi obbligazionari sono schierati in massa” osserva Andres Sanchez Balcazar, responsabile obbligazionario globale di Pictet. “Adesso che i rendimenti dei titoli decennali USA di riferimento hanno infranto la soglia del 3% per la prima volta dal 2014, sostengono che una correzione di mercato completa potrebbe essere dietro l’angolo”.
Eppure questo non significa che sia giunto il momento di abbandonare le obbligazioni. “Sebbene l’era dei soldi facili sembri giunta al termine, i titoli a reddito fisso continueranno a fornire reddito e stabilità ad un portafoglio diversificato”, afferma Sanchez Balcazar. Per comprendere perché, sottolinea il gestore, è importante riconoscere che ciò che conta “non è l’investimento in sé in obbligazioni, ma il modo in cui si investe”. La chiave è sfruttare il vantaggio del tempo con una visione di lungo termine. “Anche se tassi più elevati possono significare il rischio di subire perdite di capitale sulle posizioni obbligazionarie in essere, possono anche significare maggiori rendimenti sulle nuove obbligazioni” osserva Sanchez Balcazar.
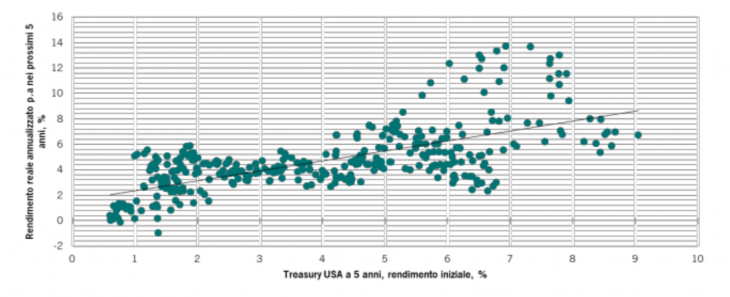
“I meccanismi dei fondi obbligazionari stabiliscono che, quando i tassi sono in aumento, il denaro ricevuto da ogni obbligazione in scadenza può essere reinvestito in nuovi titoli con rendimenti superiori. Nel corso del tempo, questo atteggiamento può ripagare: l’analisi storica del nostro team di strategia mostra una correlazione positiva tra il rendimento iniziale e i rendimenti reali per un investimento su di un periodo superiore a cinque anni”.
Rendimento obbligazionario iniziale rispetto al rendimento reale annualizzato in un orizzonte di 5 anni
Fonte: Pictet Asset Management, Thomson Reuters Datastream. Dati relativi al periodo 30.12.1988 – 30.04.2018.
“Nei tre decenni fino al 1981”, fa notare il gestore commentando il grafico, “sebbene i rendimenti dei Treasury di riferimento si siano più che quintuplicati a ben oltre il 15%, il che equivale a dire che i prezzi delle obbligazioni stavano scendendo, il rendimento medio annuo delle obbligazioni di Stato è rimasto positivo”. Insomma ci sono tutti i motivi per ritenere che la performance terrà bene anche questa volta soprattutto, sottolinea lo specialista di Pictet, “dato che si prevede un aumento dei rendimenti decisamente inferiore”.
Le ragioni di breve e lungo termine
Olivier De Berranger, direttore investimenti di La Financière de l’Echiquier
Le giustificazioni dell’aumento dei bond governativi americani decennali vanno ricercate sia nel lungo che nel breve termine. “I fattori di lungo termine sono noti: grazie al buono stato di salute dell’economia americana l’inflazione ritrova un livello giudicato soddisfacente, attorno al 2%, e anche duraturo visto che la disoccupazione americana è ai minimi. La FED, di conseguenza, inasprisce i tassi a breve e riduce il suo bilancio” osserva Olivier De Berranger, direttore investimenti di La Financière de l’Echiquier.
È sul versante del breve termine che le cose sembrano andare peggio. “La ragione di breve termine è individuabile nell’aumento del prezzo del petrolio (a 79 dollari il Brent è ai massimi degli ultimi quattro anni, ndr) a seguito del ritiro degli Stati Uniti dall’accordo di Vienna sul nucleare iraniano: il prezzo al barile s’impenna dato che sarà più difficile d’ora in poi sfruttare il petrolio iraniano. I tassi e il petrolio”, analizza De Berranger, “hanno subito la stessa impennata dato che la risalita del prezzo del greggio è di per sé un fattore di inflazione e quindi di rialzo dei tassi a lungo termine”.
C’è di che preoccuparsi? Non secondo il gestore, che spiega: “Questi tassi dimostrano il buono stato di salute dell’economia americana e contribuiscono a normalizzare una situazione in cui erano anormalmente bassi”. Attenzione, però: questi trend contengono in nuce i fermenti di un rallentamento futuro in quanto “riducono l’attrattiva delle azioni rispetto ai tassi americani e aumenta il costo dell’indebitamento, rallentando quindi gli investimenti e indebolendo le entità maggiormente indebitate” quali Stati, aziende, famiglie.
Come reagire dunque, dove cercare protezione con un livello dei tassi americani che dimostra che il ciclo sta diventato molto maturo negli Stati Uniti? “Per fortuna questo non accade per ora in Europa o negli emergenti, lasciando un bel margine di crescita per il ciclo mondiale”, commenta De Berranger. “I tassi possono quindi continuare a salire, non rovineranno la primavera”.
Gli fa eco Sanchez Balcazar: “Mentre i rendimenti dei Treasury al 3% potrebbero aver colpito la soglia del dolore psicologico per alcuni investitori”, argomenta, “riteniamo che con il giusto approccio, i mercati del reddito fisso continuino ad offrire opportunità di rendimenti interessanti rettificati per il rischio nel lungo termine – nella misura in cui l’investitore sappia quali mercati obbligazionari esplorare e abbia la flessibilità per farlo”.
Aumento dell’inflazione, economia in surriscaldamento, cambiamento nell’equilibrio tra offerta e domanda: l’aumento dei rendimenti del decennale americano riporta la volatilità sui mercati degli asset rischiosi. Come affrontare il cambio di rotta di banche centrali e investitori?
Come ampiamente previsto, il presidente della Fed Jerome Powell – alla seconda riunione del 2018 – lascia i tassi all'1,5-1,75%. Occhi puntati sulla riunione del 13 giugno, ma secondo i fund manager l’inversione di tendenza fa già capolino nei mercati.
I rendimenti del decennale USA sono saliti al di sopra della soglia simbolica del 3% per la prima volta dall’inizio del 2014. Eliezer Ben Zimra, bond manager del gruppo svizzero, spiega quali sono gli strumenti obbligazionari meglio equipaggiati per far fronte a un contesto di tassi d’interesse in aumento.
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3,2 min