 5 min
La maggioranza propone emendamenti al dl Fisco volti alla rimozione dei vincoli introdotti l’anno scorso. E nel 2019 i primi dieci fondi Pir per rendimento hanno tutti restituito performance a doppia cifra
Nei corridoi del Parlamento italiano si torna a parlare di risparmio e più precisamente dei Piani individuali di risparmio (Pir).
Fra i numerosi emendamenti al dl Fisco presentati dai partiti, spicca la proposta della maggioranza di rimuovere i vincoli introdotti dal primo governo Conte con la legge di Bilancio 2019 sulla normativa Pir originale, varata a fine 2016 dall’allora ministro delle finanze Pier Carlo Padoan.
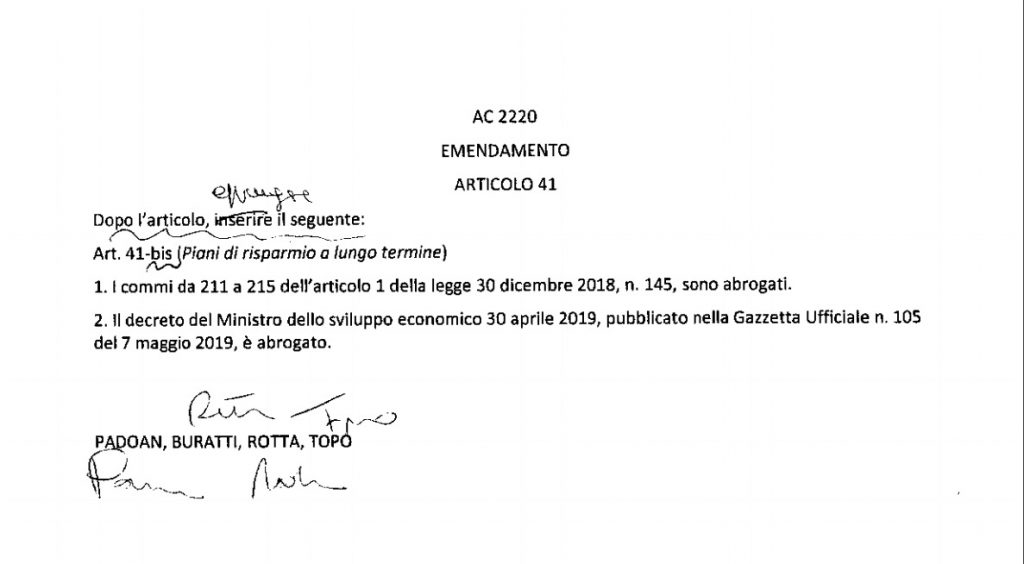
FocusRisparmio ha visionato in anteprima una bozza dell’emendamento depositato in Commissione Finanze alla Camera proprio da Padoan, oggi deputato del PD.
Il testo dell’emendamento prevede il ritorno dei Pir alla versione originale attraverso l’aggiunta di un articolo, il 41-bis, che al primo comma abroga i commi da 211 a 215 dell’articolo 1 della legge 30 dicembre 2018, n. 145 – la finanziaria per il 2019 che ha introdotto le modifiche ai Pir – e al secondo abroga il decreto del Mise dello scorso aprile che ne ha ratificato l’entrata in vigore.
In risposta a una domanda di Padoan nel corso dell’audizione sul decreto fiscale collegato alla manovra, la scorsa settimana il ministro dell’economia Roberto Gualtieri ha sottolineato l’opportunità di rivitalizzare i Pir: “Non so se un intervento si esaurisce nel tornare a come erano prima, ma il tema della rivitalizzazione dei Pir lo assumo, assieme a quello di sostenere la canalizzazione del risparmio verso investimenti a lungo termine”.
“Teniamo molto al ripristino dei Pir, magari cogliendo l’occasione per migliorare ulteriormente gli strumenti e raggiungere lo scopo generale: far affluire l’enorme risparmio privato alle Pmi italiane, che soffrono di scarsa capitalizzazione e eccessiva dipendenza dal canale bancario”, ha spiegato il deputato di Italia Viva, Luigi Marattin, in un’intervista al Corriere della Sera.
Di seguito, una timeline ufficiosa dell’esame degli emendamenti presentati al dl Fiscale.
- Mercoledì 13 novembre: attesa l’ammissibilità degli emendamenti, con il relativo termine per i ricorsi;
- Giovedì 14 novembre: atteso l’inizio dell’esame degli emendamenti in Commissione Finanze (Camera);
- Lunedì 25 novembre: atteso l’approdo in Aula.
Leggi anche Pir: obiettivi non realizzabili, la ricetta per uscire dall’impasse
Ritorno al futuro
Le modifiche rispetto alla disciplina originaria di fatto hanno bloccato la raccolta di questi prodotti d’investimento. La loro rimozione dunque, auspicata a gran voce dall’intera industria (clicca qui per rileggere l’intervista integrale al presidente Assogestioni, Tommaso Corcos), potrebbe far tornare agli operatori la voglia di investire in questo strumento di collegamento fra risparmio privato degli italiani e economia reale.
Secondo indiscrezioni di stampa, per favorire questo meccanismo uno degli emendamenti da inserire nel dl Fisco conterrebbe anche la proposta di raddoppiare le soglie d’investimento che passerebbero da 30mila a 60mila euro nel limite massimo di 300mila rispetto ai 150mila euro fissati dalla manovra istitutiva del 2017.
Ma perché i “vecchi” Pir sono così tanto cari all’industria e agli investitori? E per quale ragione le modifiche introdotte a inizio anno non sono state ben recepite dal mercato? Ripercorriamo storia e numeri di questo strumento.
Pir 1.0: una storia di successo
Introdotti dalla Legge di bilancio approvata a fine 2016, i Piani individuali di risparmio sono entrati nel loro terzo anno di vita confermando il significativo compito di strumenti diretti al finanziamento dell’economia reale del Paese, svolgendo un ruolo centrale nel vivacizzare l’operatività dei mercati finanziari italiani.
Secondo i dati a disposizione dell’ufficio studi di Assogestioni, al 30 giugno 2019 l’investimento dei fondi Pir-compliant in azioni e obbligazioni di emittenti italiani non appartenenti all’indice principale FTSE Mib si attesta al 38% del portafoglio, quasi il doppio del 21% imposto dalla normativa.
Concentrandosi sul solo segmento dei fondi “Azionari Italia”, la quota delle azioni italiane quotate al di fuori del FTSE Mib sale al 46%, esattamente 20 punti percentuali in più rispetto a quanto fatto registrare dai fondi non Pir-compliant della medesima categoria.
La portata innovativa dei Pir al momento del loro debutto sul mercato nazionale è stata dunque notevole. “I Pir hanno acceso i riflettori degli investitori sulle pmi italiane. Con questi fondi sono aumentati gli scambi sulle small cap e le Ipo: si sono quotate all’Aim 49 aziende tra il 2017 e il 2018”, ricorda Luigi De Bellis, co-responsabile ufficio studi di Equita, aggiungendo che “lo scorso anno gli investitori italiani, anche grazie ai Pir, hanno sostanzialmente mantenuto le posizioni investite, nonostante la volatilità dei mercati”.
Nel complesso, l’impatto sui segmenti di mercato azionario meno capitalizzati è stato più che positivo. Le partecipazioni detenute dai Pir rappresentano il 10% del flottante dei segmenti Aim e Mid Cap; con riferimento al segmento Small cap la quota è invece dell’8%. In termini assoluti le risorse ammontano a quasi 5 miliardi.
Pir 2.0: un colpo alla raccolta
Sempre attingendo al patrimonio informativo Assogestioni, a fine giugno i 71 Pir censiti totalizzano un patrimonio gestito complessivo di 18,5 miliardi di euro, in crescita del 7% rispetto allo stock registrato a fine 2018.
La dinamica della raccolta netta, dopo il boom di sottoscrizioni del 2017 (+11 miliardi) e la sostanziale tenuta del 2018 (+4 miliardi), registra una lieve flessione nell’anno in corso (-350 milioni) dovuta proprio alle modifiche normative introdotte con la manovra finanziaria dello scorso anno che ha di fatto inibito la possibilità per nuovi investitori di sottoscrivere quote di fondi Pir-compliant secondo la normativa del 2016.
L’iniziativa del governo giallo-verde lo scorso anno ha rivisto i vincoli di investimento dei Pir con il fine di incentivare il ricorso a strumenti alternativi. Per questo la nuova norma con il decreto attuativo datato 30 aprile e pubblicato in Gazzetta Ufficiale il 7 maggio 2019 stabilisce che:
-il 70% del patrimonio del fondo deve essere destinato a strumenti finanziari emessi da imprese italiane;
-il 30% di questo 70% (il 21% complessivo del patrimonio del fondo) deve essere investito in strumenti emessi da imprese non appartenenti all’indice FTSE Mib;
-di questo 30%, il 3,5% deve essere dedicato a pmi quotate sull’Aim Italia e il 3,5% in quote o azioni di fondi di venture capital italiani che investono nelle stesse imprese che rispondono ai requisiti Pir.
Le performance dei fondi Pir-compliant
Nel frattempo, i prodotti Pir lanciati sull’onda dell’entusiasmo a cavallo fra dicembre 2016 e maggio 2017 hanno totalizzato performance di tutto rispetto, con un rendimento medio annualizzato del 19,4% quest’anno e dell’8,3% sugli ultimi tre anni.
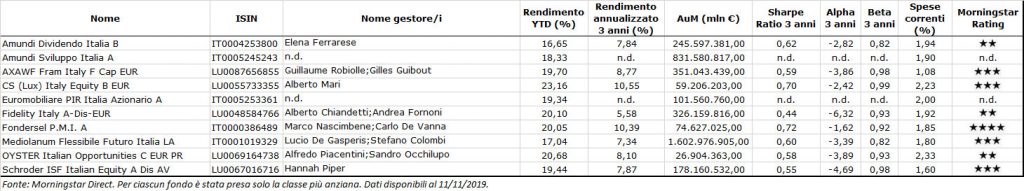
I dati Morningstar ci dicono che i primi dieci fondi Pir per rendimento hanno tutti restituito nel 2019 performance a doppia cifra. In termini di performance risk-adjusted (Sharpe ratio, ndr) ben sette fondi su dieci remunerano più del doppio ogni singola unità di rischio (misurato in termini di volatilità). In testa a questa classifica troviamo il fondo Credit Suisse Italy Equity che sui tre anni mantiene la doppia cifra e un indice di Sharpe di tutto rispetto.
Chi raccoglie i rendimenti?
Rendimenti più che soddisfacenti in un mondo di tassi zero o negativi. Ma chi sta raccogliendo questi frutti? Per il momento solo chi aveva sottoscritto i Pir al momento del loro lancio e fino al 31 dicembre 2018 visto che ora – dati alla mano – la raccolta dei fondi aperti Pir-compliant è completamente bloccata.
La stima del numero dei sottoscrittori che detengono fondi Pir-compliant a fine 2018 dà conto di oltre 880 mila investitori di fondi Pir italiani; includendo la fetta dei Pir esteri la stima supera il milione di unità. L’investimento medio è di circa 12.100 euro, importo di poco inferiore alla metà del limite massimo investibile in ciascun anno che è pari a 30.000 euro (limite che ora potrebbe esser alzato a 60.000 mila euro).
“Riteniamo che la soluzione migliore sia tornare alla versione originale della norma eliminando quindi i limiti minimi all’investimento su Aim e venture capital, quelli cioè che hanno messo il freno al prodotto”, commentano gli analisti di Equita Sim.
Tuttavia, secondo quanto trapela da Montecitorio, è possibile che alla fine la modifica possa agganciarsi alla legge di bilancio piuttosto che al decreto Fisco in conversione alla Camera, lasciando più tempo alle forze politiche, che paiono concordi sulla necessità di un intervento.


