Delrue (UBP): “No downside, no party! Sfruttare l’aumento della volatilità con i bond convertibili”
14 maggio 2018
di EUGENIO MONTESANO
4 min
Il rialzo dei tassi da parte delle banche centrali e il ritorno della volatilità sui mercati azionari hanno risvegliato l’appetito degli investitori per i bond convertibili. L’investment specialist di Union Bancaire Privée spiega perché sono uno degli asset più validi per affrontare l’attuale contesto di mercato.
Nicolas Delrue, investment specialist convertible bonds di Union Bancaire Privée (UBP)
“I vantaggi della convessità rendono le obbligazioni convertibili una asset class per tutte le stagioni. Tuttavia, alcuni contesti di mercato risultano essere particolarmente vantaggiosi per questi bond. Riteniamo di trovarci attualmente in uno di questi”.
L’ambiente di investimento al quale fa riferimento Nicolas Delrue, investment specialist convertible bonds di Union Bancaire Privée (UBP) è quello da fine ciclo economico, con tassi di crescita positivi ma più contenuti, inflazione in (lieve) aumento e banche centrali pronte a rimuovere, seppur molto gradualmente, gli stimoli che hanno sostenuto la crescita e sospinto i mercati verso i record storici del 2017.
Le prime avvisaglie di un cambio di rotta dei mercati sono arrivate a febbraio, quando le Borse hanno smesso di mettere a segno nuovi rialzi, con una correzione che in un trimestre ha fatto perdere in media il 7% dai massimi di fine gennaio.
Perché si è risvegliato l’appetito per le obbligazioni convertibili?
Con il ciclo economico che sta diventando maturo emergono nuove sfide. La correzione dei mercati e il conseguente ritorno della volatilità hanno risvegliato l’interesse verso i fondi obbligazionari e la ricerca di strumenti alternativi alle azioni che possano essere una buona scelta di lungo periodo. I convertible bond sono un asset valido quando la volatilità è in aumento, i tassi ai minimi e le economie in crescita, anche se lenta, con gli occhi sempre puntati alle manovre delle banche centrali.
Qual è il vantaggio per gli investitori che investono in convertibili con all’orizzonte la normalizzazione delle politiche monetarie e il graduale aumento dei tassi di interesse in Usa e Regno Unito?
Il previsto rialzo dei tassi può portare volatilità sul mercato, ma siamo fiduciosi nella nostra capacità di gestirla come un vantaggio, e nella capacità dell’asset class di reagire altrettanto positivamente. In questo contesto, l’inferiore sensibilità ai tassi di interesse intrinseca alle obbligazioni convertibili è senz’altro vantaggiosa. Le obbligazioni convertibili, grazie alla componente azionaria, aumentano di valore con l’aumentare dei tassi di interesse compensando l’effetto negativo della componente obbligazionaria che invece soffre con i tassi in rialzo.
Quali sono le caratteristiche che rendono l’asset class particolarmente attraente nell’attuale contesto di mercato?
Investire in obbligazioni convertibili conviene perché rappresentano un investimento a reddito fisso che consente di partecipare all’apprezzamento dell’equity in maniera crescente. Questo perché mostrano un rapporto asimmetrico con la volatilità: beneficiano maggiormente di un aumento del prezzo delle azioni sottostanti rispetto a quanto perdono in seguito a un calo dello stesso valore. È la cosiddetta «convessità», caratteristica precipua dei bond convertibili. Questo significa che anche una forte volatilità dei titoli può essere affrontata positivamente da queste obbligazioni.
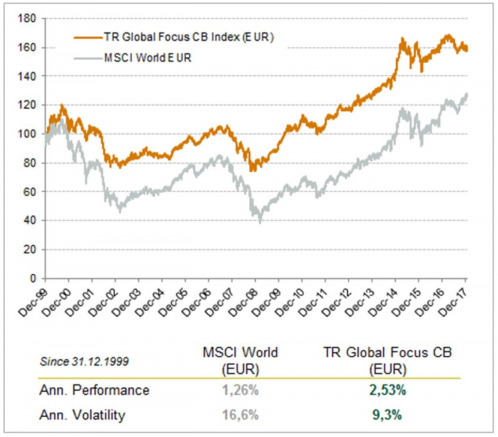
Convessità e benefici di lungo termine. Azionario e convertibile globale a confronto
Fonte: UBP, Bloomberg (dati al 31 gennaio 2018). Indice convertibili: Thomson Reuters Convertible Global Focus Index (EUR). Indice azionario: MSCI World (EUR).
Come funziona la convessità delle obbligazioni convertibili?
La convessità dei convertibili permette di investire partecipando in maniera incrementale all’azionario rimanendo protetti sul downside. Nel punto di massima convessità l’aumento del prezzo del convertibile risulta superiore all’aumento dell’azione sottostante.
Al contrario, al diminuire dei prezzi dell’equity il prezzo del convertibile si abbassa, ma in misura inferiore. Man mano che i prezzi delle azioni scendono il bond tende a comportarsi come una normale obbligazione e a essere meno sensibile all’equity, appianandosi fino a convergere verso il suo valore di titolo fixed income. Quando invece il mercato azionario sale, il convertibile tende a diventare più sensibile all’equity.
Di recente le performance non sono state stellari: nel 2017 questi bond hanno perso mediamente lo 0,37% (dati in euro). Hanno fatto meglio nel lungo termine: secondoun’analisi di Morningstar in 10 anni i fondi Global convertible hanno segnato un +5,5% annualizzato. Quali sono le prospettive di rendimento future?
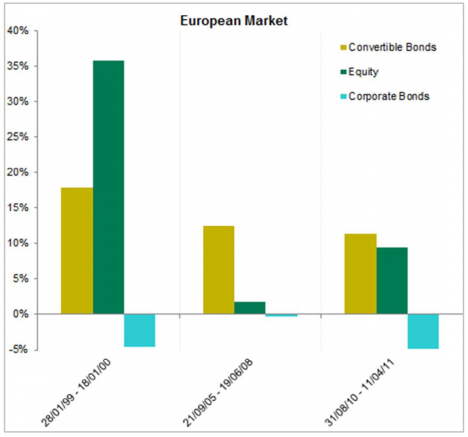
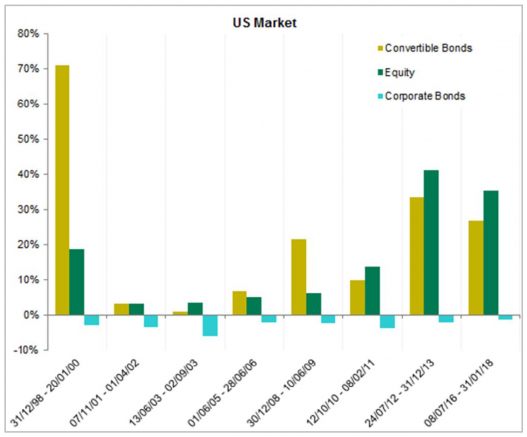
Per loro natura le obbligazioni convertibili hanno tradizionalmente offerto agli investitori benefici di lungo termine, tra cui rendimenti analoghi a quelli azionari, minor volatilità e perdite ridotte. Negli ultimi vent’anni, sia in Europa sia negli Stati Uniti, le obbligazioni convertibili sono sistematicamente finite in territorio positivo, a volte addirittura battendo i titoli azionari. Invece in un contesto di tassi di interesse in rialzo, le obbligazioni societarie «pure» hanno registrato rendimenti sistematicamente negativi.
Comportamento dei bond convertibili con tassi di interesse in aumento (Europa e Stati Uniti)
Fonte: UBP, Bloomberg (dati al 31 gennaio 2018). L’analisi comprende periodi in cui il rendimento del bund decennale è salito di oltre 120 punti base. Indici considerati – Corporate bond: Citi EuroBig Index; Convertible bond: Thomson Reuters Convertibles Europe Index (EUR); Equity: Stoxx Europe 50 NR.
Fonte: UBP, Bloomberg (dati al 31 gennaio 2018). L’analisi comprende periodi in cui il rendimento del treasury decennale è salito di oltre 120 punti base. Indici considerati – Corporate bond: Barclays US Gov/Credit TR USD; Convertible bond: Thomson Reuters Convertible US Vanilla Index (USD); Equity: S&P 500 Net TR.
“Alla ricerca di ‘Alpha’” è la rubrica di FocusRisparmio.com dedicata a investimenti, mercati e all’attualità economico-finanziaria. Ogni lunedì, con l’aiuto degli esperti del settore, vengono messi sotto la lente i fatti recenti più significativi e gli appuntamenti che avranno effetti sul medio e lungo termine.
Jasper van Ingen, senior portfolio manager di NN Investment Partners, analizza il potenziale impatto che la crescita globale avrà sulle emissioni di bond convertibili.
Aumento dell’inflazione, economia in surriscaldamento, cambiamento nell’equilibrio tra offerta e domanda: l’aumento dei rendimenti del decennale americano riporta la volatilità sui mercati degli asset rischiosi. Come affrontare il cambio di rotta di banche centrali e investitori?
Come ampiamente previsto, il presidente della Fed Jerome Powell – alla seconda riunione del 2018 – lascia i tassi all'1,5-1,75%. Occhi puntati sulla riunione del 13 giugno, ma secondo i fund manager l’inversione di tendenza fa già capolino nei mercati.
L’era della crescita senza inflazione, ingenerata da un influsso anomalo e inatteso di liquidità anche nel 2017, è tramontata per sempre. Si va verso la normalizzazione dei tassi e con essa torna nel mercato la volatilità
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min