van Ingen (NN IP): “Perché i bond convertibili sono la migliore risposta alla rotazione in corso”
2 maggio 2018
di Eugenio Montesano
3,30 min
Jasper van Ingen, senior portfolio manager di NN Investment Partners, analizza il potenziale impatto che la crescita globale avrà sulle emissioni di bond convertibili.
Contemperare le esigenze di rendimento sul lungo periodo con le opportunità e i rischi di breve degli investimenti in bond in un ambiente di investimento in cui l’economia globale continua a crescere in modo sincronizzato e, al contempo, gli investitori assistono al progressivo ritorno della volatilità e della pressione sugli yield obbligazionari dei paesi sviluppati, treasury in primis.
asper van Ingen, senior portfolio manager di NN Investment Partners
Come navigare l’attuale scenario con investimenti a reddito fisso? “Prevediamo due possibili scenari economici in cui i tassi di interesse aumenteranno e la crescita economica resterà contenuta o sfonderà al rialzo. In entrambi questi scenari, le obbligazioni convertibili offrirebbero eccellenti opportunità di investimento tattico”, spiega Jasper van Ingen, senior portfolio manager di NN Investment Partners.
Il gestore sottolinea l’esistenza di una correlazione positiva tra stretta monetaria, aumento dei rendimenti obbligazionari e maggiore emissione di obbligazioni convertibili. “L’aumento dei tassi e dei rendimenti obbligazionari dovrebbero incentivare le imprese ad emettere obbligazioni convertibili, al fine di risparmiare sulle spese per interessi, migliorare le dinamiche di mercato e ampliare il ventaglio delle opportunità di investimento”, osserva.
E se sui 36 mesi i fondi convertibili globali riportano performance modeste – la classifica Morningstar dei dieci migliori fondi obbligazionari convertibili globali a tre anni mostra un rendimento medio annualizzato dell’1,03% (dati al 5 marzo 2018) – il gestore dell’asset manager olandese pone l’accento sulla struttura asimmetrica dei rendimenti delle obbligazioni convertibili, che “partecipano al rialzo azionario proteggendosi al tempo stesso contro i ribassi”.
Nel corso del ciclo economico, prosegue van Ingen, “le obbligazioni convertibili catturano il 30-60% della performance dei titoli azionari sottostanti. Questa asimmetria genera un rapporto positivo con la volatilità. Il profilo di rendimento asimmetrico significa che, a parità di altre condizioni, una convertibile beneficia maggiormente di un aumento del prezzo delle azioni sottostanti rispetto a quanto perde in seguito a un calo di pari entità. Questa caratteristica fa sì che una maggiore volatilità dei titoli sia positiva per queste obbligazioni”.
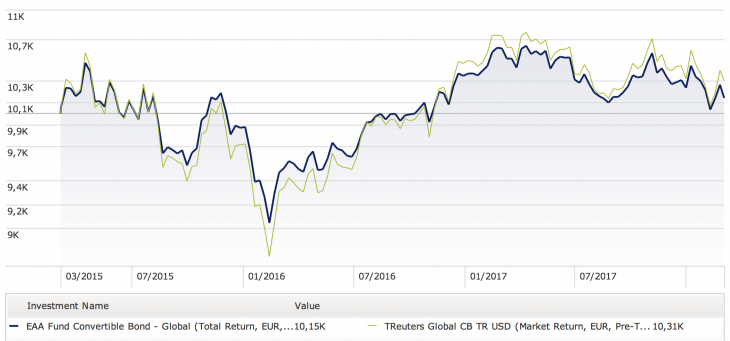
Crescita di 10 mila euro investiti nella categoria Obbligazionari convertibili globali a confronto con l’indice TReuters CB TR a 3 anni
Fonte: Morningstar Direct, dati al 5 marzo 2018. Nota: il grafico è di crescita: si ipotizza un investimento iniziale di 10.000 euro.
.
A fare da contraltare al rendimento, come gli investitori ben sanno, c’è la componente di rischio, in aumento su tutte le asset class in un ambiente di investimento in cui l’inflazione ha ricominciato lentamente a salire e le banche centrali iniziano a ridurre gli stimoli.
Secondo van Ingen anche sotto questo profilo i bond convertibili presentano caratteristiche adatte alla nuova congiuntura finanziaria, con un rating medio dell’universo delle convertibili bilanciate “attualmente a BBB-. In periodi turbolenti, il tasso di default dell’universo delle convertibili è molto più basso di quello delle obbligazioni ad alto rendimento. Ad esempio, nella crisi finanziaria del 2008, il tasso di default delle convertibili ha raggiunto un picco a meno del 3%”.
Come le azioni, prosegue l’esperto, “anche le convertibili hanno una correlazione negativa con i rendimenti dei titoli di Stato (-11% negli ultimi 20 anni – dati al 25 aprile 2018), mentre la correlazione tra le convertibili e i rendimenti azionari è elevata (87%), a tutela degli investitori in periodi di aumento dei rendimenti del Treasury. Infatti, queste obbligazioni hanno mostrato un forte ritorno positivo durante l’ultimo significativo rialzo dei rendimenti del Treasury – il taper tantrum di maggio-settembre 2013 – quando i rendimenti dei Treasury a cinque anni sono aumentati dallo 0,71% all’1,60%”.
Infine, conclude van Ingen, la limitata correlazione delle convertibili con altre asset class tradizionali “le rende un valido diversificatore, aumentando il rendimento atteso ponderato per il rischio di un portafoglio”, ragion per cui è opinione del gestore che le convertibili “rappresentino un’interessante opportunità di investimento per il 2018 e non solo. Questa asset class combina diverse caratteristiche che possono rivelarsi preziose: una duration effettiva bassa, una correlazione moderata con altre asset class e una partecipazione ai mercati azionari supportati dalle aspettative di crescita”.
I rendimenti del decennale USA sono saliti al di sopra della soglia simbolica del 3% per la prima volta dall’inizio del 2014. Eliezer Ben Zimra, bond manager del gruppo svizzero, spiega quali sono gli strumenti obbligazionari meglio equipaggiati per far fronte a un contesto di tassi d’interesse in aumento.
Puntare su bassa duration, bond governativi di qualità (anche emergenti) e crediti ipotecari americani. Il direttore investimenti del colosso obbligazionario illustra l’allocation del fondo Pimco Income, best seller del 2017 in Europa, di cui è cogestore.
“Non è saggio possedere un’ampia concentrazione di un’asset class la cui performance dipende così tanto da un unico compratore”. Amanda Stitt, Head of Fixed Income Product Specialists di Legg Mason, suona l’allarme in vista del tapering Bce.
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3,30 min