5 marzo 2020
In breve

Effetto Powell-Biden sul portafoglio
Sottopesati sull’azionario, neutrali in eur/usd e oro come copertura: la ricetta di Candriam tra primarie democratiche, tassi e coronavirus

 4 min
L’esplosione del coronavirus e la sua rapida diffusione in diversi continenti stanno facendo traballare i mercati poiché gli investitori internazionali temono il rischio di una recessione globale dell’economia.
In poco più di una settimana, gli indici azionari delle principali Borse hanno accusato una profonda correzione sui timori di una esplosione dei contagi a livello mondiale e, soprattutto, di un prolungato e generalizzato calo dei consumi e con ogni probabilità degli utili delle aziende.

Fonte: Tradingview
Nel grafico riportato sopra l’andamento dell’indice S&P 500 nell’ultima settimana. Il benchmark di riferimento per l’azionario Usa ha perso circa l’8% da quando il virus è uscito dai confini della Cina.
“Storicamente la reazione degli indici azionari alle grandi epidemie degli ultimi venti anni è concentrata soprattutto nelle prime settimane dei contagi e della diffusione a livello globale”, analizza Marzotto Sim in un report.
I numeri rilevati dalla casa d’investimento parlano da soli: praticamente in tutti i casi indipendentemente dalla velocità dei contagi e dal tasso di mortalità, nei mesi successivi gli indici azionari sono tendenzialmente più alti della fase precedente all’individuazione del virus.
“È impressionante il cinismo mostrato dal mercato trattando in maniera diversa le economie industrializzate dai mercati emergenti, ma è anche vero che la concentrazione del Pil mondiale in pochi paesi li rende in questa ottica più rilevanti agli occhi degli investitori per il calcolo delle prospettive future”, spiega il report della Sim.
Per Natixis la correzione del mercato ha fatto sì che l’azionario globale sia ora più economico, “ma non ancora a buon mercato”, commenta Dave Lafferty, chief market strategist della casa di gestione francese.
“Gli effetti di trascinamento sui multipli prezzo/utili forward per l’MSCI World Index e per l’indice S&P 500 sono abbastanza in linea con le rispettive medie quinquennali”, scrive Lafferty, aggiungendo che “entrambi gli indici trattano ancora a premi più alti del 5%-10% rispetto alle loro valutazioni medie a 10 anni”.
Inoltre, osserva il gestore, le previsioni di utili azionari effettuate con un’ottica bottom-up sono ancora troppo ottimistiche e le aziende non stanno nascondendo la mancanza di visibilità sugli utili, ma le stime sono scese solo marginalmente, con una ripresa a V dei profitti ipotizzata solamente per la seconda metà dell’anno e per il 2021”.
L’analisi di Marzotto Sim conferma questo scenario: “Il rischio di una recessione e calo degli utili aziendali – indipendentemente dall’esito delle elezioni o dalla attenuazione dei timori da contagio – sta purtroppo concretizzandosi. Il blocco della produzione e dei consumi in gennaio in Cina, seguito anche da altri paesi in febbraio e in marzo, rende la ripresa economica estremamente incerta nel primo semestre. Il rischio è che anche a fronte di un possibile recupero nel secondo semestre, il risultato finale possa essere per il 2020 ampiamente sotto le aspettative medie di fine 2019”.
In un’analisi di MSCI firmata da Thomas Verbraken, executive director e risk management solutions research, Chenlu Zhou, executive director e multi-asset class factor research team e Juan Sampieri, senior associate e portfolio management research, gli analisti sottolineano come la pericolosità delle interruzioni nella catena di approvvigionamento globale e la riduzione dei consumi possano incidere sugli utili delle aziende a breve termine. “Gli shock combinati di domanda e offerta potrebbero portare a una grave riduzione a breve termine della crescita del Pil”, si legge nel report apparso sul sito dell’index provider americano.
Per i tre esperti è meno chiaro se il coronavirus avrà effetti a lungo termine. “Una crisi prolungata potrebbe, ad esempio, portare a continui cambiamenti nelle catene di approvvigionamento globali, contribuendo a un parziale rovesciamento del commercio globale e al modo in cui le aziende conducono le loro attività”, commenta il terzetto di analisti.
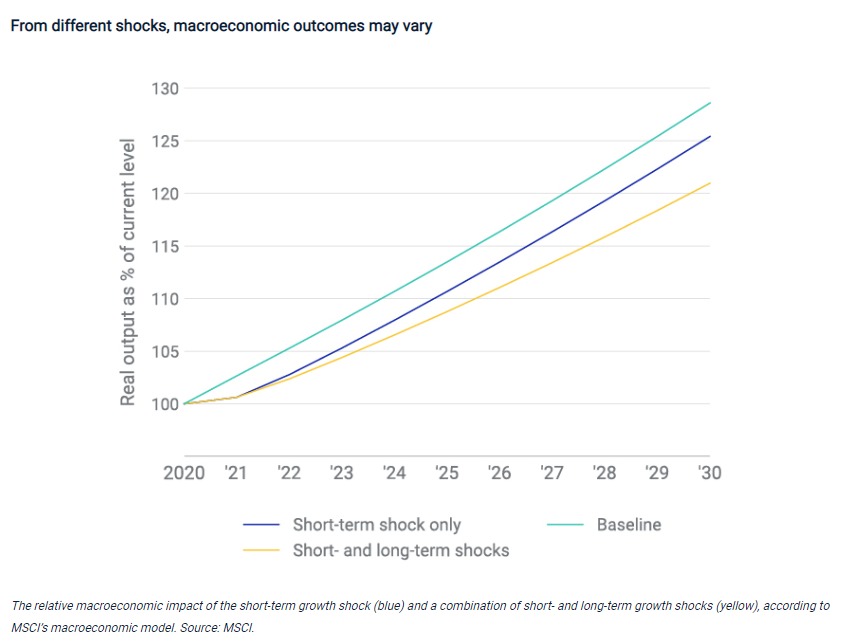
La tabella di MSCI compara uno shock di breve termine (blu scuro) con una combinazione di shock a breve e lungo termine (giallo). Mentre lo scenario a breve termine porta a un solo calo della produzione – dopo di che torniamo a un normale regime di crescita – lo scenario a lungo termine porta a una crescita persistentemente inferiore. “Quest’ultimo caso potrebbe avere implicazioni significative per la futura performance del mercato azionario” affermano Verbraken, Zhou, Sampieri.
Ma c’è un ulteriore driver per i mercati finanziari. Con l’aumentare dell’incertezza sulla crescita futura, gli investitori potrebbero diventare più avversi al rischio e richiedere un premio più elevato per compensarli del rischio aggiuntivo che stanno assumendo. Se lo facessero, attaccherebbero i guadagni futuri in modo più aggressivo e abbasserebbero le valutazioni delle aziende, incidendo sui prezzi di mercato.
In questo quadro Marzotto sposa una linea difensiva e suggerisce di affrontare un contesto del genere aumentando la componente liquida del portafoglio e, contemporaneamente, procedere con un riposizionamento almeno parziale della componente azionaria su settori più difensivi.
“In particolare, analizza il broker, a fronte di una politica monetaria molto accomodante da parte delle banche centrali, sovrappeseremmo utilities europee, farmaceutici sia europei che statunitensi, biotecnologie e consumer staples”.
Il consiglio di Natixis mira invece a non dissipare le potenziali occasioni di questa crisi: “L’aumento della volatilità dovrebbe fornire ampie opportunità per riequilibrare, ottimizzare le conseguenze fiscali o avviare una fase di riallocazione su differenti asset class. Per quanto riguarda l’allocazione del rischio, la discrezione rimane la parte migliore: l’incertezza è elevata e il potenziale di perdite al ribasso è maggiore rispetto a quello di guadagni al rialzo e gli investitori potrebbero voler rimanere vicini o appena al di sotto dei loro obiettivi di rischio complessivo”.
Ecco perché per l’asset manager visto l’elevato grado di rischio di rischio azionario e i rendimenti obbligazionari prossimi ai minimi storici, gli investitori potrebbero voler prendere in considerazione strategie alternative o non tradizionali in grado di consentire loro una certa partecipazione al mercato, “ma con una minore volatilità complessiva”.
Leggi anche Holmes (Lumyna): “Con la volatilità tornano in voga le strategie alternative”
Nel frattempo, le obbligazioni statunitensi hanno continuato il loro rally, che ha schiacciato i rendimenti sui minimi storici, movimento sostenuto dal taglio dei tassi “di emergenza” deciso martedì dalla Fed. Al di là della curva, i rendimenti statunitensi sono precipitati ai minimi storici con i Treasury a 2 anni che ha chiuso a 0,70%, mentre il decennale americano ha chiuso all’1%.
L’ampio mercato americano, misurato dal Bloomberg Barclays US Aggregate Bond, ora presenta un rendimento di 1,57% – più o meno equivalente ai minimi storici registrati nell’ottobre del 2012.
“Con bassi rendimenti e lunghe duration, il rischio di tasso di interesse che accompagnerebbe il contenimento del virus e/o la crescita più forte non è mai stata così alto”, commenta Natixis. Ecco perché la pressione al ribasso sui rendimenti può continuare dinanzi al peggioramento dei dati macroeconomici, ma in questo contesto, le perdite delle azioni supererebbero sicuramente l’apprezzamento delle obbligazioni.
Sottopesati sull’azionario, neutrali in eur/usd e oro come copertura: la ricetta di Candriam tra primarie democratiche, tassi e coronavirus
