Per il presidente Cipolletta le iniziative di Cdp e Fii vanno nella giusta direzione “ma serve uno sforzo in più”. Per contrastare il coronavirus il settore “è impegnato nel garantire liquidità alle imprese”
Innocenzo Cipolletta, presidente Aifi
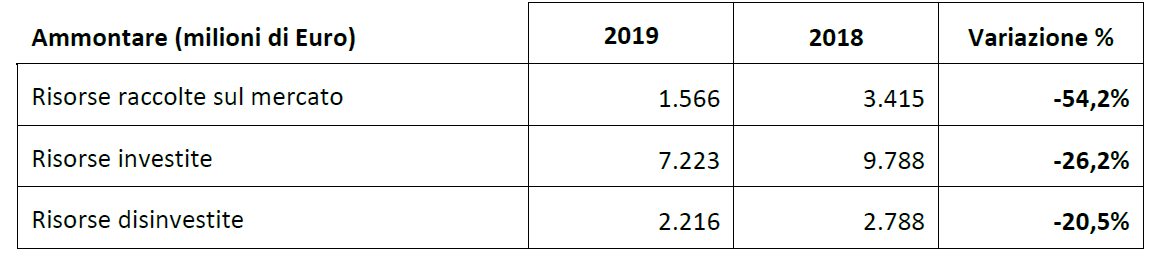
Nel 2019 la raccolta sul mercato del private equity e venture capital è stata pari a 1.566 milioni di euro, in calo del 54% rispetto ai 3.415 milioni dell’anno precedente. Rispetto all’anno precedente – che aveva registrato i volumi più alti mai riscontrati nel mercato italiano – si è osservata una diminuzione del 26% dell’ammontare investito, sceso a 7.223 milioni di euro.
Sono i numeri che emergono dall’analisi condotta da Aifi (l’Associazione italiana del private equity, venture capital e private debt), in collaborazione con PwC-Deals sul mercato italiano del capitale di rischio.
Private equity e venture capital: riassunto dei principali indicatori; Fonte: AIFI – PwC
“Si tratta di valore fortemente influenzati dal fatto che nel 2018 l’attività è stata caratterizzata da numerose operazioni di significativa dimensione”, spiega Innocenzo Cipolletta, presidente Aifi, che nel corso della presentazione si sofferma sul problema dimensionale dei fondi di private equity e venture capital italiani.
“Pesa la carenza di operatori di rilievo e di fondi dei fondi nazionali tali da far crescere il numero e la dimensione degli operatori italiani. Nel 2019 i soli fondi di fondi operanti in Italia sono stati quelli internazionali che tuttavia stentano a ritrovare condizioni di investimento adatto ai loro target”, sottolinea Cipolletta che avverte sulla necessità dell’Italia di dotarsi di un “operatore di grandi dimensioni che sappia convogliare il risparmio. In questa direzione si sta muovendo Cassa depositi e prestiti (Cdp) con il Fondo d’investimento italiano (FII), ma servono dimensioni più rilevanti di quelle finora concepite”.
“Il mercato italiano è ancora fortemente influenzato dalla presenza di mega deal che avevano spinto al rialzo, specialmente nel comparto infrastrutture, le statistiche del 2018,” ha commentato Francesco Giordano, partner di PwC – Deals. “I dati del 2019, pur con un minor numero di mega deal rispetto allo scorso anno, mostrano una buona tenuta del numero di buy out che cresce del 13%”.
Il ruolo del PE e del VC nel 2020
Se a ridimensionare le performance del 2019 sono stati gli effetti di un 2018 sopra le righe, ad offuscare le performance del settore nel 2020 ci sono gli effetti nefasti dell’epidemia di coronavirus sul sistema economico del Paese.
“La crisi attuale – sottolinea Cipolletta – è opposta a quella del 2008 che fu finanziaria e si propagò poi all’economia reale. Oggi, invece, la crisi è inversa perché è iniziata nel sottobosco delle attività produttive per poi propagarsi al sistema finanziario. La caduta del Pil attuale sarà più forte rispetto a quella del 2009 ma ci attendiamo un rimbalzo se già nell’estate la situazione dovrebbe normalizzarsi”.
Il presidente Aifi sottolinea il ruolo delle società di pe e vc nel sostenere il sistema produttivo e l’economia reale: “Tutti i nostri operatori sono impegnati nel garantire risorse alle imprese in modo da garantire che il sistema produttivo non venga danneggiato in modo irreversibile. Riteniamo, infatti, che dopo il crollo del Pil ci sarà un rimbalzo e quindi le nostre imprese devono trovarsi nelle condizioni di cogliere questa opportunità”.
Raccolta e investimenti 2019, i dettagli Aifi
Con riferimento alla provenienza geografica dei fondi, la raccolta 2019 di private equity e venture capital ha beneficiato della componente domestica per il 73%, mentre il peso di quella estera è stato del 27%. Gli operatori che nel 2019 hanno svolto attività di fundraising sul mercato sono stati 22. A livello di fonti, il 24% della raccolta deriva da fondi pensione e casse di previdenza, seguiti dal settore pubblico, inclusi i fondi istituzionali (22%), e investitori individuali e family office (21%).
Per quanto concerne gli investimenti del settore, escludendo dalle analisi le infrastrutture – grandi protagoniste lo scorso anno con investimenti particolarmente rilevanti – il dato del 2019 (6.713 milioni di euro) risulta in linea con l’anno precedente (6.747 milioni). Tornando al totale investito, aggiunge Aifi nel report annuale, aggiungendo la quota parte relativa ad eventuali co-investitori, non classificabili come operatori di private equity e venture capital, e la leva finanziaria utilizzata per le operazioni di buy out, l’ammontare complessivo si attesta a oltre 12 miliardi di euro.
Inoltre, considerando a fianco degli operatori istituzionali censiti anche altri soggetti di differente natura che hanno investito a fianco di quelli tradizionali, quali ad esempio club deal, family office, Spac, asset manager e altri veicoli di investimento, nel corso del 2019 sono stati investiti complessivamente in equity quasi 10 miliardi di euro, distribuiti su circa 450 società. Secondo i dati distribuiti da Aifi il numero di operazioni è cresciuto del 3% attestandosi a 370, rispetto alle 359 dell’anno precedente.
Guardando ai comparti, il 2019 vede una decrescita dell’early stage per ammontare, -17% con 270 milioni di euro investiti, mentre il numero di operazioni è rimasto pressoché stabile pari a 168 (172 nel 2018); l’expansion rimane in termini di numero allineato al 2018 con 48 operazioni, mentre cresce del 10% nell’ammontare (896 milioni di euro); sale il numero delle operazioni di buy out (+13%) a 123, mentre rimane in linea l’ammontare, pari a 5.096 milioni di euro (-3%). Da sottolineare che il segmento dell’expansion è stato nel 2019 il secondo per ammontare, superando quello delle infrastrutture che nell’anno considerato è diminuito dell’83% in termini di ammontare (510 milioni di euro) e del 19% nel numero.
L’associazione italiana del private equity e venture capital debt presenta il dato annuale: sfiorati 10 miliardi di euro di investimenti. La d.g. Gervasoni: “Il mercato continua a muoversi anche nel 2019”. Il presidente Cipolletta avverte: “Governo agisca per evitare recessione”

 4 min