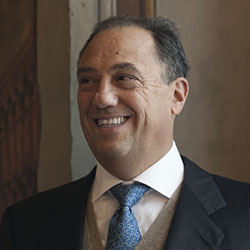
Pittatore (Banca Finnat): “I banker hanno significato solo se offrono una consulenza trasversale”
19 dicembre 2018
di EUGENIO MONTESANO
2 min
Come sarà il 2019 del private banking, settore in forte trasformazione e su cui l’industria del risparmio sta puntando molte delle sue carte? Il direttore commerciale della banca privata romana identifica alcune delle possibili soluzioni per fidelizzare clienti dai bisogni sempre più complessi.
Carlo Angelo Pittatore, direttore commerciale e responsabile della rete di private banking dell’istituto di credito privato Banca Finnat Euramerica
L’introduzione di MiFID II “ha comportato tre notevoli sforzi, innovazione tecnologica, metodo e formazione. Per il private banking questo salto obbligato è una grande opportunità, dal momento che il prodotto in quanto tale ha perso ogni distinzione commerciale, spostando la catena del valore interamente sulla consulenza”.
L’analisi è di Carlo Angelo Pittatore, direttore commerciale e responsabile della rete di private banking dell’istituto di credito privato Banca Finnat Euramerica, che identifica nell’advisory ai grandi patrimoni la stella polare del gestito per gli anni a venire.
In uno scenario sempre più complesso dal punto di vista normativo, fiscale e dell’evoluzione quotidiana dei mercati, riflette Pittatore, si rende necessaria un’evoluzione dell’industria. “Le piattaforme aperte che hanno reso accessibili una amplissima gamma di strumenti finanziari hanno appiattito l’esclusività delle reti come fornitori di prodotti. L’introduzione del target market e del test di efficienza hanno reso banale il processo inerente lo studio del singolo prodotto finanziario”.
Come si è evoluto il ruolo dei banker e quali saranno i punti di forza del modello di wealth management vincente che emergerà nei prossimi anni? La figura del private banker ha ormai significato solo se è in grado di dare al cliente uno spettro di consulenza trasversale nelle diverse componenti: governance, imprenditoriale e di asset liability management. La governance significa supportare il cliente nell’organizzazione delle regole che coinvolgono il proprio patrimonio, equilibri familiari e aziendali in ottica presente e futura. L’aspetto impresa riguarda la capacità di indirizzare il cliente nelle scelte strategiche della vita dell’impresa, crescita, internazionalizzazione, ristrutturazione, trasmissione. L’asset liability management consiste nello strutturare i flussi di cassa futuri in equilibrio patrimoniale, di cui l’asset allocation è una parte importante. Inquadrato in questo modo il ruolo del private banking se ne deduce la necessità di disporre di una rete di professionisti poliedrici, che oltre alla capacità di relazione, a quelle tecniche nel mondo degli investimenti, sappiano avere una visione in grado di supervisionare tutti i tre aspetti, governance, corporate e gestione dell’asset liability.
In un contesto post-MiFID e con la competizione nel settore che si fa sempre più agguerrita, come è possibile distinguersi? È necessario disporre di una struttura aziendale in grado di essere veicolata dal private banker per soddisfare le interconnesse esigenze che questa visione complessiva comporta: disporre di una struttura fiduciaria per la struttura della governance, di un corporate finance in grado di supportare le evoluzioni strategiche aziendali, di una piattaforma di alm tecnologicamente avanzata.
Quali investimenti in tecnologia vi vedono impegnati in prima linea, e per raggiungere quali obiettivi? Il ruolo della tecnologia diviene rilevante in due fasi, nell’ambito dell’asset management per la costruzione di portafogli efficienti, ma soprattutto nel front office di consulenza che deve essere in grado di adattare i portafogli alle esigenze tattiche e strategiche del cliente. In questa fase di personalizzazione ma in un contesto di efficienza il binomio: supporto tecnologico – capacità del private nel conoscere le esigenze del cliente, fanno la differenza rispetto a sistemi clusterizzati, anche se tecnologicamente avanzati, di costruzione di portafogli.
Come si articola l’offerta private di Banca Finnat a livello di servizi? Ci sono novità in termini di prodotti o servizi allo studio o al lancio nel prossimo futuro? Banca Finnat ha un modello di servizio integrato in tutte le componenti di governance, corporate finance e asset liability management, che permette di servire sia gli HNWI che gli UHNWI. Per questi ultimi dispone di un servizio di family office in grado di aggregare e dare consulenza in maniera autonoma anche su asset non detenuti presso il gruppo. Per essere coerenti con il livello di servizio di alta gamma Banca Finnat dispone di una struttura organizzativa di lavoro in team che integra competenze differenti nei tre campi delineati, dispone di una elevata percentuale di senior banker che fanno parte di questi team e ha un intenso programma di formazione personalizzato in funzione della seniority e delle competenze.
“Il Mercoledì della Consulenza” è la rubrica di FocusRisparmio.com che ogni settimana dà voce ai protagonisti del mondo della consulenza finanziaria per fare il punto sulle strategie di sviluppo, sulle principali novità e sull’andamento del settore.
Evoluzione normativa e aumento della volatilità conducono a una contrazione dei margini. L’a.d. della rete di consulenti di Azimut spiega perché puntare su prodotti alternativi e su servizi che includano anche aspetti non finanziari.
“Ciò che l’investitore dovrà continuare a guardare nel lungo termine sarà la capacità di generare ritorni e alpha positivi”. Parla il responsabile advisory della banca privata milanese.
Le norme MiFID in tema di product governance rendono necessaria una “clusterizzazione” tra consulenza premium a 360° per cogliere le esigenze del cliente-imprenditore e servizi standard per investimenti di piccole dimensioni. Parla l’a.d. di Allianz Bank FA.
Iscriviti per ricevere gratis il magazine FocusRisparmio

 2 min