3 min
I titoli di Stato cinesi offrono rendimenti allettanti, “soprattutto in vista di un ulteriore allentamento monetario e di un rafforzamento dello yuan”. La view dei gestori
Almeno nel reddito fisso, la guerra Usa-Cina la vince Pechino. Molti gestori infatti non hanno dubbi: con i ‘porti sicuri’ ormai decimati dagli acquisti delle banche centrali, gli investitori farebbero bene a guardare alla Cina, dove oggi l’obbligazionario offre rendimenti allettanti con rischi decisamente inferiori agli altri Paesi.
“Abbiamo rotato dalle obbligazioni investment grade statunitensi ai titoli di stato cinesi”, afferma Norman Villamin, cio wealth management di Union Bancaire Privée, secondo cui in governativi di Pechino offrono rendimenti interessanti per gli investitori orientati al reddito, soprattutto in considerazione della prospettiva di un ulteriore allentamento della politica monetaria e di un previsto rafforzamento dello yuan cinese.
Gli spread creditizi si sono infatti ampliati in modo marginale a settembre per la prima volta dopo i minimi toccati a marzo a seguito del lockdown, ma sono stati relativamente resistenti rispetto al più consistente sell-down delle azioni Usa. E il sostegno diretto delle banche centrali e la riduzione del rischio di rifinanziamento dopo il nuovo record di emissioni del primo semestre hanno contribuito alla sovraperformance.
Che ci siano occasioni da cogliere nel fixed income di Pechino non è una novità. Già alla fine del 2019, Stephen Li Jen, ceo di Eurizon SLJ Capital, gestore del più grande fondo Ucits di obbligazioni cinesi in renminbi del mondo, segnalava che “i bond cinesi sono un asset rifugio al pari dell’oro e dei Treasuries americani perché quello cinese è il secondo maggiore mercato del mondo ed è detenuto per il 98% da investitori domestici”. Nonostante Xi Jinping abbia aperto infatti il mercato agli stranieri tre estati fa, gli esteri avevano a fine 2019 appena il 2% del mercato complessivo e l’8% di quello governativo, rispetto al 12% in Giappone e al 33% negli Stati Uniti. “Solo Europa e Brasile hanno migliori Sharpe ratio”, affermava l’esperto Stephen Li Jen.
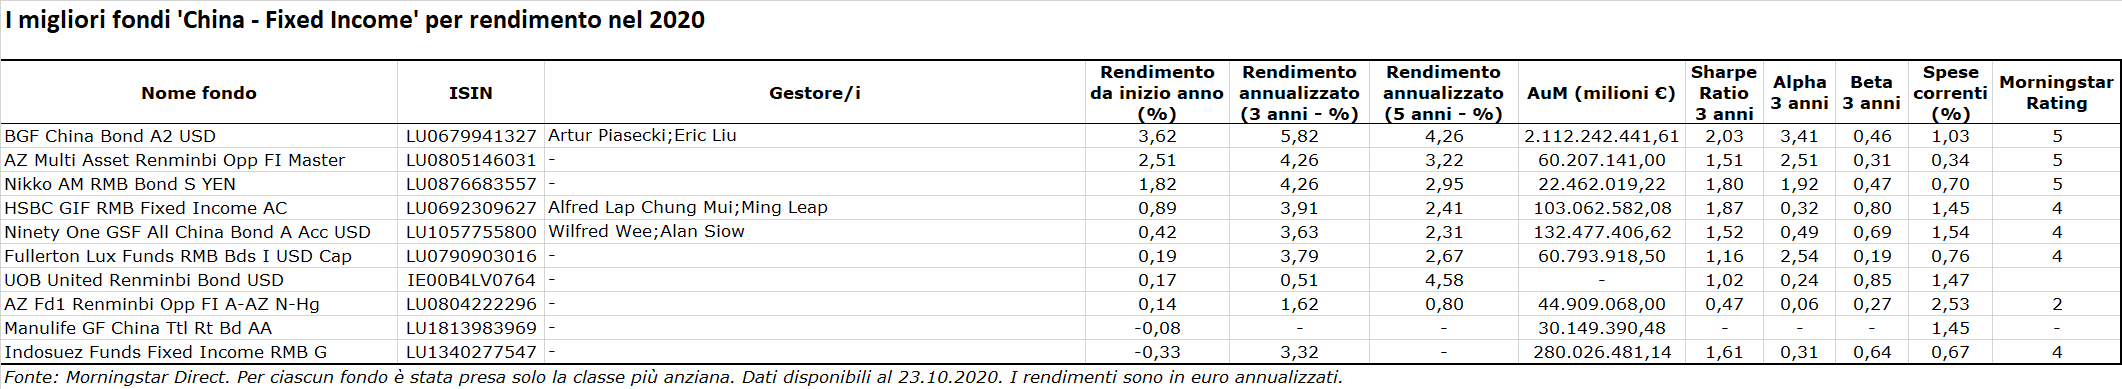
I migliori fondi ‘China – Fixed Income’ per rendimento nel 2020
E ora, con la seconda ondata della pandemia che sta mettendo di nuovo in ginocchio Usa ed Europa e con la Cina che è invece riuscita a contenere il virus avviando un solido processo di ritorno alla normalità dell’economia, Pechino, secondo maggiore mercato obbligazionario al mondo, con un valore di 16 trilioni di dollari, può vantare un’ulteriore marcia in più. Ne è convinto anche Neeraj Seth, capo della sezione credito in Asia per BlackRock, che sottolinea appunto come il mercato obbligazionario cinese sia in una fase bullish “difficile trovare altrove in questo ambiente di bassi tassi di interesse”. Il consiglio fondamentale è però sempre quello di scegliere con cura e diversificare.
“L’andamento del rating del credito si è differenziato tra segmenti e regioni, ma nel terzo trimestre sono migliorati i downgrade ratio (la percentuale di declassamenti sul totale delle azioni di rating) – evidenzia Villamin -. Nello spazio dell’alto rendimento, l’andamento dei rating è incoraggiante e punta verso un forte rallentamento del deterioramento del credito negli Stati Uniti e in Europa rispetto al secondo trimestre. Proseguiamo a rimodulare la nostra esposizione al reddito fisso, dove continuiamo a cercare protezioni contro il profilo di rischio-rendimento asimmetrico negativo che si riscontra in tutto lo spazio obbligazionario a basso rischio. Con il premium di rendimento delle obbligazioni cinesi a 10 anni (CGB) vicino al massimo storico rispetto ai Treasury a 10 anni, ci aspettiamo che questo differenziale di rendimento più probabilmente si restringerà invece che allargarsi o, in alternativa, che lo yuan cinese possa rafforzarsi, a vantaggio degli investitori cinesi in titoli di Stato”.
Le manovre della Pboc
C’è poi un altro fattore che gioca a favore di Pechino: la PBoC resta una delle poche tra le grandi banche centrali che ha ancora spazio di manovra per tagliare i tassi se il rallentamento dell’economia globale dovesse durare più a lungo del previsto. “Le obbligazioni governative cinesi offrono profili di rischio-rendimento più simmetrici rispetto ai profili asimmetrici offerti dai titoli di Stato occidentali, oltre al carry premium”, osserva l’esperto UBP.
“Queste posizioni incrementano la diversificazione della nostra esposizione al credito investment grade verso il credito asiatico investment grade – conclude Villamin -. Con i rendimenti del credito asiatico che toccano i massimi storici rispetto alle controparti statunitensi, in combinazione con la ripresa economica più solida che si sta verificando in Cina, il motore economico dell’Asia, l’investment grade asiatico offre ancora una volta, sia la diversificazione, sia il carry, così come profili di rischio-rendimento più interessanti per gli investitori guardando al 2021”.
.
Vuoi ricevere ogni mattina le notizie di FocusRisparmio? Iscriviti alla newsletter!
Registrati sul sito, entra nell’area riservata e richiedila selezionando la voce “Voglio ricevere la newsletter” nella sezione “I MIEI SERVIZI”.