Il private equity archivia il Covid e punta a un 2021 record
14 luglio 2021
di ELENA SCUDIERI
4 min
Nel primo semestre il mercato è tornato ai livelli pre-pandemia con 79 operazioni, per un totale di di 26 miliardi. E la fiducia degli operatori raggiunge il picco. I settori nel mirino
La pandemia? Solo un brutto ricordo: ora è tempo di puntare a nuovi massimi. Dopo la frenata dello scorso anno, il private equity italiano torna a correre e archivia la prima metà del 2021 con un ritorno ai livelli pre-Covid, dando inizio al secondo semestre forte di un’impennata della fiducia degli operatori sulla scia dalla ripresa economica.
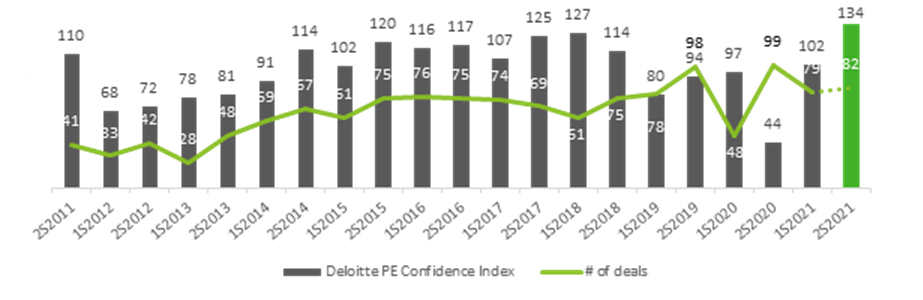
Il bilancio di questi primi sei mesi si chiude infatti con un numero di operazioni, 79 in totale, che supera quello registrato nello stesso periodo dello scorso anno, quando erano state 48, e addirittura quello messo a segno nella prima metà del 2019 (78), mentre quasi 9 operatori su 10 si attendono una forte ripresa, con il Deloitte Private Equity Confidence Index, che ha raggiunto il valore più alto (134) dal 2011.
È quanto emerge dal report semestrale Private Equity Confidence Survey di Deloitte Private, elaborato con il supporto di Aifi, l’associazione italiana del private equity, venture capital e private debt, nel quale si sottolinea come negli ultimi mesi gli operatori del settore si sono confermati un motore fondamentale della ripresa, permettendo a molte aziende italiane di reperire i capitali e l’expertise necessari per affrontare il periodo di crisi e, in molti casi, cogliere importanti occasioni di espansione anche in ambito internazionale. Inoltre, la quasi totalità, il 95,5%, degli intervistati effettuerà nuovi investimenti nel corso dei prossimi mesi anche grazie alle attività di fundraising già avviate.
Più operazioni nel post-Covid
Stando al sondaggio, dunque, il numero di operazioni di private equity aumenta grazie all’impegno degli operatori nel cogliere le opportunità in un contesto di mercato senza precedenti. La percentuale di intervistati che si aspettano un aumento nel numero delle operazioni nel secondo semestre sale all’86,7%, contro il 63,0% nella scorsa edizione. A trainare la crescita, anche il rilancio delle attività di disinvestimento, previste in aumento dal 53,3% degli intervistati e che sono state già pianificate per il secondo semestre 2021 dal 66,7% degli operatori.
Scenario macro e private equity: il futuro è rosa
Elio Milantoni, partner di Deloitte Financial Advisory e M&A leader
Dall’analisi delle aspettative degli operatori sulle variabili critiche che influenzeranno il mercato del private equity durante il secondo semestre del 2021, emerge un sentiment in miglioramento: il 60% degli operatori non crede che gli impatti della crisi pandemica sul mercato perdureranno più di 12 mesi. Il trend di ripresa del settore è confermato dal basso numero di opportunità di investimento abbandonate a causa del Covid-19 negli ultimi 6 mesi. Anche le aspettative riguardo lo scenario macroeconomico migliorano: circa 9 su 10 si attendono un miglioramento, contro il 59,3% di sei mesi fa. La ripresa del ciclo economico avrà anche un riflesso sui multipli di mercato, che per il 90,2% aumenteranno.
“Secondo la maggioranza degli operatori, il mercato del private equity e del venture capital sarà influenzato soprattutto da variabili come l’accelerazione delle campagne vaccinali, lo sviluppo di settori come telemedicina e health technology, il rilancio dell’agenda green, l’impatto globale dello smart working e la crescita dell’e-commerce– sottolinea Elio Milantoni, partner di Deloitte Financial Advisory e M&A leader -. In particolare, gli operatori concentreranno le loro risorse sulla gestione dei flussi di cassa delle partecipate, sul risk assessment e sulla supply chain”.
I settori nel mirino
Aumenta poi l’interesse per le operazioni di expansion capital (33,3% del totale), mentre si riduce la quota di chi predilige operazioni di LBO/Replacement (dal 53,7% al 35,6%). I settori su cui gli operatori prevedono di focalizzarsi maggiormente nei prossimi sei mesi sono manufacturing, food & wine e it, ma emerge una crescente attenzione anche verso life sciences & healthcare e industrial products.
Si mantiene alto il numero di preferenze per gli investimenti in quote di maggioranza (77,8%). Con il fine di ridurre l’incertezza legata agli scenari futuri ed il rischio che il business subisca impatti più gravi di quanto stimato, la maggior parte degli operatori ha introdotto più frequentemente nella struttura delle operazioni meccanismi di deferred consideration. Altro strumento ricorrente è stato quello del preferred equity. Confermato infine il ruolo centrale delle banche commerciali nel financing a supporto delle operazioni d’investimento, con circa l’80% degli operatori di private equity che indicano il senior debt da queste erogato come lo strumento di debito maggiormente utilizzato sia nel semestre in corso che nel prossimo.
Non quotate e con una prospettiva paneuropea. Questo l’identikit delle società tecnologiche italiane a cui i grandi fondi danno la caccia. Parla il managing director in Italia di HIG Capital
Nel 2020 la raccolta è salita del 32% a 2.072 milioni. In calo del 9% a 6.597 milioni gli investimenti. Boom di operazioni su infrastrutture e venture capital. Il bilancio Aifi
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min