8 aprile 2020
In breve

Allarme “fallen angels” per i bond investment grade
Per BlueBay il volume dei downgrade Usa sarà tra i 200 e i 300 miliardi di dollari. Andrà meglio in Europa. Auto, energia e beni di consumo i settori più a rischio

 4,30 min

Il momento delicato causato dalla crisi coronavirus lascia il segno sulle aziende, molte delle quali rischiano di non riaprire più una volta passato il pericolo, oppure di avere molta difficoltà a pagare fornitori e debiti in scadenza.
Una spirale che la Bce e i governi nazionali cercano di evitare con tutte le loro forze poiché potrebbe – se non contrastata con tempestività – portare effetti negativi sulle società con affidabilità creditizia già velleitaria e sugli investimenti a queste collegati.
“In termini di asset class, il segmento obbligazionario high yield sarà un’area di mercato molto esposta a possibili fenomeni di credit crunch. Fondamentale in tal senso sarà il ruolo delle agenzie di rating”, analizza Raimondo Marcialis, fondatore e Ceo di Mc Advisory.
S&P Global Ratings si aspetta un peggioramento delle condizioni di credito con implicazioni “incerte e non lineari” a causa dell’espansione dell’epidemia covid-19. In un report del 1° aprile scorso, l’agenzia di rating ammette di aver effettuato 121 azioni di rating nell’area Emea (area che comprende Europa, Medio-Oriente e Africa) in seguito alla crisi da coronavirus.
Le aziende europee sono a corto di liquidità – Crif stima per le sole Pmi italiane 15 miliardi di fabbisogno finanziario nei prossimi tre mesi – motivo per cui molti governi si stanno muovendo per limitare gli impatti sul capitale circolante a breve e brevissimo termine. Con il Decreto Liquidità il governo Conte ha messo sul piatto circa 400 miliardi di prestiti grazie alle garanzie pubbliche cerca di muoversi in questa direzione.
“La risposta politica aggressiva da parte delle autorità ha iniziato a stabilizzare il mercato investment grade, sebbene a prezzi più elevati”, apprezza S&P che però non dimentica di menzionare le difficoltà in cui rimane il segmento più a rischio, quello high yield. Per le aziende con rating speculativo i costi di finanziamento “sono raddoppiati da inizio marzo a oggi” ammette l’agenzia, “soprattutto per le categorie di rating BB e B”.
“I nostri modelli ci indicano un tasso di default pari all’8,7%”, afferma David Newman, capo degli investimenti High Yield di Allianz Global Investors. Gli fa eco un altro gestore specializzato in reddito fisso HY; “Uno spread attorno ai 960 punti base per i bond HY statunitensi suggerisce un tasso di default atteso del 6-7%, se si assume un tasso di recupero del 10%, oppure un tasso di default del 12-13% se si assume un tasso di recupero del 50%”, calcola Mike Della Vedova, co-gestore del fondo T. Rowe Price Funds SICAV – Global High Income Bond della casa d’investimenti T. Rowe Price.
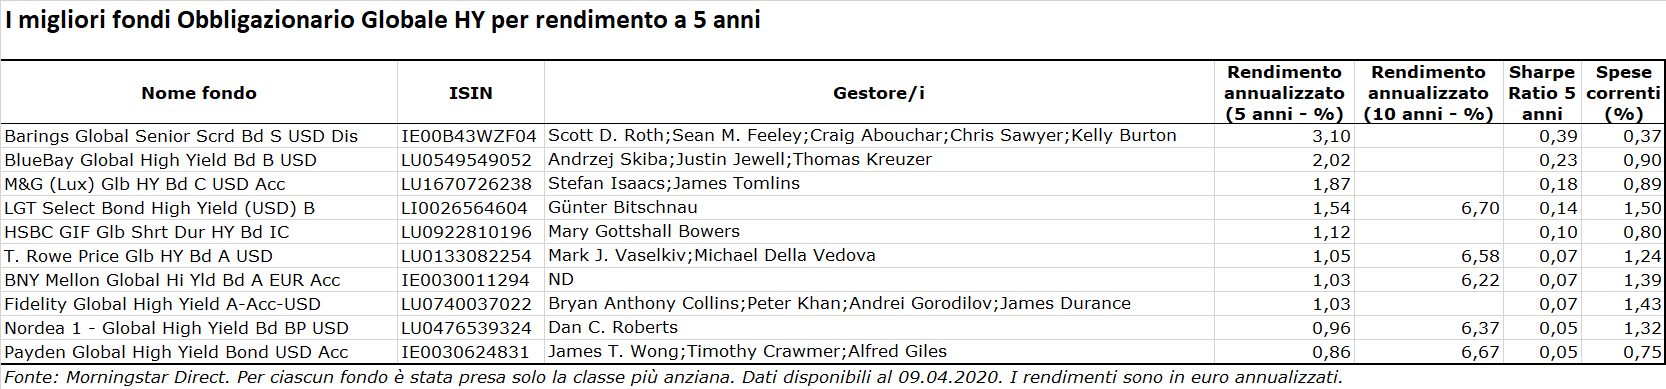
Una selezione di fondi specializzati sull’asset class Obbligazionario Globale High Yield
L’aleatorietà della pandemia e del suo impatto sull’economia reale determina incertezza anche per quanto riguarda i segmenti per ora al riparo dalla tempesta, come l’investment grade.
“Valutiamo che il volume di debito investment grade Usa che potrebbe subire una caduta verso l’high yield nei prossimi due anni sarà compreso tra i 200 e i 300 miliardi di dollari”, spiega David Riley, chief investment strategist di BlueBay Asset Management.
I settori che secondo Riley sono più a rischio di declassamento sono auto, energia e beni di consumo. “I fallen angels europei – così vengono chiamati in gergo i titoli che passato rating IG a HY – hanno raggiunto il picco degli 80 miliardi di euro nel 2009 e nel corso della crisi del debito sovrano. Considerando la portata dell’intervento della Bce e il focus dei governi europei sul sostegno alle imprese, riteniamo che il volume dei downgrade in Europa sarà compreso tra i 50 e i 100 miliardi di euro” stima il gestore.
Quindi meglio High yield che Investment Grade in questo momento? “Il downgrade dei rating delle società da investment grade a high yield rappresenterà di gran lunga il principale driver di perdite sul credito per i portafogli investment grade rispetto ai default, che dovrebbero rimanere attorno all’1%”.
Se le prospettive di crisi aziendale interessano in maniera indistinta tutte le imprese e business, allora tanto vale prendersi un po’ di rischio in più compensato però da un maggior rendimento, questo in estrema sintesi il ragionamento dell’esperto di BlueBay.
Anche perché una volta raggiunto il punto di massima espansione dell’epidemia si può ragionevolmente pensare che l’allarme liquidità per le imprese rientri gradualmente.
“I dati storici mostrano che quando gli spread raggiungono certi livelli i rendimenti registrati successivamente nel medio e lungo termine possono essere attraenti”, chiarisce Della Vedova che ricorda: “Quando gli spread dell’Obbligazionario HY europeo hanno superato gli 800 punti base, i rendimenti mediani annualizzati sono stati del 35,8% e del 17,8% in un orizzonte rispettivamente di 1 e 3 anni. Nei 23 casi in cui gli spread hanno superato questa soglia, i rendimenti per un periodo successivo di 1 e 3 anni sono sempre stati positivi”.
In conclusione, quello dell’high yield è un’area di mercato da tenere sotto osservazione anche perché come ricorda a FocusRisparmio Raimondo Marcialis, “in un ambiente caratterizzato da tassi negativi e le obbligazioni governative offrono rendimenti sotto lo zero, la ricerca di rendimento passa necessariamente o per l’azionario o per i segmenti del reddito fisso che offrono maggior premio al rischio”.
Per BlueBay il volume dei downgrade Usa sarà tra i 200 e i 300 miliardi di dollari. Andrà meglio in Europa. Auto, energia e beni di consumo i settori più a rischio

I gestori del comparto mantengono una view cauta su come i governi affronteranno la crisi Covid-19. A livello strategico prevalgono le scommesse sui singoli Paesi dell’area, Germania e Italia su tutte
