I gestori del comparto mantengono una view cauta su come i governi affronteranno la crisi Covid-19. A livello strategico prevalgono le scommesse sui singoli Paesi dell’area, Germania e Italia su tutte
Questa settimana sotto la lente i fondi che investono nelle obbligazioni governative europee. Gli acquisti della Banca centrale europea nell’ambito del nuovo programma PEPP hanno stabilizzato le quotazioni e lasciato gli investitori relativamente più tranquilli.
Anche perché il mercato ripone ancora delle speranze sul possibile accordo fra i governi dei Paesi dell’Eurozona per mutualizzare parte degli sforzi fiscali in nome di una risposta forte e comune all’epidemia covid-19.
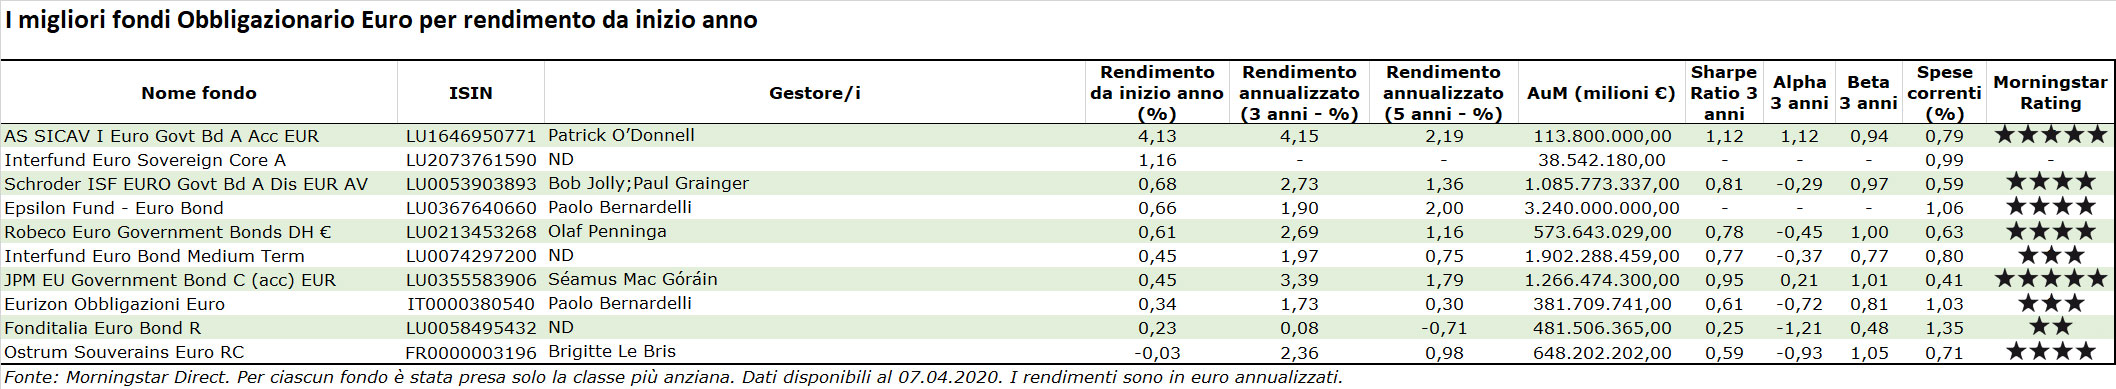
Proprio in queste ore i Ministri delle finanze dei Paesi (Eurogruppo) sono al lavoro per mettere a punto una proposta concreta in questa direzione. Ma cosa accadrebbe al mercato europeo dei bond sovrani se non tutti questi sforzi dovessero andare nella direzione auspicata? Lo abbiamo chiesto ai gestori di questa settimana scelti fra i migliori dieci per rendimento da inizio anno nella classe Obbligazionario Europa. ecco le interviste.
Cliccare sulla tabella per ingrandirla
Come è cambiata e si è adattata al mutevole e sfidante contesto da coronavirus la strategia Euro Gov Bond?
Paolo Bernardelli
Paolo Bernardelli, responsabile fixed income & FX di Eurizon:Il fondo Eurizon Obbligazioni Euro ha affrontato il periodo di volatilità recente con basso livello di rischio, senza esposizione a titoli corporate, con esposizione alla duration inferiore al benchmark e con elevate bet a livello di singoli Paesi euro. Convinti della transitorietà dei movimenti cui stiamo assistendo, si sta ora incrementando il livello di rischio, costruendo posizioni su mercati corporate e riducendo altre posizioni che si erano comportate molto bene, come ad esempio Treasury Usa.
Patrick O’Donnell
Patrick O’Donnell, investment manager per Aberdeen Standard Investments: Non c’è stato un cambiamento significativo nella strategia. Il ciclo economico era comunque giunto ad uno stadio avanzato e quindi vulnerabile a un rallentamento. Di conseguenza, il fondo è stato posizionato in modo difensivo per tutto il 2019 e fino al 2020. C’erano prove del deterioramento del contesto economico, anche prima che il coronavirus diventasse un focus per i mercati. Ad esempio, i dati sulla produzione industriale in tutta la zona euro sono stati molto deboli a dicembre. Il declino gestito dell’economia cinese, una fonte chiave di domanda per l’Europa, è un problema per l’Europa già da qualche tempo. Tutto ciò è stato amplificato negli ultimi due mesi con l’arresto della produzione. Il comparto ha avuto una lunga durata con una tendenza all’appiattimento della curva. Data la velocità dei movimenti, la volatilità dei mercati finanziari e la quantità senza precedenti di stimoli monetari e fiscali che è stata annunciata a livello globale, alcune posizioni sono state ridimensionate, ma permane una visione strategica. Queste convinzioni trovano espressione nelle posizioni sulla Germania, le cui dinamiche di domanda a nostro avviso resteranno favorite dagli interventi sul mercato della Bce. Il posizionamento sull’Italia è stato aumentato solo sui livelli di rendimento più elevati, ma viene comunque mantenuta una posizione di sottopeso. Vi è una preferenza per una curva dei rendimenti più ripida in Spagna, poiché è probabile che le emissioni aumentino in modo significativo.
La grande liquidità proveniente da Bce e dalle politiche fiscali dei governi cambierà lo scenario degli investimenti a reddito fisso?
Bernardelli (Eurizon): Le mosse delle autorità monetarie e fiscali, più tempestive e importanti rispetto ai passati periodi di crisi, sono efficaci per fornire una prima rete di protezione e permettere il funzionamento dei mercati e il sostegno delle attività economiche e delle popolazioni. Passata l’emergenza, quello che rimarrà sarà un mondo più indebitato e diverrà cruciale la gestione del debito e della liquidità creata.
Brigitte Le Bris
Brigitte Le Bris, head of global fixed income and currency di Ostrum Asset Management: Vista l’ulteriore estensione della politica accomodante da parte della Bce, riteniamo che i tassi di investimento core rimarranno bassi per diversi mesi. Più sfidante sarà valutare la forma della curva dei rendimenti in quanto fortemente dipendente dalle scadenze scelte dal governo per le loro nuove emissioni.
O’Donnell (ASI): Dipende da quanto tempo l’economia europea rimarrà ferma. Qualsiasi misura fiscal avrà un moltiplicatore basso finchè l’economia non riparte. Per ora tratta davvero di “mantenere la testa delle imprese fuori dall’acqua” in modo che siano ancora in vita quando le attività produttive ripartano di nuovo. Le misure monetarie possono placare i mercati finanziari per il momento, ma se non ci fosse stato un miglioramento nei prossimi mesi, la recente crisi di liquidità si trasformerà in una crisi di solvibilità a livello aziendale che dovrà successivamente essere gestita a il livello sovrano. Diventerà quindi un problema maggiore per i governi delle economie più deboli dell’Europa meridionale, in particolare con la stagione turistica estiva che potrebbe essere una delusione. Ciò porterà a una diffusione significativamente più ampia dei paesi che influenzano le emissioni. Anche se a nostro avviso è improbabile, se l’economia dovesse aprirsi relativamente presto, l’enorme quantità di stimoli monetari e fiscali a livello globale porterebbe a un nuovo prezzo delle curve dei rendimenti nei mercati del Nord Europa, con un aumento più elevato / più rapido delle previsioni dell’inflazione e con l’Europa meridionale sovraperformare il mercato in quanto i rischi di coda sembrano diminuire.
Il segmento del reddito fisso ha vissuto momenti difficili in questa crisi. La risposta delle banche centrali è stata immediata mentre quella dei governi meno. Pensate possa pesare?
Bernardelli (Eurizon): Dopo gli iniziali tentennamenti ed errori di comunicazione, causati dall’errata convinzione che si trattava di un problema locale e non globale, si nota una maggiore consapevolezza politica della necessità di fornire risposte comuni al problema, anche dal punto di vista finanziario oltre che sanitario. A livello europeo vi è la possibilità di fronteggiare la situazione con una maggiore condivisione, ed è una occasione da non lasciarsi sfuggire per proseguire nel progetto di integrazione europea.
Le Bris (Ostrum AM):La Francia sta spingendo a fondo per la soluzione Coronabond o un programma equivalente di emission comuni di obbligazioni. Voglio rimanere ottimista sull’argomento, anche se al momento dobbiamo ammettere che ogni governo si sta ancora concentrando sul proprio paese: troppo presto per trarre delle conclusioni.
O’Donnell (ASI): I paesi che subiscono la maggiore pressione desiderano e hanno bisogno di assistenza immediata. I paesi del Nord Europa con enormi eccedenze vogliono una rigorosa condizionalità prima che vengano rilasciati fondi europei. Dal punto di vista logistico, l’Esm è l’unico meccanismo che è ora pronto per l’uso, il che è inaccettabile per paesi del calibro di Italia, Spagna e persino Francia. Al di fuori del Fondo salva-Stati, l’Ue sta attualmente proponendo un fondo da 100 miliardi di euro e la BEI ha proposto 50 miliardi di euro. La cosa chiave qui è che i numeri attualmente in discussione non sono abbastanza alti per compensare lo shock economico che l’Europa sta affrontando in questo momento. Basta confrontare questi numeri con quelli dello stimolo di cui si parla negli Stati Uniti, per esempio. Come visto nelle crisi precedenti, l’Europa impiega più tempo a elaborare una strategia coerente. Pertanto, è probabile che si verifichino ulteriori stress nei mercati come una risposta appropriata e credibile che si ritiene sia imminente, senza presupporre alcun miglioramento del quadro macroeconomico generale.
Siete preoccupati da una possible mancanza di liquidità sul mercato del credito? Se sì, come affrontate la situazione?
Bernardelli (Eurizon): Il nostro fondo ha sempre privilegiato mercati ed aree caratterizzati da elevata liquidità, ben consapevoli dei problemi che possono derivare dalla riduzione della liquidità. Continueremo a farlo, anche se pensiamo che quanto stanno facendo le Banche centrali in direzione del rientro delle tensioni avrà successo.
Le Bris (Ostrum AM): La liquidità è sicuramente un argomento importante, tuttavia riteniamo che il programma della Bce dovrebbe fungere da sostegno. Anche gli investitori hanno appreso dalle crisi passate, la legislazione è stata rafforzata, i rischi è meglio compresi e il potenziale bisogno di liquidità dovrebbe essere inferiore. Tuttavia, ci assicuriamo in ogni momento che in tutti i nostri fondi sia disponibile un livello minimo di liquidità.
O’Donnell (ASI): Le attività di questo fondo sono tutte considerate liquide, sia i titoli del tipo Investment Grade Credit sia High Yield Credit. Qualcosa che si è verificato in passato e mi aspetto che si verifichi di nuovo è che una mancanza di liquidità nei mercati del credito, normalmente in periodi di scarsa azione sui prezzi delle attività a rischio, porta i gestori di fondi di credito a cercare coperture liquide in mercati alternativi, come il mercato a termine del governo. In particolare mi riferisco ai futures sul mercato obbligazionario francese e italiano. Vendere qui può portare a un nuovo prezzo dell’intero complesso di spread sovrani, con correlazioni più ampie. Questo è un altro motivo per cui una posizione di sottopeso in Italia viene mantenuta nel fondo in aggiunta ai motivi più macro di cui sopra. Inoltre, di norma, il portafoglio ha una propensione naturale per sovrani più liquidi nella zona euro. Di conseguenza, il fondo è ben posizionato per far fronte alla potenziale mancanza di liquidità che potrebbe essere all’orizzonte.
Come tutti i settori, anche l’AM subirà un processo di disruption, sia interno sia esterno. Come pensate possa evolvere l’industria, in quale direzione?
Le Bris (Ostrum AM): Valutazioni più basse delle attività finanziarie possono solo ridurre la redditività immediata degli attori del settore e di conseguenza estendere la tendenza alla ristrutturazione e alle fusioni già in atto nel nostro settore. Oltre a ciò, è necessario sottolineare la capacità del nostro settore di continuare a funzionare correttamente, garantire liquidità ai fondi e servire gli interessi dei clienti. Alla fine dei conti, credo che il nostro settore ne uscirà persino più forte di prima.
O’Donnell (ASI): Esiste la possibilità che la ricaduta economica del virus si senta a lungo, con una recessione profonda più prolungata piuttosto che una ripresa a forma di V nel terzo trimestre, come la maggior parte degli operatori di mercato sembra aspettarsi. Le valutazioni sono relativamente ricche in quasi tutte le classi di attività a causa di uno stimolo monetario persistente e aggressivo negli ultimi decenni. Pertanto, esiste la possibilità di una correzione significativa del valore delle attività gestite dall’industria e quindi di contrazione dei ricavi. I manager che traggono beneficio da economie di scala probabilmente resisteranno meglio alla tempesta. Questo è probabilmente il rischio maggiore da negoziare. Su una base più micro e quotidiana, sarà anche una sfida dover lavorare, gestire, comunicare, distribuire e vendere da remoto per un periodo di tempo prolungato. Sono stato piacevolmente sorpreso dal modo in cui l’industria è riuscita fino ad ora. Come sempre quando un’industria subisce uno shock significativo, emerge più forte, ma il percorso per arrivarci sarà incerto, lungo e tortuoso.
L’emissione di eurobond per far fronte al disorientamento dei mercati è sulla bocca di tutti, ma i leader UE non trovano l’accordo. Il Mes potrebbe essere una soluzione, anche se non l’unica
Per lo strategist stanno emergendo ulteriori segnali di tensione sui mercati monetari, “come segnalato dal rialzo dei tassi Libor, frutto di una crisi di liquidità per le aziende Usa che sta progressivamente prendendo piede”
Le strategie tematiche healthcare e biotech hanno ottenuto un rendimento medio superiore al mercato da inizio anno, e con una volatilità più contenuta. Ecco le società nel radar dei gestori
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4,30 min