Il fabbisogno delle Pmi italiane è destinato a lievitare e deve essere finanziato “il più rapidamente possibile, prima che i problemi di liquidità si trasformino in problemi di solvibilità”. L’analisi di esperti e gestori
L’emergenza Covid-19 sta mettendo a dura prova la tenuta dell’economia globale. Fino ad ora fra i Paesi più colpiti dal contagio del virus figurano la Cina, cuore industriale del mondo, e l’Italia, la seconda potenza manifatturiera dell’Eurozona.
Per quanto riguarda il nostro Paese, il fermo alle attività economiche imposto dalle misure straordinarie di contenimento dell’epidemia volute dal governo rischia di frenare ulteriormente la già fragile economia, costituita da un notevole numero di piccole e medie imprese innestate in fitte filiere di forniture e subforniture a livello internazionale.
Pmi italiane e rischio liquidità
La crisi da coronavirus arriva in un contesto economico debole e costringe le imprese a confrontarsi una volta di più con la propria situazione finanziaria per stimare la capacità di resistenza alle avversità. “Una potenziale rottura degli stock o rallentamenti nelle forniture di materiale causano la dilatazione dei tempi di consegna e quindi degli incassi dai clienti. Le uscite di cassa per manodopera, per altre forniture e le scadenze con banche ed erario restano invariate, mentre gli incassi rallentano”, avverte Fabio Bolognini, co-founder di Workinvoice.
In altre parole, il capitale circolante delle Pmi italiane che operano nelle zone più colpite dalle misure restrittive è destinato a lievitare e deve essere finanziato il più rapidamente possibile prima che i problemi di liquidità si trasformino in problemi di solvibilità.
Possibili soluzioni e l’intervento della Bce
La Cina ha capito subito l’effetto devastante sul proprio tessuto economico e ha già proposto misure per aiutare finanziariamente le Pmi del proprio territorio. In Italia sarebbero possibili provvedimenti di questo genere?
“L’Italia non ha questa flessibilità perché il sistema bancario è già sotto pressione e sta riducendo il credito dal 2011 – analizza Bolognini – mentre lo Stato ha vincoli stringenti su un ulteriore indebitamento. Per questo motivo le Pmi devono agire da sole e rapidamente per evitare effetti finanziari indesiderati, pianificando misure ad hoc da subito. La risposta migliore è quella di costituire rapidamente un airbag finanziario, un tesoretto di liquidità, sufficiente a superare eventuali tensioni e crisi derivanti da mancati o ritardati pagamenti dei prossimi mesi”, propone l’esperto.
Fra gli operatori di mercato, invece, c’è la convinzione che la Banca centrale europea nella riunione di domani intervenga per sostenere l’economia reale della zona euro così come fatto da Fed e Boe.
Franck Dixmier, global head del reddito fisso per Allianz Global Investors
“I mercati si aspettano un taglio dei tassi. Noi preferiremmo invece un aumento del Qe, in un contesto in cui, vista l’evoluzione delle discussioni su possibili misure di sostegno al bilancio, un tasso ancora più negativo sembra meno urgente”, ragiona Franck Dixmier, global head del reddito fisso per Allianz Global Investors.
L’esperto auspica un allentamento dei parametri delle operazioni Tltro 3, “con agevolazioni di finanziamento mirate alle piccole e medie imprese. Questa mossa incoraggerebbe le banche a promuovere l’accesso al credito per le imprese più esposte alla crisi. L’obiettivo è quello di evitare che i problemi di liquidità si trasformino in problemi di solvibilità, che si tradurrebbero in una cascata di fallimenti e in un’esplosione della disoccupazione”.
Ma lo scenario è davvero così apocalittico?
Antonio Amendola, co-gestore di Italia ed Europa per AcomeA Sgr
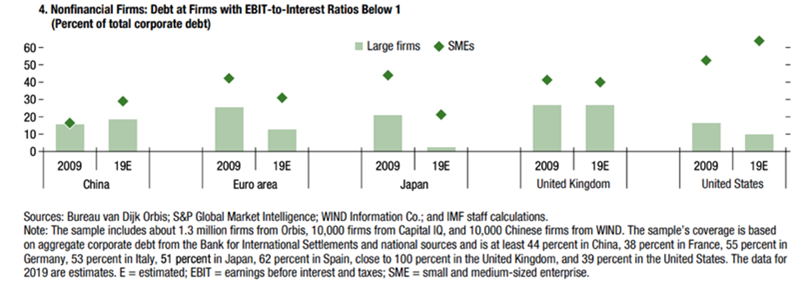
“Oggi l’indebitamento delle imprese americane ha raggiunto il 75% del Pil e ha oltrepassato i livelli massimi del quarto trimestre 2008. L’indebitamento delle imprese dell’Eurozona è più alto (il 108% del Pil), ma rispetto ai massimi del primo trimestre 2015, è sceso di circa 4 punti percentuali”, spiega Antonio Amendola, co-gestore di Italia ed Europa per AcomeA Sgr.
In termini qualitativi, osserva il gestore, il debito delle aziende europee presenta una minor vulnerabilità rispetto a quello delle aziende americane. Come si vede dal grafico tratto dall’ultimo Global Financial Stability Report del Fondo monetario interazionale (Fmi), “se si tiene conto della quota del debito a rischio, con un Ebit più basso dei costi di interesse, le imprese europee, sia le grandi sia le medio-piccole, presentano un profilo migliore rispetto al 2009. Negli Stati Uniti, le grandi imprese hanno ridotto la quota di debito a rischio, ma si riscontra un peggioramento nella qualità del debito delle piccole e medie imprese”, dice Amendola.
Come stanno le imprese italiane?
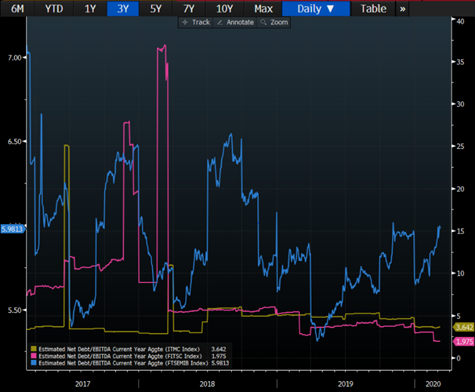
Analizzando l’andamento del rapporto fra debito netto e reddito operativo (Ebitda) delle imprese italiane quotate a Piazza Affari emerge che negli ultimi 3 anni le società che compongono l’indice Ftse Mib (linea azzurra) presentano un debito pari a 5,9 volte l’Ebitda, quelle appartenenti al Ftse Mid Cap (linea gialla) 3,6 volte e quelle appartenenti al Ftse Small Cap due volte.
“Come si può notare, gli indici Mid e Small cap, più legati all’economia reale, mostrano una certa costanza nel tempo con fasi di de-leverage mentre il Ftse Mib, indice maggiore espressione degli Etf e delle strategie quantitative/algoritmiche, mostra un andamento più volatile”, chiosa il gestore.
Di certo, non stiamo vivendo giorni facili, ma è proprio in questi momenti che vengono a crearsi le migliori occasioni sui mercati, riflette il gestore di AcomeA, soprattutto per un tessuto economico caratterizzato “dalla forte presenza di piccole e media società con vocazione internazionale e dal business model versatile e agile”.
E non dimentichiamoci – conclude Amendola – che dopo la “peste nera” del 1350 ci furono le basi per il Rinascimento italiano.
Il capo economista di Ihs Markit lancia l’allarme: “A causa delle difficoltà che le aziende stanno avendo nel soddisfare gli ordini, le giacenze di magazzino sono diminuite ad un tasso raramente osservato negli ultimi dieci anni”
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min