Eerdmans (Investec AM): “Sell-off del debito emergente? Non è inizio fase ribassista ma correzione di metà ciclo”
2 luglio 2018
di EUGENIO MONTESANO
4 min
I fondamentali dei mercati emergenti sono forti e in miglioramento e le valutazioni sono convincenti. Peter Eerdmans, corresponsabile del reddito fisso emergente di Investec AM, illustra i punti di forza del debito emergente.
Peter Eerdmans, corresponsabile del reddito fisso emergente di Investec AM
Il settore del debito dei mercati emergenti ha affrontato un paio di mesi piuttosto difficili, nei quali rendimenti, spread e valute sono stati messi sotto pressione. Eppure, nonostante un evidente, massiccio sell-off, “riteniamo che si tratti di una correzione di mercato di metà ciclo, dato il contesto costruttivo di crescita globale e il ritardo ancora considerevole delle economie dei mercati emergenti” spiega Peter Eerdmans, corresponsabile del reddito fisso emergente di Investec AM nel mettere in prospettiva la tenuta di questa classe di investimento obbligazionario nella prima metà del 2018.
Secondo il gestore la fase di debolezza potrà anzi “generare opportunità e fornire un attrattivo punto d’ingresso per gli investitori che vogliano puntare sull’asset class”. Questo perché, sebbene siano ancora possibili venti contrari nel breve periodo, “ci attendiamo che gli asset dei mercati emergenti comincino ad avere performance migliori”, afferma Eerdmans.
Qual è l’outlook del debito emergente alla luce delle prospettive dell’economia globale?
Il ciclo di crescita globale resta relativamente solido. Il debito dei mercati emergenti performa al meglio quando l’economia globale è in salute – ancora meglio quando il resto del mondo sovraperforma gli Stati Uniti. Parte delle cause del sell-off del debito emergente risiede nell’indebolimento dei dati globali (in particolare di quelli europei) rispetto a quelli statunitensi verificatosi negli ultimi mesi. È probabile un’inversione di questa tendenza nei mesi a venire, dato il rallentamento di gran parte del resto dell’economia globale rispetto agli Stati Uniti. Sebbene le condizioni monetarie globali si stiano facendo più strette, ciò non significa che il debito emergente non possa registrare solide performance. Il sell-off tende a verificarsi durante o immediatamente dopo un’accelerazione delle strette sui tassi, come abbiamo visto negli ultimi mesi.
La normalizzazione delle politiche monetarie globali può creare più di un grattacapo al fixed income emergente?
Con oltre due aumenti dei tassi prezzati per il 2018 nell’estremità anteriore della curva dei Treasuries, crediamo che da qui in poi assisteremo ad una stretta dei tassi americani a ritmi molto più lenti. Il dollaro continua ad essere costoso rispetto al suo storico, con una di tasso di cambio effettivo reale (TCE) particolarmente tirato. Questo è connesso al ciclo di business degli Stati Uniti, che ora probabilmente è in una fase piuttosto avanzata. Da un punto di vista più strutturale, il debito degli Stati Uniti dovrebbe registrare una correzione al ribasso nel medio termine, a causa del grande aumento delle passività nette del Paese nel corso di due decenni – circa il 40% del pil.
Qual è lo stato di salute dei fondamentali macroeconomici dei paesi emergenti?
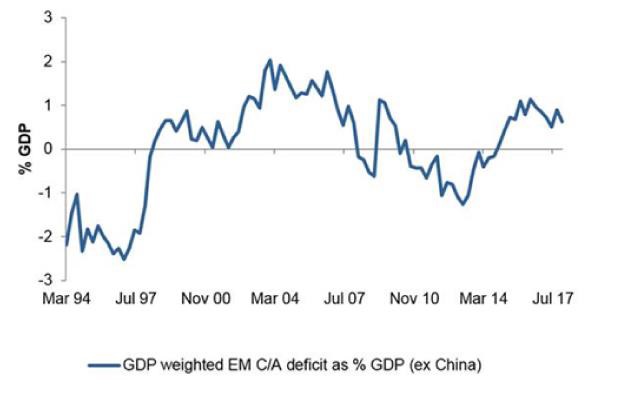
Le economie dei mercati emergenti stanno crescendo ad un ritmo relativamente buono. Il differenziale di crescita rispetto ai mercati sviluppati sta aumentando e dovrebbe continuare a farlo nel medio termine, considerato il rallentamento delle economie sviluppate. Allo stesso modo, i saldi delle bilance delle partite correnti di questi mercati sono in una posizione molto più forte rispetto al 2013, con 15 di essi che in molti casi sono passati da uno stato di disavanzo a uno di surplus, e i recenti miglioramenti dei termini commerciali continuano a favorire i mercati emergenti.
Saldi delle bilance delle partite correnti dei mercati emergenti (esclusa la Cina)
Fonte: Investec Asset Management
Non teme possibili aumenti dell’inflazione nei mercati emergenti, legata alle dinamiche positive di crescita e alla svalutazione di alcune delle principali valute di questi paesi?
L’inflazione dei mercati emergenti è contenuta e continua a sorprendere al ribasso, con un outlook relativamente positivo per la maggior parte dei mercati (nonostante i rischi per gli importatori di petrolio). La maggior parte dei mercati emergenti si trova nelle fasi iniziali del ciclo, pertanto rimane evidente una certa lentezza delle loro economie. Ciò offre margini per un ulteriore aumento della crescita senza effetti inflazionistici o un peggioramento delle bilance commerciali.
Le valutazioni del debito emergente rimangono attraenti?
Considerati i fondamentali, riteniamo che la recente fase di debolezza possa contribuire a migliorare le valutazioni dell’asset class. Per quanto riguarda le valute, i tassi di cambio effettivo reale dei mercati emergenti restano circa il 15% al di sotto del picco raggiunto prima del taper tantrum del 2013. Aggiungiamo che le valute dei mercati emergenti e i termini commerciali hanno intrapreso percorsi molto divergenti nelle ultime settimane. Ciò potrebbe supportare l’apprezzamento spot dei mercati emergenti nei mesi a venire per poter ridurre il gap.
Con riferimento specifico ai bond in valuta locale, come si articola la vostra view di lungo termine?
Per quel che riguarda i rendimenti locali, l’indice JPMorgan Government Bond Index-Emerging Markets (GBI-EM) è cresciuto di circa 50 punti base raggiungendo il 6,5%, nel bel mezzo del quinquennio. Il premio rispetto ai mercati sviluppati è ora vicino al 5% rispetto al debito pubblico globale (JPMorgan Global Bond Index, ndr). I rendimenti dei mercati emergenti stanno prezzando ampiamente i modesti rialzi e l’inflazione contenuta, perciò è difficile prevedere quanto ancora potranno crescere. Il differenziale di rendimenti reali è vicino al picco quinquennale. Anche gli spread del credito infine sono cresciuti, offrendo un miglior punto di ingresso per l’asset class. In conclusione, questo offre un punto di ingresso potenzialmente attraente per gli investitori che vogliano puntare su questi mercati.
“Alla ricerca di ‘Alpha’” è la rubrica di FocusRisparmio.com dedicata a investimenti, mercati e all’attualità economico-finanziaria. Ogni lunedì, con l’aiuto degli esperti del settore, vengono messi sotto la lente i fatti recenti più significativi e gli appuntamenti che avranno effetti sul medio e lungo termine.
I bond emergenti dell’Europa orientale rendono tanto, ma vale la pena correre il rischio? “I mercati obbligazionari emergenti più piccoli e meno sviluppati offrono opportunità incommensurabili sul lungo termine” spiega Ken Orchard, co-gestore del fondo T. Rowe Price Diversified Income Bond.
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min