Alloatti (Hermes IM): “Credito emergente, le banche guideranno la riscossa nel 2019. E in Italia…”
5 novembre 2018
di EUGENIO MONTESANO
4 min
Il 2018 è stato un anno difficile per l’obbligazionario emergente. Ma per Filippo Alloatti, senior credit analyst di Hermes, una corretta selezione delle emissioni può permettere di sfruttare una risalita dei prezzi dei titoli. E mentre il 2019 si preannuncia come un altro anno complicato per i titoli italiani, anche nel Belpaese le opportunità non mancano. Soprattutto tra i finanziari.
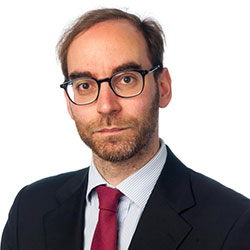
Filippo Alloatti, senior credit analyst di Hermes Investment Management
Stretto nella morsa dell’inversione di tendenza della politica monetaria USA e delle incognite geopolitiche, l’obbligazionario emergente è una delle asset class che hanno sofferto maggiormente nel 2018, registrando performance negative a doppia cifra. “La Federal Reserve ha continuato a ridurre la liquidità globale aumentando i tassi di interesse e da inizio anno a oggi – complici le sanzioni contro la Russia, l’inasprirsi della situazione in Turchia, le vagherie nel Medio Oriente e la guerra dei dazi tra Cina e USA – il premio al rischio degli emergenti è salito” osserva Filippo Alloatti, senior credit analyst di Hermes Investment Management a Londra.
Dopo anni di abbondante approvvigionamento con dollari a basso costo, l’aumento dei rendimenti dei Treasury e il rafforzamento del dollaro colpisce soprattutto i debitori nei mercati emergenti, sotto forma di costi di finanziamento più alti – misurati dai tassi d’interesse in dollari – e di un biglietto verde più caro, che ha condotto alla svalutazione di molte valute dei paesi emergenti.
Ciononostante, secondo Alloatti, i fondamentali del credito emergente rimangono solidi, le valutazioni sono interessanti e le opportunità di investimento fanno dell’asset class uno degli osservati speciali per il 2019. Il gestore è specializzato in liquid credit (bond, CDS, future sui tassi di interesse) con un focus settoriale sui finanziari, “settore interessante per la forte correlazione con l’economia, per cui bisogna avere un’opinione sulla politica monetaria, sulla politica fiscale di alcuni stati, sul contesto regolamentare e legislativo”, sottolinea Alloatti che per Hermes IM segue il credito a livello globale, con focus su Stati Uniti, mercati emergenti ed Europa.
Quale regione offre le migliori opportunità di rendimento corrette per il rischio? Probabilmente alcuni settori dei mercati emergenti. Quest’anno si sono registrate poche emissioni e questo ha creato un contesto di “positive technicals” di mercato per l’asset class. Recentemente (metà ottobre, ndr) la compagnia messicana Pemex (Petróleos Mexicanos) ha emesso un bond e la Turchia è ritornata sul mercato con un bond in scadenza a 5 anni e rendimento al 7,5% che ha attirato 6 miliardi di domanda da parte degli investitori a fronte di 2 miliardi di deal size.
Avete partecipato a queste emissioni? In Pemex abbiamo investito, sì. Per il governativo della Turchia pensiamo sia ancora un po’ presto. Abbiamo esposizione su una banca turca, Akbank, che pensiamo sia una delle banche meglio gestite del paese, e sulla compagnia di telecomunicazioni Türk Telekom, incumbent del settore in Turchia.
Queste società rientrano all’interno del perimetro degli investimenti sostenibili su cui fa leva Hermes IM? Riteniamo di sì. Ci sono esempi di società che abbiamo approcciato da un punto di vista ESG – Petrobras in Brasile, Pemex in Messico, per fare degli esempi – dove effettivamente abbiamo riscontrato miglioramenti a livello di corporate governance anche grazie al processo di engagement che ci ha visti coinvolti in prima linea.
Fermo restando che, agli occhi dell’investitore medio, Petrobras non è esattamente il primo nome che viene in mente quando si pensa a un investimento ESG. È vero, ma è anche una di quelle società che offrono molte potenzialità: vuoi per il ruolo che gioca in Brasile, vuoi per l’effetto-faro che avrebbe su altri emittenti corporate e finanziari brasiliani, il fatto che un’azienda come Petrobras cerchi di adottare delle best practice in termini di corporate governance può avere dei riflessi molto importanti sul mercato.
L’anno prossimo potremmo assistere a un rimbalzo dell’obbligazionario corporate emergente, asset class che quest’anno ha particolarmente sofferto? Il credito emergente ha sofferto soprattutto per il movimento del dollaro che era debole a inizio anno e successivamente si è rafforzato. Inoltre la débâcle del peso argentino e della lira turca hanno contribuito all’annata negativa. Ciononostante riscontriamo opportunità nell’asset class e riteniamo che il 2019 potrebbe essere un buon anno per il mercato corporate emergente. Ovviamente bisognerà essere selettivi per evitare cattive sorprese, ma ci sono buone opportunità – oltre alle società già citate, evidenziamo banche brasiliane come Itaú Unibanco o la russa Sberbank – una delle banche meglio gestite a livello globale.
Volgendo lo sguardo all’Europa, nell’ottobre 2019 il board della Bce è chiamato a eleggere il nuovo presidente. Dopo sette anni di politica monetaria espansiva, Mario Draghi lascerà il posto a un “falco”? Per quanto riguarda le nomine, sarà anzitutto importante conoscere l’identità del rimpiazzo di Danièle Nouy all’SSM Supervisory Board (l’istituto della vigilanza bancaria in seno alla Bce, ndr) il cui mandato scade il prossimo 31 dicembre. Ricordiamo che la francese Nouy non è stata particolarmente tenera con le banche italiane, per usare un eufemismo. Tra i candidati di spicco per quel ruolo ci sono l’italiano Andrea Enria, presidente dell’EBA, che a mio modo di vedere ha fatto molto bene – anche se non gode di ottima stampa in Italia. Un altro candidato molto competente è il vicegovernatore della banca d’Irlanda. Credo che nel gioco europeo molto dipenderà da chi assume la presidenza dell’SSM: se dovesse andare al candidato irlandese, penso sarà difficile vedere un falco alla guida della Bce – pensiamo al governatore olandese o a quello finlandese, attualmente tra i più gettonati. Sarà un po’ come un gioco di morra cinese: la presidenza dell’SSM darà un’indicazione sul destino della Bce.
L’Italia è tornata al centro delle speculazioni e della volatilità dei mercati europei. Che momento sta attraversando il nostro paese? L’impasse politico tra Roma e Bruxelles rappresenta un momento difficile, ma ne abbiamo visti tanti, e anche di peggiori. Il differenziale tra btp e bund fa male, ma si può vivere con uno spread intorno ai 300 punti base (venerdì 2 novembre l’indice ha terminato la giornata a quota 290 punti base, ndr). Se si dovesse superare la soglia dei 400 – e se questa situazione diventasse semipermanente, protrandosi per un trimestre o più – questo di certo porrebbe problemi al settore finanziario e al sistema Italia, perché a quel punto le banche avrebbero necessità di rivedere i loro piani di impieghi e potremmo assistere a una chiusura del rubinetto del credito a imprese e famiglie.
Qual è la sua lettura del downgrade del debito e/o del peggioramento dell’outlook da parte delle società di rating? Anzitutto va ricordato che per avere accesso agli acquisti della Banca Centrale Europea è sufficiente che una delle quattro agenzie di notazione del credito confermi il rating investment grade. Nella peggiore delle ipotesi, qualora tutte e quattro le agenzie dovessero declassare l’Italia sotto quella soglia, la Bce si troverebbe effettivamente in una posizione difficile. Allo stesso tempo, si ricorda un precedente in cui la Bce ha continuato ad acquistare titoli greci nonostante fossero qualificati come high yield all’unanimità. Ciò detto, non ritengo che arriveremo al punto in cui tutte e quattro le agenzie decideranno di portare il rating sovrano italiano alle prime soglie del “junk” credit. Ma certo è possible che le agenzie continuino il percorso di downgrade con outlook negativo, visto che il governo sembra andare per la sua strada senza tenere conto delle obiezioni della commissione europea.
Come investite in Italia? Abbiamo un’esposizione corporate su Fiat Chrysler e una posizione particolarmente apprezzata su Telecom Italia. Puntiamo poi sulle banche, soprattutto Intesa che è molto ben gestita – tanto che ritengo quasi “criminale” non investire sui bond Intesa, visto il riprezzamento che si è manifestato sul mercato. Abbiamo una porzione più piccola anche su Unicredit, e ritengo che a questi livelli – con un cash prize di €0,69 – il subordinato del Monte dei Paschi sia molto interessante, anche perché la banca non sembra necessitare di capitale a breve.
C’è valore nei non-performing loan europei? Per il momento è ancora un mercato dei venditori, nel senso che gli acquirenti sono tanti e in numero molto superiore a quello dei venditori. Il focus si sta spostando dalle sofferenze ai cosidetti titoli Unlikely To Pay (Utp), di cui le banche italiane abbondano, e questa dinamica può spostare il prezzo delle dismissioni di crediti inesigibili a favore delle banche. Resta da vedere se gli acquisti continueranno a questi ritmi nei prossimi 3-6 mesi, ma il 2018 dovrebbe confermarsi come l’anno record per le dismissioni di crediti inesigibili.
Alla ricerca di ‘Alpha’” è la rubrica di FocusRisparmio.com dedicata a investimenti, mercati e all’attualità economico-finanziaria. Ogni lunedì, con l’aiuto degli esperti del settore, vengono messi sotto la lente i fatti recenti più significativi e gli appuntamenti che avranno effetti sul medio e lungo termine.
Perché il mercato crede poco ai miglioramenti attesi dei conti pubblici per i prossimi anni annunciati dal governo? Settimio Stigliano, Head of Italian Equity di Arca Fondi SGR, presenta la sua lettura delle tensioni di mercato sui titoli italiani.
Le valutazioni dei mercati emergenti sono più convincenti di quelle dei mercati sviluppati secondo il portfolio strategist azionario di State Street Global Advisors, che si aspetta rendimenti più elevati già nei prossimi mesi.
Il gestore azionario sostenibile della SGR svizzera riflette sulla necessità di una maggiore integrazione tra ricerca tradizionale in ambito equity e criteri di responsabilità ambientale, sociale e di governance.
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min