State Street: “Ciclo del credito nelle fasi finali, investitori si preparino all’atterraggio”
24 maggio 2018
di EUGENIO MONTESANO
3 min
I recenti tagli delle tasse e la deregolamentazione del sistema bancario contribuiranno a estendere il ciclo, ma anche a introdurre il rischio che la prossima recessione possa essere più grave quando – inevitabilmente – arriverà.
Una delle domande più frequenti che si sentono porre gli investitori sui mercati del credito oggi è: «Siamo giunti alla fine del ciclo?». Comprensibile, dal momento che il ciclo iniziato a giugno 2009 è il secondo più lungo di sempre.
“Non ancora”, è la risposta degli analisti di State Street. Secondo cui, anche se non è necessario essere eccessivamente prudenti a breve termine, vale la pena prendere in considerazione la possibilità di eliminare alcuni rischi dal tavolo nel medio termine.
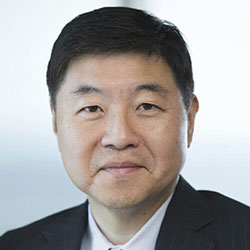
Chuck Moon, responsabile globale delle strategie del credito di State Street
“Bisogna tenersi pronti per l’atterraggio concentrandosi sui nomi di qualità più elevata lungo tutto lo spettro del credito” spiega Chuck Moon, responsabile globale delle strategie del credito del gestore americano. “I recenti tagli delle tasse e la deregolamentazione del sistema bancario contribuiranno a estendere il ciclo per un certo periodo”, ma anche a introdurre il rischio che la prossima recessione possa essere più grave, quando arriverà.
La riflessione da cui partire per leggere in filigrana il contesto attuale, secondo l’analista di State Street, è che i driver ciclici fondamentali – politica monetaria, fiducia degli investitori, decisioni aziendali e rischio di insolvenza – stanno subentrando a quelli strutturali come fattori determinanti in questa fase del ciclo che “non è stato ordinario, bensì una ripresa da una profonda crisi finanziaria, ragione che ne spiega sia la durata inusuale che il ritmo blando”.
Ma facciamo un passo indietro per inquadrare il problema riflettendo sull’evoluzione di due fattori strutturali in particolare: la regolamentazione e le politiche monetarie non convenzionali che sono state introdotte per rispondere alla crisi del 2008 e che dapprima hanno pesato sulla ripresa per poi contribuire a prolungare il ciclo.
“Inizialmente l’esigenza di aggiustare i bilanci delle banche e di introdurre una nuova regolamentazione ha ostacolato la creazione di capitale e la capacità e volontà delle banche di concedere prestiti”, spiega Moon. “Per controbilanciare questo fenomeno le Banche Centrali, come la Fed e la Banca Centrale Europea, hanno tagliato i tassi di interesse finché hanno potuto, prima di ricorrere agli acquisti non convenzionali di asset volti a incentivare la concessione di credito e la ripresa economica. Molti di questi fattori strutturali hanno iniziato a subire un’inversione e potrebbero ora diventare dei venti contrari”, avverte Moon.
Preoccupa l’indebitamento delle imprese Usa
La risposta data alla crisi da regulator e banche centrali ha avuto diverse conseguenze, a partire da una massiccia iniezione di liquidità ai mercati che ha spinto gli investitori verso asset rischiosi portato un calo dei tassi e dei premi al rischio. Ciò, a sua volta, ha ridotto il costo del capitale, incoraggiando le aziende a richiedere credito comportando un aumento significativo del debito sui mercati. Con cui ora bisogna fare i conti: “L’indebitamento all’interno delle società investment grade è rimasto ostinatamente alto”, sottolinea Moon.
“Questo elevato livello di indebitamento ha lasciato le società più esposte a un rallentamento generale dell’economia o a una ripresa dell’inflazione, che potrebbe innescare tassi di interesse più elevati. Come sempre in questa fase del ciclo, alcune aziende e settori sono più a rischio di altri, creando opportunità per investitori selettivi del credito”. E qui entrano in gioco i fattori ciclici fondamentali che ora, secondo gli esperti di State Street, prenderanno in mano le redini del ciclo.
“Alcuni degli indicatori ciclici ora stanno iniziando a lampeggiare in rosso”, indica l’analista. “Le metriche relative al credito segnalano un solido incremento della crescita dei ricavi, mentre i margini di profitto stanno raggiungendo i picchi ciclici. Gli indicatori di sentiment segnalano un continuo ottimismo, sommato a un incremento delle spese in conto capitale per la prima volta da diversi anni, eppure le aziende sembrano aver ipotecato i loro bilanci per spingere le loro valutazioni azionarie fino a questo punto. Una volta esaurita la corsa delle riforme fiscali”, conclude Moon, potrebbero dover lottare per mantenere le valutazioni ai livelli attuali”.
I rendimenti dei titoli decennali USA superano il 3%, preannunciando tempi più duri per gli investitori obbligazionari. Ma secondo gli specialisti del reddito fisso questo non significa che sia giunto il momento di abbandonare le obbligazioni.
Come ampiamente previsto, il presidente della Fed Jerome Powell – alla seconda riunione del 2018 – lascia i tassi all'1,5-1,75%. Occhi puntati sulla riunione del 13 giugno, ma secondo i fund manager l’inversione di tendenza fa già capolino nei mercati.
“Il semaforo è ancora verde”, spiega il capo del multi asset globale del gestore londinese, “ma le alte valutazioni pongono un limite di velocità ai ritorni e ci hanno indotto a scalare una marcia nelle nostre strategie”.
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min