 2 min
Gli investimenti sostenibili riescono a remunerare più fonti di rischio in maniera trasversale. La ricerca di Lyxor
Raggiunta la cifra monstre di 31 trilioni di dollari nel 2018, gli investimenti SRI (suistainable and responsible investments) hanno guadagnato una fetta di mercato consistente nell’industria del risparmio gestito.
Che siano caratterizzati da un approccio basato sull’esclusione, sull’inclusione ‘best in class’ o sull’engagement, gli investimenti sostenibili non compromettono le performance attese ma bensì riescono a remunerare più fonti di rischio in maniera trasversale.
Lo confermano i ricercatori della Lyxor Dauphine Research Academy in uno studio presentato oggi a Milano da Lyxor ETF.
Lavoro di squadra
La ricerca accademica dei ricercatori Fabio Alessandrini ed Eric Jondeau risponde ad una domanda fondamentale: gli investimenti che tengono conto dei criteri ESG hanno un impatto negativo sui rendimenti?
“Investire basando la propria strategia di selezione applicando i criteri ESG non compromette le performance di un portafoglio di investimenti ma, al contrario, può migliorare il profilo di rischio dei portafogli, sia attivi che passivi, senza necessariamente ridurne i rendimenti”, ha spiegato François Millet, head of ETF strategy, ESG & innovation di Lyxor Asset Management, presentando lo studio.
Sebbene la maggior parte degli investimenti SRI sia gestito in maniera attiva – rileva la ricerca -, è possibile notare un aumento dell’interesse verso la gestione passiva da parte degli investitori che adottano strategie sostenibili. “In Europa, ad esempio – ha detto Millet -, gli asset dei fondi passivi ESG sono aumentati del 33% l’anno nel corso degli ultimi cinque anni, a fronte del’11% dei fondi attivi con il medesimo approccio”.
Europa al top in sostenibilità
Nel loro lavoro i ricercatori dell’Università di Losanna hanno constato che, sulla base di un’analisi della performance passata di un universo azionario (indice MSCI All Country World) sul periodo 2007-2018, una politica SRI di esclusione basata sui punteggi ESG delle società ha migliorato la performance corretta per il rischio (misurata in termini di Sharpe ratio, ndr) dei portafogli.
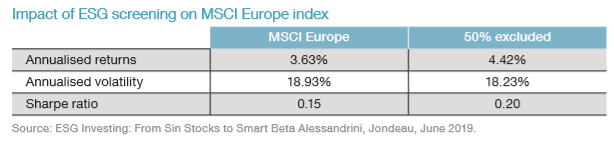
Nella tabella vediamo i risultati più importanti della ricerca applicati ad una strategia SRI applicata ad un portafoglio che replica l’indice MSCI Europa. L’esclusione del 50% delle società con i punteggi ESG più bassi all’interno del portafoglio esposto sull’azionario europeo ha migliorato il rendimento storico della strategia dello 0,8% annualizzato e lo Sharpe ratio da 0,15 a 0,20.
Fra i risultati più sorprendenti della ricerca vi è il fatto che le aree geografiche dove le strategie SRI si sono rivelate più efficaci sono l’Europa e l’estremo oriente (Asia-Pacifico e Giappone). Per il Vecchio Continente tutti e tre i criteri ESG (ambientali, sociali e di governance) hanno un impatto positivo sulle strategie. L’applicazione dei criteri sociali, invece, dimostra una minor efficienza quando applicata su società statunitensi mentre la governance si conferma il tallone d’Achille delle società dei mercati emergenti.


