Greer (Fidelity International): “Bond emergenti in valuta forte o locale? Facile: entrambi!”
4 aprile 2018
di Eugenio Montesano
3,30 min
Paul Greer, gestore debito e forex emergente di Fidelity International, esamina le opportunità del reddito fisso delle economie emergenti con un focus sulle differenze di rischio e rendimento tra le varie asset class.
Bond governativi o societari? In valuta forte o in valuta locale? Si fa presto a dire debito emergente, ma orientarsi nella pletora di asset class caratterizzate da driver di performance differenti è cosa tutt’altro che banale.
Questo perché esistono differenze dal punto di vista storico, geografico, culturale e, in ultima analisi, di sviluppo economico. Non solo: all’interno dell’universo del debito emergente bisogna anche prendere in considerazione la duration degli investimenti e il fattore legato al forex, alla forza delle valute locali rispetto a quelle dei paesi sviluppati, dollaro in primis.
Paul Greer, gestore obbligazionario emergente e specialista forex di Fidelity International
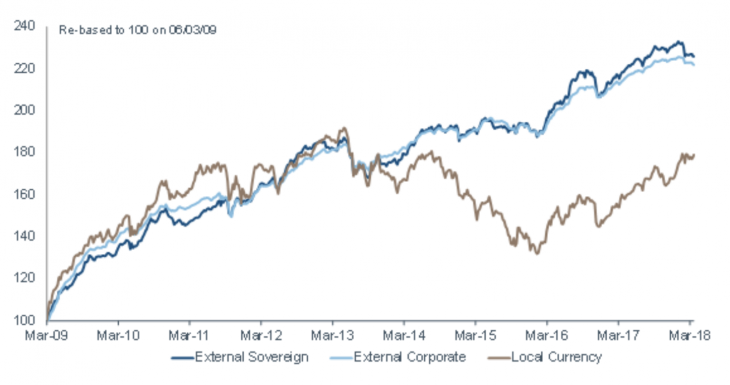
Proprio un approccio all’universo del debito emergente da singola asset class, magari differenziando tra valuta forte e valuta locale, non rappresenta la scelta migliore secondo alcuni gestori. Tra questi c’è Paul Greer, gestore obbligazionario emergente e specialista forex di Fidelity International. Per le sue valutazioni il gestore parte dall’analisi dei rendimenti dallo scoppio della crisi finanziaria, osservando che il rendimento dell’indice JPM GBI-EM Global Diversified relativo ai bond emergenti in valuta locale è stato quasi sempre superiore a quello del debito estero, sia sovrano sia societario, contratto dai paesi emergenti verso creditori privati, governi ed enti pubblici di un altro o altri paesi, con una media di carry aggiuntivo dello 0,75%.
“Tuttavia”, spiega Greer, “se guardiamo al rendimento totale annualizzato espresso in dollari, le obbligazioni in valuta locale sottoperformano il debito societario e sovrano in valuta forte: il risultato è sostanzialmente superiore per il debito sovrano (+9,5%) e societario (+9,2%) rispetto ai mercati locali (+6,7%). Correggendo i dati per la volatilità e il tasso equivalente privo di rischio, l’indice di Sharpe sul debito sovrano (+2) e societario (+3,3) mostra che la performance di queste asset class risulta essere ancora superiore rispetto a quella dei bond locali (+0,7), migliorando ulteriormente l’esperienza degli investitori”.
RENDIMENTI TOTALI IN USD DALLA CRISI A OGGI
Fonte: Bloomberg, JPMorgan – dati a fine marzo 2018. Indice del debito estero sovrano: JPM EMBI Global Diversified; Indice del debito estero societario: JPM CEMBI Broad Diversified; Indice di bond emergenti in valuta locale: JPM GBI-EM Global Diversified.
Anche le performance da inizio anno rivelano le diverse sfumature di rendimento che caratterizzano i tre mercati. “Il debito sovrano dei paesi emergenti ha perso il 2,2% da gennaio a oggi poiché quest’asset class a duration elevata ha risentito pesantemente dell’aumento dei rendimenti dei treasury americani”, spiega Greer. “Al contrario i mercati locali hanno reso +4,5% grazie alla persistente debolezza del dollaro che ne ha gonfiato le vele. Nel frattempo, il mercato societario, con duration tipicamente più breve, si colloca «nel mezzo» con un rendimento di -1,3%”.
Questi i risultati del primo trimestre del 2018. Ma di qui ai prossimi tre mesi quali sono le prospettive di rischio-rendimento delle varie asset class obbligazionarie legate alle economie emergenti? Meglio investire in mercati nel credito in valuta forte per cercare di cogliere il restringimento degli spread che segue al miglioramento dei bilanci di stati e società? Oppure, andando alla ricerca di rendimenti più consistenti, seguire la strada dell’assunzione dei rischi di forex e duration legati al debito in valuta locale attraverso precise ipotesi di investimento sulle prospettive di politica monetaria e inflazione?
“Nel complesso siamo cauti e ravvisiamo limitate opportunità di compressione degli spread del debito pubblico estero in dollari in questa fase finale del ciclo del credito”, afferma Greer. “Il miglior rapporto rischio-rendimento nel debito sovrano emergente è in paesi ad alto rendimento con rating B e outlook in miglioramento come Argentina, Ecuador, Angola e Costa d’Avorio. Preferiamo inoltre il debito societario al credito sovrano, in particolare in settori specifici come l’estrazione di metallo e la siderurgia in Ucraina, le telecomunicazioni in Africa e le utility argentine”.
Dal punto di vista del debito in valuta locale, le prospettive sono altrettanto complicate. “A nostro avviso, un rimbalzo del dollaro è ormai prossimo con la Fed che continua a rispondere alla salute economica degli Stati Uniti riducendo il bilancio e, con esso la somministrazione degli stimoli di politica monetaria”.
E i bond in valuta locale? “Troviamo valore nelle obbligazioni indicizzate all’inflazione come risposta alle crescenti pressioni sui prezzi nelle economie emergenti, sospinti dalla riduzione dei gap di produttività, dall’aumento dei prezzi dell’energia e dal conseguente affievolirsi degli effetti base favorevoli (minor aumento dei prezzi delle materie prime, apprezzamento del tasso di cambio locale vs dollaro) degli ultimi due anni”.
Opportunità interessanti, prosegue il gestore, persistono anche “nella parte anteriore della curva dei mercati locali di frontiera come Nigeria ed Egitto, con generosi rendimenti nominali e regimi di cambio stabili”.
In conclusione, nonostante la dovuta prudenza rispetto al ritiro degli stimoli di liquidità da parte delle banche centrali globali, Greer spiega di ritenere che il debito emergente offra ancora un buon valore relativo rispetto al più ampio universo del reddito fisso globale. L’importante è investire attraverso l’intero spettro obbligazionario.
“Considerando l’apporto dei paesi emergenti alla crescita globale, il debito di queste economie rimane strutturalmente sottoinvestito”, argomenta il gestore. “I saldi della bilancia commerciale verso l’estero dei paesi emergenti sono notevolmente migliorati negli ultimi anni, e il cuscinetto di rendimenti reali offerto dai bond emergenti è tuttora considerevole rispetto a quello dei paesi sviluppati”.
In questo complesso contesto di investimento, spiega Greer, la risposta dei consulenti ai propri clienti interessati ad avere obbligazioni emergenti in portafoglio “dovrebbe essere quella di raccomandare un’esposizione bilanciata e flessibile nel passare da una classe di attività all’altra. Investire attivamente, prediligendo un approccio total return invece di puntare sugli indici tradizionali può aiutare a catturare alpha, riducendo al minimo i drawdown tipicamente sperimentati dai benchmark”.
Dopo due anni col turbo la ripresa dei corsi azionari emergenti continuerà? Le politiche protezionistiche di Trump e l’azione della Fed tra le maggiori incertezze.
In un 2018 che potrebbe non essere sensazionale per gli emergenti è meglio selezionare attentamente le posizioni. Le aree più interessanti? Sud America ed Europa centrale
Secondo il capo dei mercati emergenti globali di Martin Currie (gruppo Legg Mason), i mercati emergenti sono in testa in molte aree tecnologiche, grazie a società leader che ampliano il vantaggio competitivo rappresentando solide opportunità di investimento.
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3,30 min