Felices (BNP Paribas AM): “L’azionario europeo non ha ancora raggiunto il picco”
10 settembre 2018
di EUGENIO MONTESANO
2 min
Il capo della ricerca e strategist della divisione multi asset e quantitative solutions del gestore francese riflette sulla divergenza tra equity USA ed europeo, spiegando di puntare su quest’ultimo.
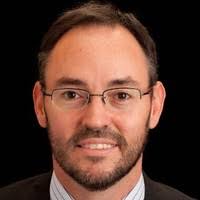
Guillermo Felices, capo della ricerca, strategist e gestore della divisione MAQS – Multi Asset, Quantitative & Solutions di BNP Paribas Asset Management
Il passaggio dalla ripresa sincronizzata del 2017 – quando i mercati azionari europei hanno registrato performance superiori rispetto ai listini del resto del mondo sviluppato – al rallentamento asimmetrico che ha innescato un aumento prolungato della volatilità globale nel primo semestre del 2018 ha parzialmente frenato lo slancio dell’azionario europeo.
Ciononostante secondo Guillermo Felices, capo della ricerca, strategist e gestore della divisione MAQS – Multi Asset, Quantitative & Solutions di BNP Paribas Asset Management, si tratta con ogni probabilità di un rallentamento temporaneo e, alla luce dell’ampliamento e dell’accelerazione della ripresa europea, le valutazioni azionarie rimangono interessanti.
L’esperto pone l’accento anche sui segnali che indicano che i team manageriali delle società europee stanno iniziando ad abbracciare nuove iniziative di governance a favore degli azionisti, che potrebbero accelerare ulteriormente la crescita degli utili societari nel vecchio continente sostenendo la sovraperformance del mercato azionario europeo rispetto a quello statunitense.
Il rallentamento dell’azionario europeo è passeggero oppure gli investitori dovranno fare i conti con una debolezza prolungata? Riteniamo che il ritmo generale di crescita continuerà a essere più lento in Europa nel 2018/2019 rispetto ai ritmi del 2017, ma che rimarrà al di sopra del trend e più elevato rispetto al periodo che va dal 2008 al 2016.
Qual è la sua prospettiva sullo scenario macroeconomico globale? La crescita continuerà a essere meno sincronizzata rispetto al 2017, ma comunque più elevata rispetto al recente standard storico successivo la crisi. La crescita europea complessiva rimane solida ma meno pronunciata rispetto alla quella americana, in parte a causa dell’ampiezza dello stimolo fiscale negli Stati Uniti. Ciò detto, mentre la crescita a stelle e strisce sta beneficiando delle riduzioni delle imposte da parte dell’amministrazione Trump e di un risveglio di “spiriti animali” che ha innescato un aumento delle spese in conto capitale, non è ancora del tutto chiaro se il programma di deregulation aumenterà lo sviluppo tendenziale negli Stati Uniti.
Come giudica lo stato di salute dell’economia europea? Ravvediamo un maggiore potenziale di espansione dell’indice prezzo/utili (p/e), alla luce dei possibili effetti di stimolo della crescita tendenziale e degli utili societari che le riforme strutturali allo studio a livello europeo potranno innescare, soprattutto in ambito infrastrutturale.
Quali sono le differenze rispetto agli Stati Uniti? Continuiamo a ritenere che le azioni europee rimangano più economiche rispetto a quelle statunitensi in termini di valutazioni prezzo/utili. Complessivamente, i mercati statunitensi sembrano scontare molte buone notizie (anche tenendo conto della quantità sproporzionata di crescita e slancio proveniente dal settore tecnologico), mentre riteniamo che all’azionario europeo sia ancora associato un premio al rischio a nostro avviso eccessivo.
Quanto pesano sulle aziende italiane i timori di una guerra commerciale globale? I timori legati al commercio globale restano un rischio importante e monitoriamo con attenzione il rischio-contagio sull’azionario europeo in generale e italiano in particolare. Particolare attenzione va posta alle aziende con catene di approvvigionamento globali integrate, particolarmente vulnerabili a shock esogeni quali un aumento delle tariffe.
Il miglioramento della governance delle società europee può ridare slancio alle operazioni dei fondi attivisti internazionali? Sì, un rafforzamento della corporate governance innescato da un maggiore intraprendenza dei fondi attivisti dovrebbe fungere da catalizzatore per innescare un re-rating dei multipli degli utili azionari europei. Soprattutto se, come siamo convinti, le riforme strutturali in Europa stimoleranno la crescita tendenziale di medio-lungo termine.
Alla ricerca di ‘Alpha’” è la rubrica di FocusRisparmio.com dedicata a investimenti, mercati e all’attualità economico-finanziaria. Ogni lunedì, con l’aiuto degli esperti del settore, vengono messi sotto la lente i fatti recenti più significativi e gli appuntamenti che avranno effetti sul medio e lungo termine.
Il giudizio del direttore investimenti di ANIMA Filippo Di Naro sulle obbligazioni governative core – titoli di Stato domestici compresi – resta prudente; ma anche lo scenario dei mercati azionari si preannuncia sfidante.
Le trimestrali hanno portato evidenze di una crescita dell’azionario, delle attività di riduzione del rischio e di taglio dei costi, con riflessi positivi sulla qualità del credito. Lo specialista corporate bond di GAM Investments dà voce all’ottimismo degli investitori.
La recessione globale? È poco probabile, secondo il gestore del blockbuster multi asset della casa di investimento britannica, che spiega: “Il trend di crescita dell’economia mondiale è stabile, non c’è motivo di adottare un atteggiamento difensivo”.
Iscriviti per ricevere gratis il magazine FocusRisparmio

 2 min