Cocco (Muzinich & Co): “Eltif adatti anche al retail. La protezione? È nella delega al gestore”
26 giugno 2019
di EUGENIO MONTESANO
3 min
Davvero gli Eltif sono un ponte tra mercati privati e famiglie italiane? O tra orizzonti temporali di lungo termine, soglie di ingresso e profili di rischio più elevati il prodotto rimane appannaggio dei clienti private e wealth?
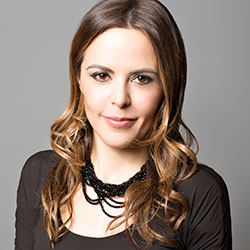
Filomena Cocco, managing director of European marketing & client relations di Muzinich&Co.
Da anni si parla di gettare un ponte tra economia reale e risparmio privato, così da ridurre la dipendenza del settore produttivo italiano dalle banche. Oggi, con l’introduzione degli Eltif, il regolatore “supera l’assunto che solo gli investimenti liquidi siano investimenti adatti alla clientela retail”, afferma Filomena Cocco, managing director of European marketing & client relations di Muzinich&Co.
Dal punto di vista dell’investitore, questa tipologia di fondi “sblocca opportunità di investimento che presentano l’appeal di rendimenti significativamente maggiori rispetto a quelli normalmente disponibili sul mercato”, spiega Cocco a FocusRisparmio.
Gli Eltif possono davvero chiudere il gap tra domanda e offerta di capitale delle Pmi non quotate?
Negli ultimi anni abbiamo assistito a due macro fenomeni: da un lato la persistente situazione di funding gap per le piccole e medie imprese europee, che sono ancora troppo esposte al credito bancario, e dall’altro lato ad una sempre maggiore ricerca di rendimento per gli investitori, sia istituzionali che, soprattutto, retail.
Al fine di fornire alle Pmi maggiori capitali alternativi a quello bancario, la UE (alla stregua di quanto già avviene negli US da decenni) ha recentemente deciso di attingere anche alle ingenti masse liquide in mano al mercato retail. Al fine di convogliare queste risorse verso le Pmi, la UE ha deciso di creare un nuovo specifico tipo di veicolo ad-hoc passaportabile, chiamato Eltif (European Long Term Investment Fund).
Nei prossimi anni gli investimenti in economia reale (private equity, private debt, real estate ecc.) troveranno maggior spazio nei portafogli degli investitori grazie a questi strumenti?
I fondi Eltif sono una nuova generazione di fondi chiusi promossi dalla UE al fine di convogliare liquidità retail verso asset classes non-Ucits. In questa veste, gli Eltif rappresentano un importante nuovo canale di approvvigionamento di capitali per le Pmi, sia a livello di debito che di capitale di rischio. Guardando al solo mercato private italiano, che ad oggi comprende risorse per oltre 900 miliardi di Euro, il potenziale degli Eltif è sicuramente elevato.
Davvero gli Eltif consentono di combinare le caratteristiche dei mercati privati con le esigenze personali delle famiglie italiane?
Se da un lato gli Eltif consentono agli investitori retail di accedere ad asset class tradizionalmente riservate solo alla clientela professionale, dall’altro lato sono strumenti che presentano un maggior livello di tutele e restrizioni rispetto ai fondi alternativi istituzionali. La soglia di ingresso minima di 10.000 euro rende lo strumento appetibile non sono per clienti private e wealth, ma anche ad investitori retail con un’orizzonte di investimento di medio-lungo termine.
Gli Eltif hanno maggiori possibilità di canalizzare risorse verso le Pmi?
È importante precisare che un fondo Eltif si può comunque strutturare in molti modi, sia in termini di asset classes che in termini di caratteristiche (ad esempio aumentando le componenti illiquide, rendendolo più o meno concentrato in termini geografici etc).
Ad ogni modo, al fine di proteggere e tutelare il risparmiatore retail, vista la maggior complessità e l’illiquidità che comunque caratterizza questo tipo di strumenti, è previsto che questo tipo di investimenti sia “schermato” da un gestore professionale ed esperto, che sia in grado di mettere in pratica le adeguate politiche di diversificazione e controllo del rischio, e dall’altro lato assicurarsi che ammontare investito, adeguatezza ed appropriatezza dell’investimento siano compatibili rispetto al profilo del cliente.
Cosa cambia per chi investe in Eltif nel confronto con altri strumenti votati all’economia reale, come Pir e minibond? Sono strumenti simili o i punti in comune sono ridotti?
La filosofia di fondo dell’Eltif è in particolar modo allineata con la regolamentazione PIR, sia per finalità (veicolare nuove risorse alle Pmi) che per modalità (beneficiare del premio per l’illiquidità sfruttando il fatto che gli attivi debbano rimanere investiti sul medio-lungo termine).
Le differenze sono però sostanziali, in quanto i PIR devono investire almeno il 70% dei propri attivi in Italia (hanno quindi maggiore concentrazione geografica) e garantiscono un vantaggio fiscale se detenuti per almeno 5 anni. Inoltre, la finalità ultima di veicolare nuove risorse alle Pmi non trova pieno riscontro dei PIR, dal momento che essendo fondi UCITS sono autorizzati ad investire per la quasi totalità strumenti liquidi/quotati (e quindi generalmente non emessi da Pmi).
Inoltre, i recenti sviluppi normativi, sebbene a livello concettuale stiano cercando di ovviare a questo tema, stanno creando non pochi problemi a livello di implementazione. Gli Eltif hanno quindi maggior spazio di manovra e sono più efficaci nel ridurre il gap di cui si parlava all’inizio, ma al momento peccano sul tema dell’agevolazione fiscale.
Il governo sta studiando agevolazioni fiscali come l’esenzione dal capital gain per chi investe fino a 150 mila euro in questi strumenti. Agire sulla leva fiscale può essere una misura efficace per favorirne la diffusione?
L’introduzione di detrazioni fiscali senza dubbio agevolerebbe la diffusione del nuovo strumento, anche se al momento non sappiamo se saranno realmente introdotte.
Qual è la strategia di investimento del Firstlight Middle Market Eltif? Avete già individuato le asset class e le aziende target in cui state investendo/investirete? Quali sono e in che settori operano?
Firstlight Middle Market Eltif investirà in un portafoglio combinato di strumenti liquidi (syndicated loan europei ed obbligazioni high yield), e illiquidi (private debt europeo). Le aziende target saranno piccole e medie imprese europee (l’esposizione all’Italia sarà, in questa strategia, molto limitata), e il portafoglio sarà ampiamente diversificato sia a livello geografico che settoriale.
L’obiettivo principale del fondo è la preservazione del capitale investito e la generazione di un flusso cedolare attraente, offrendo al contempo protezione dal rialzo dei tassi di interesse e della volatilità. Il fondo avrà una durata di 6 anni, di cui i primi mesi saranno destinati alla costruzione del portafoglio, e distribuirà cedole agli investitori lungo tutta la sua vita.
“Il Mercoledì della Consulenza” è la rubrica di FocusRisparmio.com che ogni settimana dà voce ai protagonisti del mondo della consulenza finanziaria per fare il punto sulle strategie di sviluppo, sulle principali novità e sull’andamento del settore.
Un mercato appena nato in Italia, che ad aprile ha visto nascere due prodotti: il fondo di direct private equity Unigestion Direct II e Systema.Credit Fund, lanciato da Confidi Systema! insieme a Prader Bank e BorsadelCredito.it
Gli Eltif possono indirizzare risorse verso investimenti meno liquidi con soluzioni a struttura chiusa, che possono costituire fino al 10% di un portafoglio evoluto
L'emendamento sarà discusso in Aula e prevede un doppio vantaggio fiscale. Zocchi (October Italia): "Modo efficace per veicolare risorse a favore delle Pmi. Ma si può fare di più"
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min