Toschi (JP Morgan AM): “Crescita solida, è presto per ridurre la propensione al rischio. Largo all’azionario sviluppato”
22 gennaio 2018
di Eugenio Montesano
3,30 min
Forte propensione al mercato azionario con focus su Europa, Giappone e Stati Uniti. Con un’economia globale in espansione, i rischi politici del 2018 passeranno in secondo piano secondo Maria Paola Toschi, market strategist di JP Morgan Asset Management.
Quella che si apre oggi è una settimana densa di avvenimenti per il mondo finanziario. Anzitutto tornano di scena le banche centrali: la prima a riunire il suo board sarà la Bank of Japan martedì 23, seguita dalla Banca Centrale Europea che giovedì 25 riunisce a Francoforte il Consiglio direttivo, dal quale non si attendono modifiche rilevanti alla guidance sul programma di acquisti e sui tassi. Ma la divergenza di vedute tra pezzi da novanta come il governatore della Bundesbank Jens Weidmann – che ha giudicato ragionevoli le attese di un rialzo dei tassi ufficiali verso metà 2019 riaffermando l’opinione che il programma di acquisti debba concludersi quest’anno – e il vice-presidente Bce Villeroy de Galhau (governatore di Banque de France), che ha espresso preoccupazione per il rafforzamento dell’euro, tengono alto l’interesse degli investitori sulle parole che il presidente Draghi pronuncerà nella consueta conferenza stampa.
Inoltre a Davos, in Svizzera, prende oggi il via la 48esima edizione del World Economic Forum. I lavori, che entreranno nel vivo a partire da domani per concludersi venerdì, riuniranno 70 capi di Stato e di governo e migliaia tra imprenditori e protagonisti del mondo finanziario. L’intervento di apertura sarà tenuto dal Primo ministro indiano Narendra Modi. Angela Merkel, Emmanuel Macron e Paolo Gentiloni parleranno mercoledì, Theresa May giovedì 25. Ma il discorso più atteso – in calendario per il 26 – è quello di Donald Trump.
Andrà quindi in scena un nuovo round Usa-Europa, guidato dall’asse franco-tedesco. La presenza del presidente americano, però, non è più scontata a causa dello shutdown negli Stati Uniti (il voto è atteso a mezzogiorno di oggi), finora ignorato dagli investitori: la seduta di venerdì scorso a Wall Street è finita con gli indici sui massimi intraday, cosa che ha permesso all’S&P 500, al Nasdaq Composite e al Russell 2000 di raggiungere nuovi record.
È dunque in corso il secondo rally più lungo della storia della Borsa americana. Quanto salirà ancora Wall Street? E quali sono i rischi geopolitici ed economici che possono minare la ripresa sulle due sponde dell’Atlantico? Maria Paola Toschi, market strategist di JP Morgan Asset Management, fa il punto della situazione.
Il ciclo economico espansivo negli USA dura ormai da nove anni. Ravvede degli squilibri di medio lungo termine che potrebbero portare a un peggioramento del quadro macroeconomico, se non proprio a una recessione?
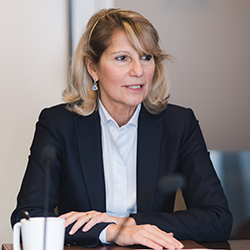
Maria Paola Toschi, market strategist di JP Morgan Asset Management
Per quanto ci riguarda siamo ottimisti. Tutti i principali indicatori di momentum economico sono ancora improntati verso un’accelerazione del ciclo economico. Il nostro scenario di base prevede un 70% di probabilità di registrare una crescita al di sopra del potenziale e una recessione pari allo 0% nel corso del 2018. Proprio grazie a questo momento positivo per l’economia, pensiamo che i rischi politici passeranno in secondo piano. Inoltre, in America la riforma fiscale potrà contribuire a rafforzare sia i consumi che gli investimenti. Riteniamo, pertanto, sia presto per ridurre la propensione al rischio, ovvero l’esposizione a mercati azionari.
I fattori geopolitici possono interrompere il tono positivo dei mercati nel 2018?
Le elezioni italiane sono un elemento da monitorare con attenzione. Vediamo più un rischio per l’Italia che effetti di contagio sistemici sull’Europa. Pensiamo potrebbero rivelarsi un’occasione mancata per il Paese di trovare una legge elettorale che possa dare maggiore stabilità. D’altro canto, è migliorata la prospettiva sull’ascesa dei partiti antieuropeisti, i quali hanno, inoltre, attenuato i loro messaggi contro l’Europa e a favore di un eventuale referendum.
Quali sono i rischi che non bisogna sottovalutare?
Resta un contesto difficile anche negli Stati Uniti, anche se l’approvazione della riforma fiscale ha ridato credibilità al Presidente Trump e ha rafforzato lo scenario economico. Ulteriori rischi politici ed eventi, come ad esempio le elezioni in Brasile, potranno essere fattori di volatilità, ma solo temporanea in un contesto in cui la ripresa economica rimane più importante.
Con particolare riferimento alle crescenti tensioni commerciali con la Cina, che impatto può avere sui mercati un approccio protezionistico degli Stati Uniti al commercio internazionale?
Il protezionismo è un fattore negativo e potrebbe essere malvisto dai mercati. I rischi al momento non sembrano eccessivi, ma molto dipenderà dalla forza che potrà avere Trump. Ancora la sua posizione non è chiara. Un qualche potenziale di rischio potrebbe esserci per i mercati emergenti, soprattutto con riferimento all’area Latam.
L’inflazione è al centro dell’attenzione dei mercati. Alcuni gestori ritengono che i mercati stiano sottostimando il rischio di fiammate dell’indice dei prezzi al consumo, che potrebbe cogliere di sorpresa gli investitori. Inoltre, le tendenze inflattive in Usa sono diverse da quelle europee o giapponesi. Qual è la sua opinione in merito?
A nostro avviso l’inflazione è la variabile da monitorare più importante per il 2018. Al momento è difficile vedere un forte rischio di accelerazione, ma le condizioni per una ripresa dell’inflazione ci sono. Qualora dovesse ripresentarsi, la politica monetaria potrebbe diventare meno accomodante e il rialzo dei tassi potrebbe essere più rapido di quanto ci si aspetti. I mercati sono molto sensibili a questo tema, pertanto questo potrebbe essere un possibile fattore di volatilità.
Quali sono le principali scelte di asset allocation alla luce delle osservazioni fatte finora?
Abbiamo ancora forte propensione al mercato azionario piuttosto che all’obbligazionario con focus su Europa, Giappone e Stati Uniti. Siamo positivi sull’high yield americano, sul credito, sul debito emergente ma con selettività, mentre siamo negativi su Treasury e Bund. Guardando alle valute, siamo positivi sull’euro rispetto al dollaro.
“Alla ricerca di ‘Alpha’” è la rubrica di FocusRisparmio.com dedicata a investimenti, mercati e all’attualità economico-finanziaria. Ogni lunedì, con l’aiuto degli esperti del settore, vengono messi sotto la lente i fatti recenti più significativi e gli appuntamenti che avranno effetti sul medio e lungo termine.
Il responsabile della divisione Cross Asset Solutions di Unigestion ritiene che la forza dell’azionario globale, l’aumento dell'inflazione e il rally delle materie prime influenzeranno il posizionamento dei portafogli multi asset vincenti durante il 2018.
Diminuire l’esposizione al credito a vantaggio dell’azionario. Bene emergenti, Giappone e petrolio. Alberto Gallo, gestore del fondo obbligazionario long/short Macro Credit, svela la sua apertura di inizio anno sulla scacchiera dei mercati.
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3,30 min