22 ottobre 2019
In breve

Reddito fisso, Berlino è malata (per ora)
Secondo Pimco meglio assumere una posizione ‘underweight’ sulla parte breve della curva del Bund

 4,30 min
Quattro colonne portanti (sostenibilità, illiquidi, tassi negativi, fixed income per diversificare) e sette visioni su come potrebbero andare l’economia globale e i mercati finanziari nel 2020.
Questi i contenuti base del Cyclical Outlook 2020 di Pimco, spiegato oggi a Milano da Alessandro Gandolfi, managing director della società in Italia, e da Nicola Mai, che per l’asset manager è responsabile della ricerca sul credito sovrano europeo.
Dopo un 2019 brillante per i mercati, il 2020 ha avuto un inizio altrettanto positivo ma le sfide all’orizzonte sono molte. Fra queste – illustrano gli esperti di Pimco – è possibile individuare sette temi macro che possono aiutare a capire meglio le prospettive cicliche dei mercati.
I rischi di recessione, che erano stati elevati nella prima metà del 2019, si sono attenuati negli ultimi mesi dell’anno grazie all’ulteriore allentamento monetario globale, alla tregua commerciale tra Stati Uniti e Cina, alle migliori prospettive di Brexit ordinata e ai primi segnali di recupero degli indici dei responsabili degli acquisti (PMI) globali. “Anche i nostri diversi modelli confermano un calo delle probabilità di recessione negli Stati Uniti nei prossimi 12 mesi”, conferma Nicola Mai presentando il Cyclical Outlook.
“Nutriamo pertanto maggiore fiducia nello scenario di superamento dell’attuale fase di debolezza della crescita globale e di moderata ripresa nel corso del 2020”, puntualizza l’esperto”.
Secondo la view della casa di gestione statunitense, la crescita del Pil mondiale ha rallentato negli ultimi due anni, ma non ha ancora raggiunto il punto di svolta. Tuttavia, il World Financial Conditions Index di PIMCO, che tende ad anticipare un aumento della produzione, negli ultimi mesi ha evidenziato un rialzo, indicando una moderata ripresa della crescita ciclica nel corso di quest’anno.
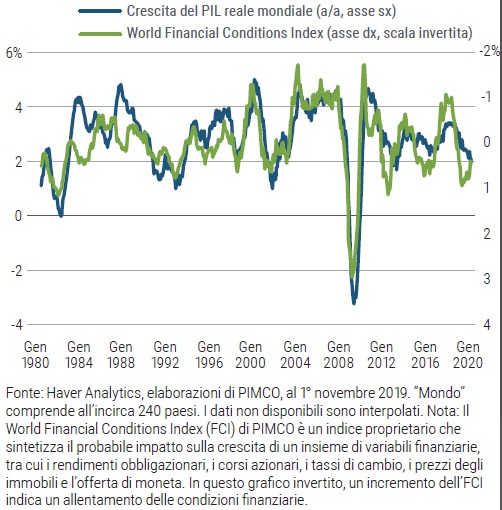
Anche l’orientamento favorevole della politica fiscale in alcune importanti economie come Cina, Europa e Giappone depone a favore di una probabile ripresa della crescita globale nel 2020. Le maggiori probabilità di una prolungata espansione economica nel nostro orizzonte ciclico sono dovute all’adozione di politiche accomodanti in ambito sia fiscale che monetario in quasi tutte le principali economie.
“Prevediamo di adottare una duration leggermente inferiore nei nostri portafogli, partendo da un posizionamento pressoché neutrale, in seguito modificabile a seconda del saldo delle posizioni di rischio nel portafoglio”, precisa il responsabile delle analisi sul credito europeo.
“Intendiamo adottare un approccio costruttivo, con un carry positivo rispetto al benchmark, puntando a generare reddito e a sovraperformare nello scenario di riferimento. Nel perseguire tale obiettivo privilegeremo posizioni di qualità più elevata, ponendo una chiara enfasi sulla liquidità dei portafogli e favorendo un approccio diversificato alla generazione di reddito. Preferiamo non fare eccessivo affidamento sulle obbligazioni societarie generiche dati i timori sul fronte delle valutazioni e della liquidità del mercato e risultati potenzialmente deludenti in caso di un contesto macro peggiore del previsto o di un aumento complessivo della volatilità del mercato che indurrebbe gli investitori a richiedere premi al rischio più elevati per gli investimenti in tale comparto. Privilegeremo probabilmente i titoli finanziari rispetto agli industriali. Nei portafogli multi-asset, prevediamo di assumere una modesta sovraesposizione alle azioni, che dovrebbero favorire la performance grazie alla crescita degli utili, nonostante le valutazioni piuttosto elevate”.
Pimco illustra la sua visione strategica per il 2020 che tenderà a prediligere la duration statunitense rispetto alle alternative globali alla luce del valore relativo e delle potenziali plusvalenze offerte dai titoli di Stato americani, nonché dello spazio di ulteriore allentamento a disposizione della Fed in caso di contesto macroeconomico più debole del previsto.
Mai lo spiega così: “Pur mantenendo un orientamento complessivamente neutrale nei confronti del dollaro Usa rispetto alle altre valute del G10, in generale privilegeremo posizioni lunghe sullo Yen nei portafogli per i quali riteniamo opportuno assumere un’esposizione valutaria, sfruttando le valutazioni a nostro avviso convenienti e il profilo difensivo di una posizione lunga sulla valuta giapponese (che può operare da sostituto di un’esposizione alla duration)”.
“In ambito obbligazionario – la specialità del gestore americano –, saranno privilegiati i titoli a breve scadenza di imprese poco esposte al rischio d’insolvenza e generalmente dotate di buona tenuta, prestando particolare attenzione nell’attuale fase del ciclo alla selezione di titoli con tali caratteristiche”.
Secondo Pimco meglio assumere una posizione ‘underweight’ sulla parte breve della curva del Bund
