4 min
Le bluechip italiane industriali e di servizi hanno perso il 25,3% sul fatturato e 18 miliardi di profitti nel primo semestre e hanno bruciato in Borsa 42 miliardi
La pandemia di Covid19, che ha pesantemente impattato sull’economia reale, ha provocato nel primo semestre una contrazione del 6,6% sul fatturato delle oltre 150 multinazionali industriali mondiali con ricavi annui superiori a 3 miliardi di euro, e ha addirittura provocato un crollo del 25,3%, pari a 50 miliardi in meno, sulle società industriali e di servizi del FtseMib, che hanno lasciato sul terreno anche 18 miliardi di profitti. Il dato emerge dal report dell’Area Studi Mediobanca sull’Impatto del Covid-19 sui dati del primo semestre 2020 delle multinazionali industriali mondiali e delle società del FtseMib (industria e servizi).
In dettaglio, il fatturato delle oltre 150 multinazionali industriali è in contrazione del -6,6% rispetto al primo semestre 2019, con il calo di alcuni settori compensato parzialmente dalla crescita di altri. Flessibilità e capacità di adattamento hanno favorito l’ascesa delle WebSoft (+17,6% rispetto al primo semestre 2019), seguite dalla GDO (+9,6%) con il consolidamento del canale dell’e- commerce e dal settore elettronico (+5,6%) che ha beneficiato dell’aumento del livello globale di digitalizzazione, sempre più centrale per la ripresa. Bene anche le aziende farmaceutiche (+1,3%), il Food (+0,7%) e i Pagamenti Digitali (+0,4%). Le multinazionali petrolifere (-33,8%) sono invece quelle più in difficoltà insieme ai produttori di aeromobili (-31,8 %), alla Moda (-28,4%) e all’Automotive (-26,9%). Contrazione più contenuta per i settori Media & Entertainment (-10,0%), Drinks (-8,2%) e Telco (-3,9%).
Si è contratto anche il risultato operativo (ebit) per tutti i settori con l’eccezione di GDO (+24,7%), Elettronica (+12,0%) e WebSoft (+2,4%). Tra i settori che hanno accusato maggiormente un contraccolpo, spiccano i produttori di aeromobili, l’Automotive e il settore petrolifero, con l’ebit che passa in terreno negativo, così come quello della Moda che registra un calo dell’83,6%. Meno netta, ma comunque importante la contrazione dell’ebit di Media & Entertainment (-32,8%), Drink (-25,4%), Pagamenti Digitali (-15,9%), Telco (-11,6%) e Food (-8,3%).
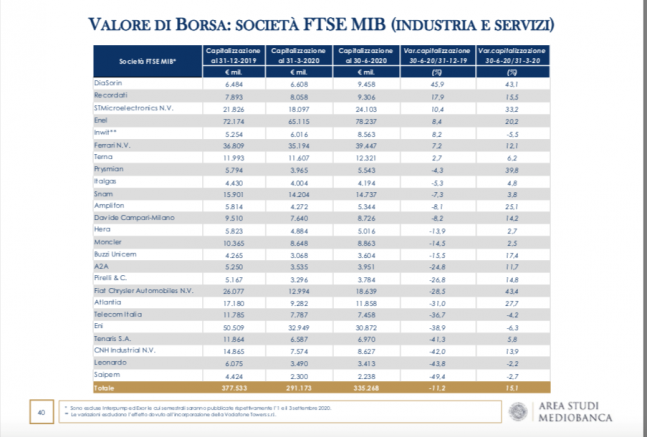
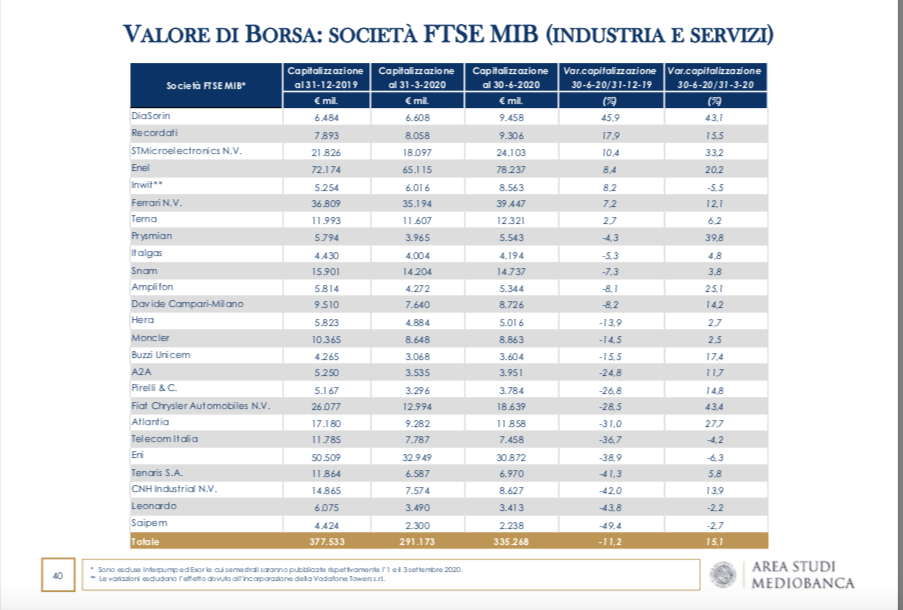
Per quanto riguarda l’impatto su Piazza Affari, il report sottolinea che fine giugno 2020 le società industriali e di servizi del FtseMib valeva in Borsa 335 miliardi di euro, che rappresentava il 76% della capitalizzazione totale (escluse banche e assicurazioni), dopo aver bruciato nel primo semestre 42 miliardi di euro (-11,2% da inizio anno) a causa della pesante perdita del primo trimestre (-86 miliardi, pari a un calo del 22,9%). Per fortuna la ripresa, almeno in Borsa, è già iniziata, come dimostrano i dati del secondo trimestre (+44 miliardi sulla capitalizzazione, pari a un rialzo del 15,1%).
A livello settoriale, solo le energetiche/utilities hanno ottenuto un incremento del valore in Borsa (+2,5%), mentre il settore petrolifero ha registrato la contrazione maggiore (-38,9%). In calo anche la manifattura (-10,8%) e i servizi (-18,5%). Tra i titoli più resilienti alla crisi, con miglioramenti della performance in Borsa a doppia cifra nel primo semestre 2020: DiaSorin (+45,9%), Recordati (+17,9%), STM (+10,4%), seguite da Enel (+8,4%), INWIT (+8,2%), Ferrari (+7,2%) e Terna (+2,7%). Tutti gli altri titoli del FTSE MIB hanno chiuso il primo semestre 2020 con una diminuzione del proprio valore di Borsa.
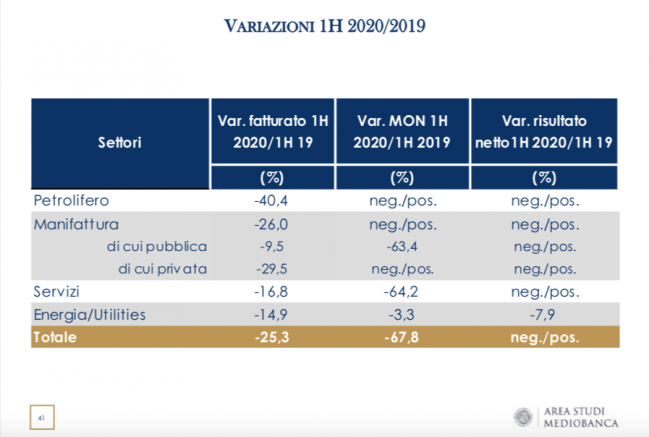
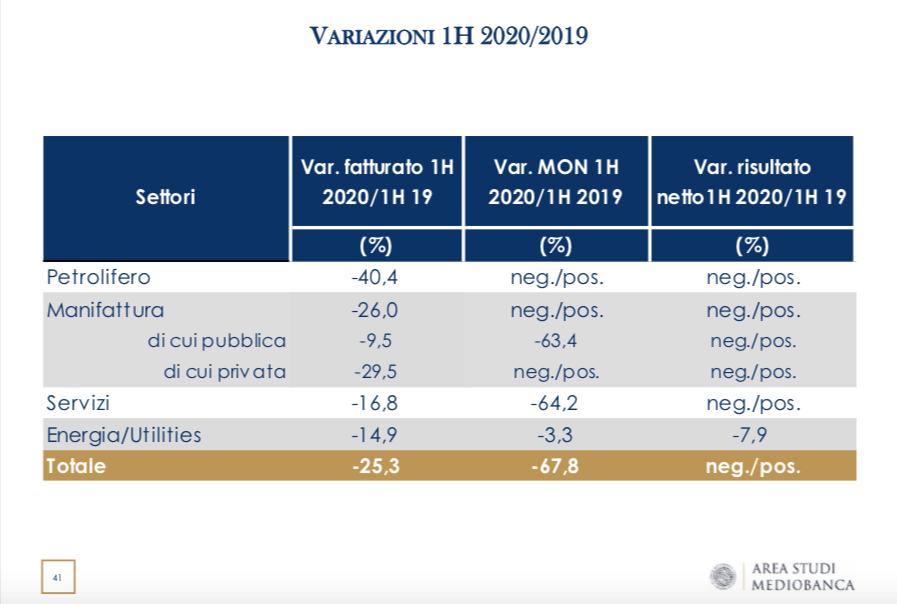
Sul fronte dei ricavi, il Covid19 ha prodotto un calo di 50 miliardi di euro nelle società analizzate. Tra i settori, energetiche e utilities hanno registrato il minore calo (-14,9%), mentre il petrolifero con Eni (-40,4%) e la manifattura (-26,0%) hanno riportato le maggiori perdite di fatturato. Tra le società brillano INWIT (+46,4%, grazie anche all’incorporazione della Vodafone Towers), DiaSorin (+8,6%) e Terna (+7,7%); seguono Snam (+3,3%), Recordati (+2,3%), STM (+1,9%) e Hera (+0,9%); tutte le altre hanno registrato una contrazione del fatturato.
Nei primi sei mesi del 2020 le società analizzate hanno perso oltre 16 miliardi di euro a livello di margini industriali (-67,8% sul primo semestre 2019). Se da un lato il settore energia/utilities ha registrato il calo minore con il Mon a -3,3%, si riscontra invece il passaggio in terreno negativo di Eni e della manifattura. Le uniche società che hanno incrementato il risultato operativo nel primo semestre sono INWIT (+23,6%), DiaSorin (+14,4%), Buzzi (+11,4%), Recordati (+9,1%), Italgas (+4,5%), Terna (+2,9%), e Hera (+2,4%).
Nel periodo analizzato le società del FTSE MIB hanno perso quasi 18 miliardi di profitti e chiuso il semestre in rosso (con un net profit margin in calo di 10,2 punti percentuali rispetto al semestre 2019). Hanno incrementato l’utile netto su base annua solo Buzzi (+60,7%, influenzato da plusvalenze su cessioni), Telecom (+23,0%, determinato in massima parte dalla plusvalenza sulla cessione, in due riprese, del 26,8% di INWIT), Recordati (+13,2%), DiaSorin (+13,1%), INWIT (+4,3%) e Terna (+3,0%).
Per quanto riguarda la struttura finanziaria si evidenzia un deterioramento per tutti i settori, come risultato dell’incremento dell’indebitamento (+9,7%) e della contrazione dei mezzi propri (-8,1%). La manifattura registra il deterioramento peggiore (con un incremento di 21,2 punti percentuali su base annua sul rapporto debiti finanziari/capitale netto).