Il responsabile Policy and Research di State Street Global Advisors presenta alcune delle evidenze emerse dallo studio degli effetti degli shock geopolitici sui mercati, proponendo soluzioni di investimento per affrontare i periodi di maggiore concentrazione dei rischi esogeni.
Elliot Hentov, Head of Policy and Research di State Street Global Advisors (SSGA)
Dopo anni di indifferenza, nel 2018 i mercati hanno reagito con forza agli eventi geopolitici. A guidare questo cambiamento sono state due tendenze in particolare. “Innanzitutto le banche centrali mondiali, con a capo la Federal Reserve, hanno cambiato rotta passando dopo anni a una politica monetaria restrittiva in seguito al picco di liquidità toccato nel 2016–17”, osserva Elliot Hentov, Head of Policy and Research di State Street Global Advisors (SSGA).
A tal proposito, sebbene il ritmo resti non ben definito e da più parti si osservi un cambio di passo della Fed in direzione più accomodante, il 2019 dovrebbe essere comunque caratterizzato dalla tendenza verso una prosecuzione della normalizzazione monetaria che, seppur graduale, “potrebbe rendere i mercati più sensibili parallelamente al progressivo diminuire della liquidità”, spiega Hentov.
Inoltre è aumentato il rischio geopolitico, dal momento che l’ordine mondiale continua a subire trasformazioni. “Le organizzazioni internazionali, i trattati e le leggi hanno gradualmente iniziato a perdere influenza a favore di azioni unilaterali dei principali paesi, guidati forze politiche inesperte”, afferma Hentov.
La mancanza di trasparenza che caratterizza queste decisioni unilaterali da parte dei governi “potrebbe portare a regolari sorprese sui mercati”, prosegue l’esperto di geopolitica di SSGA. “La volatilità dei prezzi è la naturale conseguenza di questa situazione, ma può presentare opportunità, nonché rischi, per gli investitori”.
Quali sono le principali ‘zone calde’ in termini di attività geopolitica che potrebbero avere un impatto sui mercati nei prossimi mesi? Prevediamo che le tensioni tra USA e Cina continueranno dato che non esistono attualmente strategie di uscita chiare per entrambi i paesi. Allo stesso modo continua l’ingerenza russa sui conflitti e sulle elezioni di altri paesi, e le sanzioni reciproche non sembrano destinate a ridursi.
In Medio Oriente, il braccio di ferro con l’Iran è destinato probabilmente ad assumere proporzioni più importanti, con coinvolgimento dei vicini Yemen e Siria. Nello scenario peggiore, potremmo intravedere provocazioni in acque internazionali o tra i paesi del Golfo, con possibile impatto sui prezzi del petrolio.
Anche la situazione in Venezuela continuerà probabilmente a influire sui mercati delle materie prime. Da un punto di vista economico sembra che sia stato superato un punto di non ritorno, il che ha provocato il più grande esodo di profughi dell’America Latina con ricadute sulla Colombia. Un ulteriore peggioramento della situazione potrebbe favorire l’intervento di attori esterni come gli Stati Uniti.
Per quanto riguarda la Corea, prevediamo che la distensione durerà fino al 2020, presumendo che gli animi da una parte e dall’altra non si infiammino.
Quali sono i principali focolai di tensione in Europa? Le tensioni nell’Unione europea sono provocate da tre fattori:
Brexit: l’Ue necessita di mantenere la propria unità e solidità come blocco commerciale e normativo garantendo nel contempo che il Regno Unito faccia fronte alle sue notevoli responsabilità;
Italia: garantire la credibilità dell’unione monetaria (si prospettano sia brevi periodi ripetuti di crisi economica intensa o l’erosione dell’ortodossia monetaria);
Polonia/Ungheria/Romania: affrontare le sfide all’ordine giuridico e politico, con una netta possibile inversione delle fortune nazionali in seguito alla rinegoziazione del ciclo di bilancio secondo le regole UE.
Qualsiasi risoluzione di queste tematiche geopolitiche potrebbe comportare una ridefinizione dei rating sui mercati colpiti e dovrebbe essere monitorata nei prossimi mesi.
Cosa dovrebbe fare un investitore per tenere conto dei fattori geopolitici nelle proprie decisioni di investimento?
Per rispondere a questa domanda, abbiamo analizzato come i mercati emergenti hanno reagito agli eventi geopolitici negli ultimi trent’anni (in un paper pubblicato a settembre 2018, dal titolo “How Does Gеopolitics Affect Financial Markets?”, ndr). Abbiamo individuato un modello di investimento chiaro sui mercati valutari e azionari, ma nessun risultato concreto sui mercati obbligazionari.
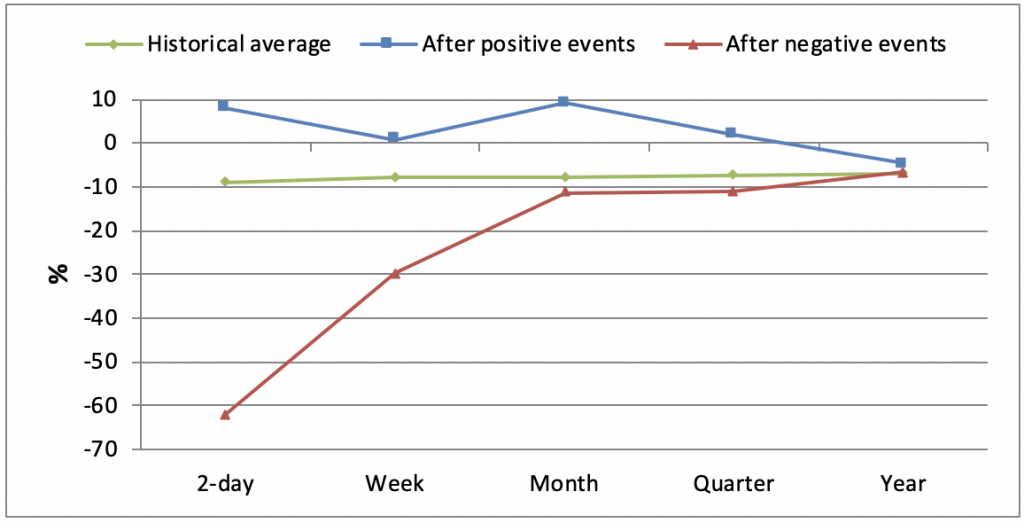
Per quanto riguarda i mercati valutari, gli eventi negativi hanno portato a un deprezzamento, in media del -0,64% entro due giorni di negoziazione, mentre gli eventi positivi non hanno praticamente provocato nessuna reazione dei mercati. Per fornire ulteriori elementi al contesto, si noti che, nello studio, la performance mensile media a lungo termine delle valute era -0,66%. Pertanto in seguito a un evento negativo, le valute registrano la maggior parte del loro previsto calo mensile in soli due giorni.
Dopo questo shock iniziale, la negoziazione delle valute ritorna a un andamento normale, senza però recuperare necessariamente la perdita originale nei successivi 12 mesi. Come mostra la figura 1, l’andamento delle valute si normalizza, ma a distanza di un anno gli eventi positivi continuano ad essere alla base di una sovraperformance del 2% rispetto alla media storica.
Performance del mercato valutario su base annua
Fonte: Analisi State Street Global Advisors, 2018; Nota: Dati medi tenuto conto di tutti gli eventi positivi e negativi per i quali sono disponibili i relativi dati, ponderati in maniera equa tra tutti i 4 mercati; risultati su base annua. Fonte: Bloomberg. Ricerca SSGA, 2018.
Quali sono le evidenze emerse dallo studio degli effetti degli shock geopolitici sui mercati azionari?
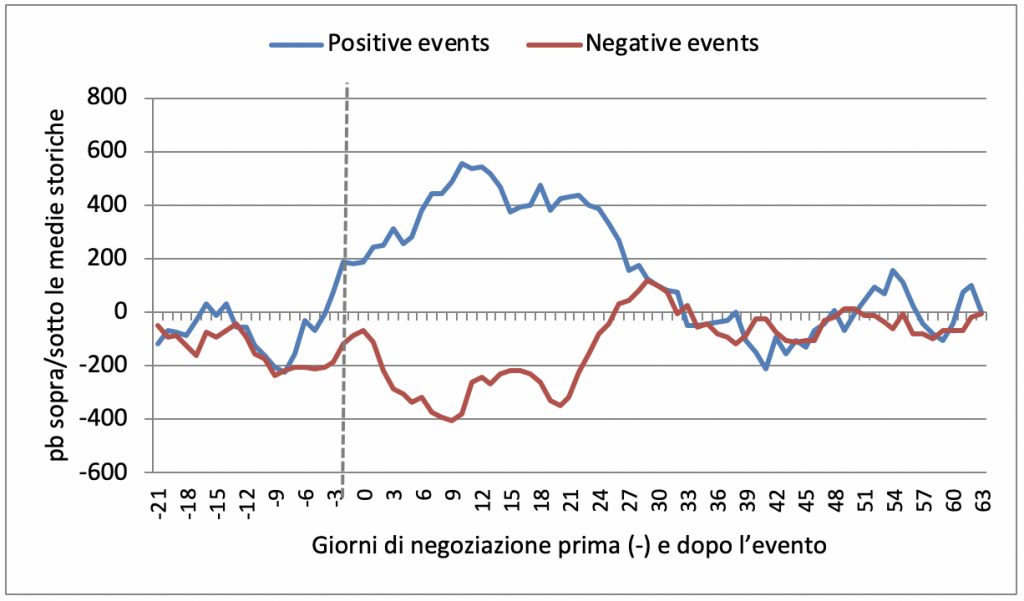
Per i mercati azionari, la figura 2 mostra l’effetto degli eventi geopolitici sui rendimenti per i titoli inclusi negli indici MSCI in valuta locale. Questo grafico illustra la performance azionaria calcolata mensilmente rispetto alle medie storiche. Le reazioni immediate riflettono la natura positiva o negativa di qualsiasi evento e sono molto più simmetriche di quelle registrate sui mercati valutari.
Rendimenti dell’indice MSCI in valuta locale calcolati mensilmente, Punti base al di sopra/al di sotto della media storica
Fonte: Analisi State Street Global Advisors, 2018; Nota: Dati medi tenuto conto di tutti gli eventi positivi e negativi per i quali sono disponibili i relativi dati, ponderati in maniera equa tra tutti i 4 mercati; risultati su base annua. Fonte: Bloomberg. Ricerca SSGA, 2018.
Dalla più alta frequenza dei dati scaturisce che i mercati azionari riescono in qualche modo ad anticipare maggiormente tali eventi rispetto ai mercati valutari. I risultati settimanali e mensili sono marcati, sia in termini assoluti che in relazione ai rendimenti storici. In altre parole, gli eventi positivi portano a una sovraperformance più costante. Ad esempio, un mese dopo un evento negativo, gli indici azionari tendono ad essere, in media, inferiori del 2,02% rispetto al livello fatto segnare prima dell’evento in questione.
Il punto a tre mesi dopo gli eventi è fondamentale per capire la durata dell’impatto dell’evento. In questo punto, in media, gli indici hanno un rendimento in termini nominali rispetto ai livelli precedenti all’evento. Il divario in termini di performance dopo il verificarsi di eventi negativi e positivi si riduce drasticamente e la performance inizia a ritornare nella media per entrambi i tipi di eventi. Pertanto gli effetti degli eventi geopolitici sembrano solitamente durare tra uno e tre mesi, ma la differenza di performance durante le prime settimane di questo periodo non viene cancellata.
A partire dallo studio di questa performance storica, cosa possono fare gli investitori per affrontare i periodi di maggiore rischio geopolitico? Abbiamo individuato tre indicazioni di investimento principali:
Considerare le coperture valutarie. Poiché gli eventi geopolitici negativi influiscono principalmente sulle valute, i periodi di rischio maggiore potrebbero giustificare una copertura valutaria, a seconda della valuta di base. Questa strategia può essere abbandonata una volta che le tensioni geopolitiche si sono dissipate;
Prendere in considerazione la possibilità di acquistare i titoli in ribasso. Le crisi geopolitiche alla fine si risolvono ricreando un nuovo equilibrio e i mercati azionari tendono allora a ritornare alla performance storica media, sebbene partendo da un livello più basso. Allo stesso modo, sebbene gli eventi positivi siano di solito annunciati in anticipo, gli investitori possono sfruttare il trend favorevole generato dalla diminuzione dei conflitti.
Non fare necessariamente affidamento sulle obbligazioni. Escludendo i Treasury USA, gli investitori – residenti e non – trattano le obbligazioni in modo diverso quando si verifica un determinato evento, a causa delle diverse valute di base ma anche delle differenti percezioni del concetto di bene rifugio durante i periodi di tensione.
Alla ricerca di ‘Alpha’” è la rubrica di FocusRisparmio.com dedicata a investimenti, mercati e all’attualità economico-finanziaria. Ogni lunedì, con l’aiuto degli esperti del settore, vengono messi sotto la lente i fatti recenti più significativi e gli appuntamenti che avranno effetti sul medio e lungo termine.
I pericoli all’orizzonte per i mercati emergenti sono ancora molti. Allo stesso tempo, gli investitori obbligazionari in cerca di diversificazione non possono ignorare quest’asset class. Come districarsi tra rischi e opportunità del debito emergente?
Il responsabile della ricerca macro della Sgr di Intesa Sanpaolo prevede un anno di stop and go per l’Europa, con “una tendenziale sottoperformance rispetto agli indici globali, alternata da fiammate temporanee di recupero”. Ragion per cui gli effetti della fine del QE “non andrebbero esagerati”.
Con una crescita dai contorni sempre più sfumati è lecito attendersi che la politica monetaria dell’Eurotower non cambi nel 2019. Il gestore contrarian passa in rassegna le (poche) aree di mercato che oggi offrono valore.
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min