 4 min
Via Nazionale ha svolto simulazioni per valutare la capacità dei fondi comuni italiani di fronteggiare rilevanti incrementi dei margini di garanzia sui futures in periodi di stress finanziario. Ecco i risultati
Le recenti decisioni di alcune controparti centrali di aumentare i margini richiesti a garanzia delle operazioni in derivati hanno incrementato il rischio di liquidità dei fondi comuni più esposti verso tali strumenti. Per i fondi italiani questa fonte di rischio è in media limitata.
Sono le conclusioni che trae Banca d’Italia nel Rapporto sulla stabilità finanziaria di aprile, il primo dell’anno 2020, in cui pondera l’impatto sul rischio di liquidità connesso con l’utilizzo di derivati da parte dei fondi comuni aperti italiani.
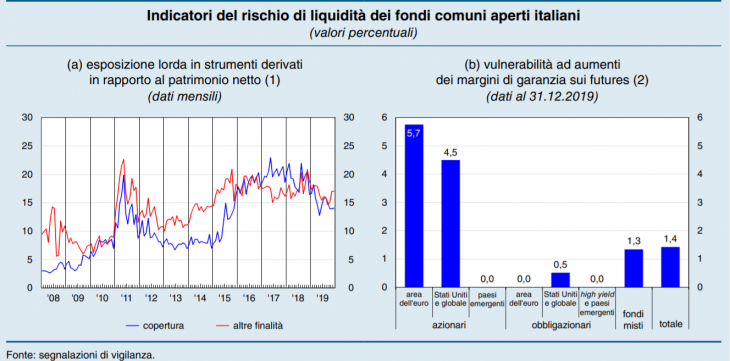
Patrimonio dei fondi vulnerabili in rapporto al patrimonio complessivo del comparto. I fondi vulnerabili sono quelli per i quali il rapporto tra le attività liquide e i margini di garanzia, determinati nello scenario di stress, applicati alle posizioni futures è inferiore a 1. Tra le attività liquide sono inclusi i conti correnti bancari, i titoli governativi dei paesi dell’area dell’euro e quelli di paesi non appartenenti all’area dell’euro con rating uguale o superiore alla categoria AA.
“Le variazioni dei margini di garanzia associati all’uso di derivati, pur avendo registrato in taluni casi valori elevati, non hanno dato luogo a tensioni nella gestione della liquidità”, spiega il paper nella parte dedicata la tema derivati curata da Raffaele Santioni e Dario Portioli
L’utilizzo di strumenti derivati, sostiene Via Nazionale, può amplificare i rischi di liquidità ai quali sono esposti i fondi comuni di investimento in occasione di fasi di elevata volatilità dei prezzi di mercato. In particolare, Bankitalia attenziona le posizioni in derivati che non hanno finalità di copertura (non correlati a titoli presenti in portafoglio) le quali possono accrescere “l’esposizione finanziaria, contribuendo a incrementare la volatilità dei rendimenti dei fondi comuni e, di conseguenza, potenziali richieste di rimborso da parte degli investitori”.
I contratti derivati, soprattutto quelli negoziati su mercati regolamentati (come i futures), sono inoltre soggetti all’applicazione di margini di garanzia al fine di mitigare il rischio di controparte.
“Crescite repentine di tali margini, determinate sia da variazioni del valore di mercato delle attività sottostanti sia da aumenti delle garanzie richieste dalle controparti centrali, possono assorbire una parte rilevante delle attività liquide detenute dai fondi”, dice il report.
Ma dalla ricerca emerge che nel complesso i fondi comuni aperti italiani hanno un’esposizione contenuta in strumenti derivati. A dicembre del 2019 l’esposizione lorda era pari a poco più del 30% del patrimonio netto complessivo del settore (era il 13% all’inizio del 2008), suddivisa in quote simili tra posizioni di copertura e per altre finalità; i fondi con un’esposizione lorda superiore al 100% del patrimonio netto rappresentavano circa il 3%ce degli attivi complessivi dell’industria. I derivati più utilizzati erano quelli con valute e titoli di debito come sottostanti (rispettivamente il 40 e il 25% dell’esposizione complessiva).
Allo scopo di esaminare l’esposizione dei fondi italiani al rischio di liquidità associato all’uso di contratti derivati Bankitalia ha svolto un esercizio di simulazione per valutare la loro capacità di fronteggiare rilevanti incrementi dei margini di garanzia sui futures. L’analisi è stata condotta su dati di portafoglio riferiti a dicembre del 2019.
Bankitalia arriva alla conclusione che i fondi comuni aperti di diritto italiano che non avrebbero attività liquide sufficienti per fare fronte ad aumenti dei margini di garanzia particolarmente elevati in uno scenario simulato di stress – corrispondente al primo percentile della distribuzione dei margini di variazione nel periodo compreso tra gennaio del 2008 e dicembre del 2019 – rappresentano l’1,4% del patrimonio complessivo dell’industria; la percentuale è maggiore per i fondi azionari dedicati ai mercati europei e internazionali (rispettivamente il 5,7 e il 4,5%).
“In periodi di forti tensioni sui mercati finanziari, come quello attuale, ampie variazioni dei margini di garanzia assorbirebbero tuttavia una parte non trascurabile delle attività liquide di molti fondi comuni italiani. Per soddisfare le richieste di garanzie aggiuntive, i fondi più esposti dovrebbero ricorrere a linee di credito bancario o ad altre attività con un grado inferiore di liquidità. Il fabbisogno di liquidità potrebbe divenire rilevante anche a livello aggregato qualora si manifestasse in concomitanza con altre fonti di stress della liquidità del settore, come nel caso di consistenti richieste di rimborso delle quote”.


