3 min
Il report di Via Nazionale esclude potenziali impatti sulle capacità di soddisfare le richieste di riscatto in seguito a potenziali downgrade di 1 o 2 notches degli emittenti presenti nei portafogli dei fondi domestici
Il rischio che un peggioramento del merito di credito degli emittenti dei titoli presenti nei portafogli dei fondi comuni italiani – connesso con il rallentamento dell’attività economica dovuto al coronavirus – possa determinare una riduzione del valore delle quote e dare luogo a ulteriori deflussi è relativamente contenuto.
Lo dice Banca d’Italia nel Rapporto sulla stabilità finanziaria di aprile, il primo dell’anno 2020, in cui pondera l’impatto della crisi Covid-19 sul sistema finanziario italiano, risparmio gestito e fondi comuni domiciliati in Italia compresi.
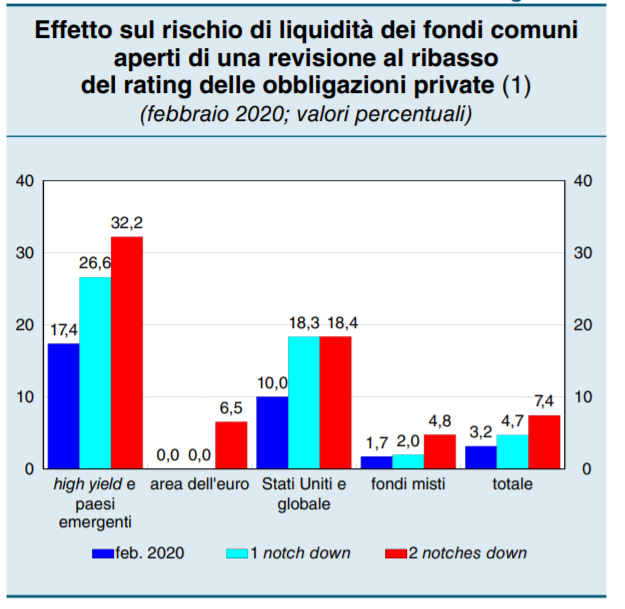
“Secondo nostre stime, in scenari di stress che comportino una revisione al ribasso del rating di tutte le obbligazioni private di uno o di due notches, la quota di fondi italiani con un indicatore di liquidità inferiore all’unità salirebbe rispettivamente al 4,7 e al 7,4% del patrimonio complessivo dei fondi”, spiega il report stilato dagli esperti di Via Nazionale.
Fonte: segnalazioni di vigilanza e Bce (Centralised Securities Database)
La figura mostra come varia la quota dei fondi con indicatore di liquidità inferiore all’unità sul patrimonio complessivo di ciascuno dei comparti analizzati in seguito alla potenziale revisione al ribasso del rating delle obbligazioni societarie alternativamente di 1 e 2 notches.
Il lavoro di Banca d’Italia precisa che nelle analisi sono inclusi i fondi comuni aperti appartenenti ai comparti obbligazionario, flessibile e misto. Giova specificare che l’indicatore del rischio di liquidità è pari al rapporto tra l’attivo di un fondo ponderato per il grado di liquidità di ciascuna esposizione e i riscatti netti in uno scenario di stress.
Quali sono gli scenari di stress ponderati da Bankitalia? “Gli scenari di stress sono pari alla media dei valori superiori al 99° percentile delle distribuzioni dei riscatti netti mensili in rapporto al patrimonio relativi a ciascuno dei comparti analizzati tra gennaio 2008 e dicembre 2019 (high yield e paesi emergenti: 15 per cento; area dell’euro: 32 per cento; Stati Uniti e globale: 29 per cento; fondi misti: 32 per cento)”.