Santoro (Kairos): “Perché i dazi di Trump alla Cina non spaventano l’economia del Dragone”
26 marzo 2018
di Eugenio Montesano
5 min
Gli impatti sui mercati dei capitali dei cambiamenti nelle politiche commerciali Usa-Cina sono sovrastimati, spiega il portfolio manager di Kairos Matteo Santoro illustrando le principali modifiche all’asset allocation da inizio anno.
Donald Trump ha un nuovo avversario nel mirino. Stavolta è il turno di Pechino, e la guerra è quella del container. La settimana scorsa il presidente americano ha aperto le ostilità commerciali contro la seconda maggiore economia mondiale firmando un ordine che impone dazi per un valore di 60 miliardi sull’importazione di acciaio, alluminio e circa altri 1.300 prodotti cinesi.
Nonostante le misure protezionistiche siano state un tema centrale della sua campagna elettorale presidenziale, i mercati finanziari avevano finora tendenzialmente ignorato i relativi annunci. Ma in settimana le reazioni negative degli investitori non si sono fatte attendere, con sell-off sulle principali piazze asiatiche e su entrambe le sponde dell’Atlantico.
Il problema è reale. Trump ha detto di avere “enorme rispetto” per Xi Jinping ma il deficit di bilancia commerciale con la Cina è elevatissimo: il «buco» a fine dicembre 2017 è di 375 miliardi di dollari. L’economia americana ha un problema di manifattura, di commercio, di architettura della sua economia e la rivoluzione fiscale non può bastare a Trump per rimettere in equilibrio questo sistema.
Dal canto suo, la Cina afferma di non temere assolutamente una guerra commerciale, con Pechino che ha avvertito gli Usa di essere pronta a imporre dazi per 3 miliardi di dollari su una serie di prodotti statunitensi. Abbiamo chiesto a Matteo Santoro, portfolio manager di Kairos rientrato in Italia da un recente viaggio nel continente asiatico, di fare il punto della situazione sul tema economico-finanziario del momento.
Quali sono i possibili impatti delle misure protezionistiche statunitensi sui mercati globali dei capitali?
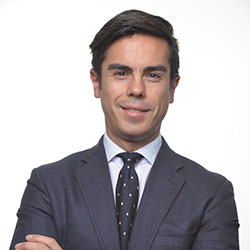
Matteo Santoro, portfolio manager di Kairos
Non credo che la reazione negativa dei mercati sia stata causata solo dal discorso sulle tariffe, c’è una combinazione di dati macroeconomici che ha causato la discesa tra cui la debolezza dei Purchasing Managers Index (Pmi, gli indici dei direttori degli acquisti usati come indicatori dell’attività manifatturiera, ndr) a livello globale. La combinazione di questa dinamica con le tariffe imposte da Trump ha messo in discussione la sostenibilità del ciclo, che è ormai nella sua fase terminale. Indubbiamente, con misure commerciali restrittive il rallentamento può essere più severo rispetto a quanto si aspettassero gli investitori. Ma in merito alle tariffe penso che l’obiettivo di Trump sia quello di ridurre il deficit commerciale con la Cina e in particolare di salvaguardare alcune industrie in cui gli Usa hanno capacità produttiva.
C’è da credergli?
Gli annunci sono risoluti, ma come per ogni mossa annunciata da Trump sarà importante andare a vedere il modo in cui si concretizzerà. Le azioni sono quasi sempre meno drastiche degli annunci, e questo vale specialmente per il settore dell’acciaio. Non credo che l’allargamento dell’industria dell’acciaio possa risolvere i problemi dell’America, che sono molto più complessi e profondi. Le innovazioni tecnologiche hanno cambiato il business model di tutti i settori, compresi quelli che Trump è stato eletto per proteggere.
È appena rientrato da un viaggio in Cina. Quali sono le sue impressioni sull’economia del Dragone, ci sono dei miti da sfatare?
L’economia cinese è diversa dalla percezione che ne hanno gli investitori occidentali, che ancora inquadrano la crescita del paese come essenzialmente fondata sulle esportazioni. I settori che l’hanno guidata negli anni passati, quelli dei materiali e quelli maggiormente orientati all’esportazione, hanno ridotto la loro importanza nella composizione del Pil scendendo al di sotto del 50% della produzione. L’economia cinese si è insomma trasformata da un’economia principalmente orientata all’esportazione a un’economia di consumo. Oggi la Cina è leader tecnologico a livello globale, con società come Tencent o Alibaba che sono player di principale importanza a livello locale e che da un punto di vista tecnologico non hanno nulla da invidiare a Microsoft o Amazon. Il mercato occidentale non ha capito fino in fondo la trasformazione cinese, e i settori che Trump sta prendendo di mira sono esattamente quelli di cui la Cina sta cercando di ridurre l’importanza. Sicuramente i dazi avranno degli impatti, ma non saranno drastici come quelli annunciati da molti commentatori.
Eppure il governo di Pechino ha fatto sapere di essere pronto a imporre dazi come rappresaglia. È possibile che ci si ritrovi imbrogliati in una guerra commerciale di sanzioni crescenti?
Non credo sia un problema reale. Il modo di agire di Trump è quello di essere drastico per creare un vantaggio da prima mossa nel momento in cui comincia a negoziare con la controparte. L’interrelazione tra Cina e America è molto alta, non credo che le attuali tensioni arriveranno a un’escalation tale da assumere i contorni di una trade war globale. Anche perché bisogna ricordare che la Cina è il principale investitore internazionale in Treasury nel mercato americano, con una leva abbastanza importante sugli Stati Uniti.
Il governo di Xi Jinping potrebbe decidere di mettere pressione agli Usa con vendite mirate del debito pubblico americano?
Ne dubito, perché sarebbe un gioco pericoloso per entrambi. Gli Usa hanno bisogno di investitori stabili nel loro mercato, e la Cina ha interessi molto alti a non causare una correzione importante di quell’asset class. Credo che alla fine prevarrà il buonsenso e che da annunci così drastici si possa arrivare a misure meno severe.
Qual è il suo outlook per l’azionario americano?
Stiamo riducendo l’allocazione agli Usa, non abbiamo la view di un bear market imminente ma siamo consapevoli che potrebbe esserci una correzione perché le valutazioni sono molto alte in settori che vengono da un periodo di forti performance come tecnologia e healthcare. Per questo ci siamo spostati da strategie momentum a strategie di tipo value aumentando l’esposizione al segmento energy, ai finanziari e ai materiali che dovrebbero beneficiare di quest’ultima fase del ciclo.
Quali sono le maggiori opportunità di investimento dei prossimi mesi?
Siamo a favore dell’investimento in mercati emergenti. Guardiamo con interesse all’area asiatica e al Brasile, dove i fondamentali sono forti anche grazie a riforme politiche importanti e le valutazioni sono inferiori rispetto a quelle occidentali. E un’altra mossa che stiamo implementando nei portafogli è aumentare il peso delle strategie alternative di tipo macro, che dovrebbero fare molto bene nell’attuale contesto economico di aumento generalizzato della volatilità. Abbiamo fatto bene sulla prima esplosione di volatilità nell’equity e ora intendiamo ripeterci con gli investimenti in valute, fixed income e credito.
Con il ciclo agli sgoccioli una correzione è alle porte?
Ci stiamo preparando per una correzione, non abbiamo una visione delle tempistiche o dell’entità perché il quadro è assai complesso: da un lato ci sono driver positivi che possono far continuare il trend di mercato – buoni utili societari, gli effetti della riforma fiscale con il rimpatrio degli asset offshore che può creare un circolo virtuoso di buyback azionari – dall’altro ci sono fattori negativi – alte valutazioni, squilibri in termini di posizionamento – che possono effettivamente creare volatilità.
Da inizio anno si è tornato a parlare di equity risk premium, l’effetto “concorrenza” da parte di altri asset e in particolare dell’obbligazionario, con rendimenti in rialzo. La normalizzazione dei tassi rischia di rendere meno conveniente l’azionario e innescare ulteriori vendite?
Effettivamente un livello di rendimento del decennale Usa superiore al 2,9% può creare problemi alla parte azionaria. Per ora siamo intorno al 2,8% ma se la Fed continua ad aumentare i tassi vuol dire che l’economia dovrebbe andare bene e se c’è crescita anche le società dovrebbero continuare a riportare utili. Gli effetti negativi dei rialzi dei tassi di interesse sull’andamento del mercato azionario dovrebbero quindi essere mitigati. Ecco perché, più che guardare ai livelli, si tratta di capire la velocità con cui i tassi possono salire. Le banche centrali continuano ad avere in mano il pallino dei mercati: la fine del quantitative easing in corso, unita alla risalita troppo veloce dei tassi, rischia di innescare vendite importanti dell’obbligazionario che avrebbero effetti negativi anche sul’azionario.
In tal senso quali indicazioni sono giunte dal neopresidente della Fed Jerome Powell?
Ha sorpreso la continuazione della politica monetaria di Janet Yellen. Non è stato un messaggio che ha creato discontinuità con il passato, e la politica monetaria della Fed contempla sì tassi in rialzo, ma non è così hawkish (da falco, ndr) come il mercato si aspettava.
“Alla ricerca di ‘Alpha’” è la rubrica di FocusRisparmio.com dedicata a investimenti, mercati e all’attualità economico-finanziaria. Ogni lunedì, con l’aiuto degli esperti del settore, vengono messi sotto la lente i fatti recenti più significativi e gli appuntamenti che avranno effetti sul medio e lungo termine.
Nonostante i timori legati al dollaro debole e allo spauracchio dei dazi, il responsabile delle gestioni patrimoniali dell’istituto fiorentino punta sui listini continentali e del Sol Levante. Bond da maneggiare con cautela, in attesa della prima di Powell alla guida della Fed
Iscriviti per ricevere gratis il magazine FocusRisparmio

 5 min