19 novembre 2019
In breve

Il 2020 dei mercati? Un percorso accidentato
Amato (Neuberger Berman): “I drawdown dureranno di più e saranno più profondi. Questo creerà opportunità per chi persegue una view di lungo termine”

 5 min
Rischio di correzioni e di illiquidità sul reddito fisso, specialmente nel segmento del credito high yield. Una possibilità concreta ancorché (ancora) remota nel breve termine, ma che in caso di recessione economica globale potrebbe diventare realtà nel medio-lungo periodo.
È quanto sottolinea Thushka Maharaj, global strategist del multi asset solutions team di J.P. Morgan AM (JPMAM) con base a Londra, sollecitata da FocusRisparmio durante la presentazione alla stampa finanziaria italiana della 24esima edizione dell’indagine Long Term Capital Market Assumptions, che guarda al lungo periodo identificando le direttrici di sviluppo (o crisi) dei mercati finanziari da qui a 10-15 anni.
Secondo il Rapporto sulla stabilità finanziaria globale del Fondo Monetario Internazionale, nel sistema circolano 15mila miliardi di dollari di obbligazioni statali e societarie a tassi negativi mentre il debito aziendale a rischio default ammonterebbe a 19mila miliardi di dollari. Anomalie e fragilità non di poco conto, in un contesto in cui, secondo il consenso degli operatori, circa un quinto dei titoli di Stato in circolazione continueranno ad avere tassi sotto lo zero per almeno tre anni, fino al 2022.
Anche Maharaj mette in guardia dai rischi sul reddito fisso, in particolare “nel credito dal rating tripla B e nei mercati emergenti”, segmenti che attirano l’attenzione di investitori alla ricerca di rendimento e valutazioni attraenti in un’asset class che nel 2019 ha corso, e tanto.
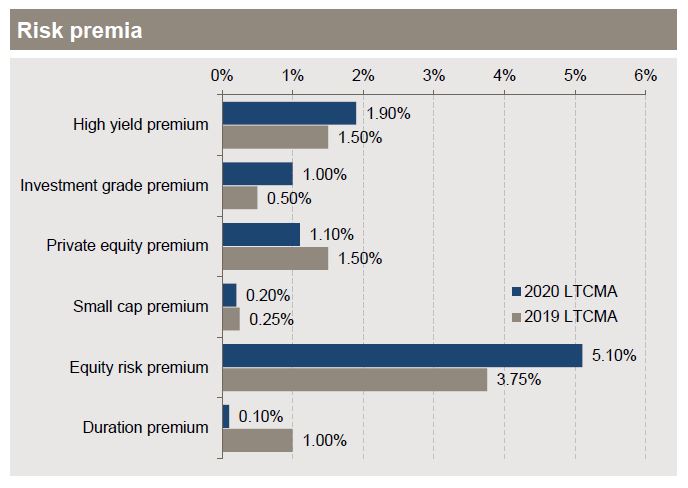
Confronto tra le previsioni Long Term Capital Market Assumptions (LTCMA) per il 2019 (barra in grigio) e per il 2020 (barra in blu). Fonte: J.P. Morgan Asset Management; rilevazioni a fine settembre 2018 e fine settembre 2019
Ciononostante, sottolinea la specialista, “non c’è alcuna bolla che sta per scoppiare nei mercati del reddito fisso. Quando parliamo di ‘bolle’, pensiamo a un apprezzamento di titoli non suffragato da un miglioramento dei fondamentali”, spiega Maharaj.
“Non ci aspettiamo che gli investitori stiano acquistando reddito fisso perché pensano che i bond possano apprezzarsi ancora moltissimo in futuro”, prosegue. “Al contrario, comprano fixed income per lo più come strumento di protezione”, in un’allocazione tatticamente difensiva.
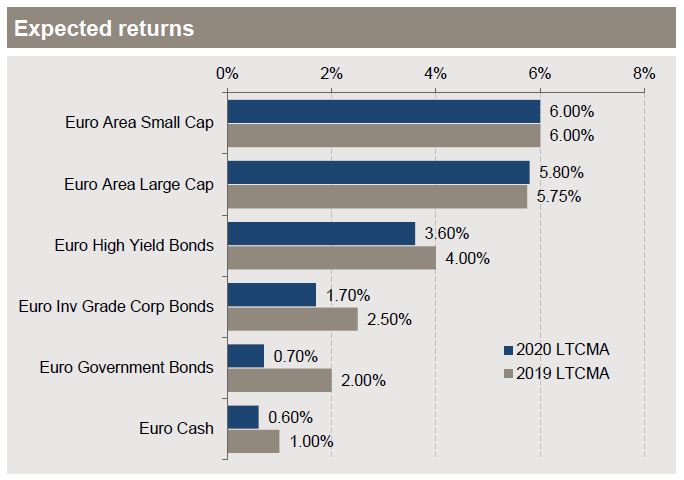
Fonte: J.P. Morgan Asset Management
L’esuberanza dei mercati obbligazionari è dunque giustificata? “Alla luce della fase del ciclo in cui ci troviamo, non possiamo non osservare che i prezzi appaiono effettivamente esagerati”, ammette Maharaj. “Nel medio termine i rendimenti attesi sul reddito fisso potrebbero essere messi in discussione”.
Come investire allora, visto che l’asset class obbligazionaria non può più offrire lo stesso livello di protezione e di rendimenti positivi rispetto al passato? Le Long-Term Capital Market Assumptions di JPMAM provano a rispondere. Secondo gli esperti della casa americana, per quanto riguarda la crescita globale nei prossimi 10-15 anni il tasso reale medio previsto è del 2,3%, inferiore di 20 punti base rispetto alle proiezioni dello scorso anno.
La previsione dei mercati sviluppati rimane invariata all’1,5%, ma le previsioni dei Mercati Emergenti sono state ridotte di 35 punti base fino al 3,9%. L’invecchiamento della popolazione è il principale fattore responsabile delle basse previsioni di crescita globale.
Le proiezioni per l’inflazione a livello globale sono cambiate di poco rispetto a quelle dello scorso anno, con un’inflazione Cpi globale attesa al 2,2%. “In molti paesi, tuttavia, l’inflazione resterà al di sotto di questa cifra, in particolare in Giappone e Svizzera che per molti anni hanno avuto tassi nominali estremamente bassi. Prevediamo inoltre che le Banche Centrali di molti paesi non saranno in grado di raggiungere gli obiettivi di inflazione dichiarati nel nostro orizzonte di previsione”, si legge nel report.
La politica monetaria globale dovrebbe rimanere estremamente accomodante per tutto l’attuale ciclo e anche nel passaggio al prossimo, e questo dovrebbe determinare un notevole ritardo nella normalizzazione dei tassi, elemento che secondo gli esperti di J.P. Morgan Am deve essere considerato nell’elaborazione delle previsioni. “Questo, in combinazione con rendimenti iniziali molto più bassi e un modesto taglio alle nostre stime sui rendimenti di equilibrio, dovrebbe determinare un forte calo dei rendimenti attesi per il reddito fisso, che in alcuni casi finiranno in territorio negativo nell’orizzonte di previsione”, avvertono.
E veniamo ai rendimenti. I ritorni attesi per un portafoglio 60% azionario-40% obbligazionario statunitense diminuiscono di 10 punti base, scendendo al 5,4% e rendendo leggermente più ripida la frontiera efficiente azioni-obbligazioni. Gli indicatori di performance delle obbligazioni in calo deciso, pur rimanendo leggermente al di sopra di quelli delle azioni in USD, mentre su altre valute in alcuni casi sono attualmente in territorio negativo, indicano una prospettiva poco rosea per i rendimenti futuri del reddito fisso.
Le Long-Term Capital Markets Assupmptions offrono anche una previsione per le singole asset class.
Azioni. “Le prospettive di rendimento a lungo termine per le azioni sono leggermente migliori in questa edizione delle Long-Term Capital Market Assumptions rispetto a quella dello scorso anno. Le previsioni sul rendimento medio atteso per l’azionario globale per i prossimi 10-15 anni aumentano di 50 punti base, raggiungendo il 6,5% in Dollari statunitensi. La previsione per i Mercati Sviluppati è in aumento di 20 punti base al 5,7%, mentre per i Mercati Emergenti è aumentata di 20 punti base, all’8,7% in valuta locale. Nei Mercati Sviluppati, il miglioramento delle previsioni è in gran parte attribuibile a valutazioni iniziali più favorevoli, mentre nei Mercati Emergenti la spinta è attribuibile sia al livello degli utili sia a quello delle valutazioni”.
Reddito fisso. “Le previsioni sul rendimento della liquidità nelle principali valute sono più basse a causa dell’allungamento dei tempi attesi per la normalizzazione dei tassi. Le ipotesi di questa edizione includono un’esplicita classifica dei tassi di cambio reali dei principali mercati. Ipotizzando una continuità nell’atteggiamento accomodante delle Banche Centrali, abbiamo abbassato il nostro livello di equilibrio dei tassi sui principali mercati del G4 e allungato il nostro orizzonte temporale sui mercati in cui aspettiamo una normalizzazione dei tassi. Nell’universo obbligazionario, il credito continua a offrire discrete opportunità di rendimento, anche se i rendimenti totali attesi per il credito Investment Grade statunitense sono scesi di 110 punti base al 3,4% a causa di una nuova resistenza alla normalizzazione dei tassi. Per un investitore di lungo termine, il credito può rappresentare un’opportunità per migliorare i rendimenti del portafoglio”.
Alternativi. “Poiché quest’anno i rendimenti delle azioni sono stati rivisti leggermente al rialzo, ci aspettiamo un analogo movimento anche per il private equity. Le previsioni dei rendimenti aggregati per questa asset class per i prossimi 10-15 anni sono infatti aumentate di 55 punti base all’8,80%. Il private equity continua a essere interessante per investitori alla ricerca di maggiori rendimenti, ma anche per quelli che vogliono avere esposizioni specifiche sul settore della tecnologia. In questa edizione delle Ltcma prevediamo che i ritorni dell’immobiliare core statunitense, con leva, al netto delle commissioni, saranno in media del 5,8% nei prossimi 10-15 anni. Più in generale, i rendimenti attesi per gli attivi reali e per le infrastrutture a livello globale sono ben sostenuti e, considerata la resilienza dei rispettivi flussi di cassa, potrebbero anche agire come una proxy della duration dei portafogli con limitate richieste di rimborso a breve termine. La selezione dei gestori resta comunque il fattore determinante dei rendimenti degli alternativi”.
Tassi di cambio. “Come lo scorso anno, ci aspettiamo che il dollaro americano si svaluti rispetto alle altre principali valute globali nel nostro orizzonte temporale di previsione. Le nostre Ltcma prevedono nel lungo termine un fair value di equilibrio pari a 1,38 per il cambio eur/usd, a 88 per il cambio dollaro usd/jpy 88, e a 1,48 per il cambio gbp/usd. La sopravvalutazione del dollaro potrebbe compromettere il ruolo attraente della valuta come potenziale bene rifugio. Da notare anche che le valute non si muovono seguendo una funzione di equilibrio lineare e che quindi possano distanziarsi dal fair value teorico per lunghi periodi di tempo. Tuttavia, un dollaro costantemente sopravvalutato è da tenere significativamente in considerazione nella definizione di un’asset allocation globale ottimale”.
Amato (Neuberger Berman): “I drawdown dureranno di più e saranno più profondi. Questo creerà opportunità per chi persegue una view di lungo termine”

Il Consiglio Direttivo di Assogestioni ha approvato il titolo del Salone del Risparmio 2020, in programma a Milano dal 31 marzo al 2 aprile 2020: “Visioni per un mondo a tassi zero. Dalla liquidità all’economia reale”.
