3,30 min
Solo lo 0,11% dei fondi comuni globali ha avuto problemi di liquidità durante la crisi. Fitch propone il ricorso a finestre di rimborso più diradate nel tempo, ma ci sono delle resistenze
La crisi dei mercati finanziari vista a febbraio e marzo – ribattezzata ‘la più irruenta della storia’ – è stata anche un formidabile stress test per l’industria dei fondi comuni d’investimento a livello planetario. Un esame che gli asset manager hanno fronteggiato e superato, secondo quanto emerge dall’ultimo report di Fitch Ratings “Global mutual fund redemption suspensions highlight liquidity mismatches”.
I numeri del report danno voce a due grandi evidenze. Da un lato Fitch osserva che le sospensioni dei rimborsi da parte dei fondi comuni hanno riguardato complessivamente 62 miliardi di dollari a fine maggio, il volume annuale più alto degli ultimi 10 anni.
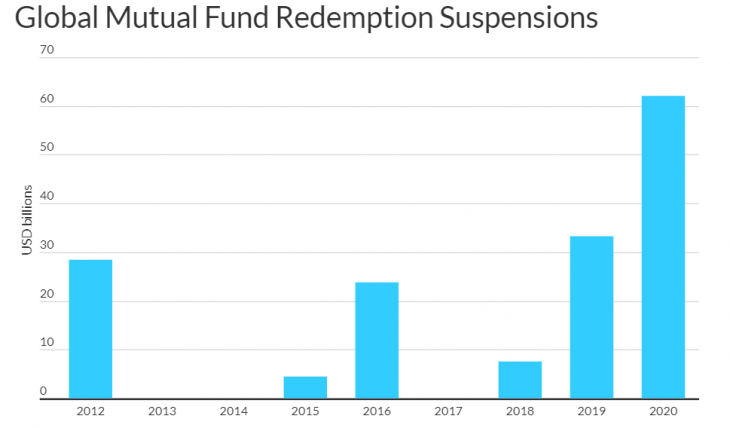
Fonte: “Global mutual fund redemption suspensions highlight liquidity mismatches”, Fitch Ratings
Dall’altro lato, questo importo nozionale – fa notare l’agenzia di rating – esprime solo lo 0,11% delle attività totali del settore dei fondi globali, che a fine 2019 erano pari a 55 trilioni di dollari.
I fund manager hanno gestito la volatilità dei mercati finanziari attraverso tecniche di gestione del rischio di liquidità dei fondi che sono diventate via via sempre più sofisticate. “La combinazione di strumenti ordinari e straordinari per gestire i rischi dei portafogli ha consentito a molti gestori di mantenere la liquidità giornaliera durante lo stress del mercato durante la pandemia”, sottolinea Fitch, che ricorda anche come sia stato fondamentale il sostegno delle banche centrali che hanno “contribuito in modo significativo all’erogazione di liquidità” di cui ha potuto beneficiare anche l’industria dei fondi comuni.
Dove stanno i rischi? L’agenzia di rating fa notare che i disallineamenti di liquidità sono più acuti nei fondi che investono in attività meno liquide. Un’evidenza messa in luce anche nel Rapporto sulla stabilità finanziaria di aprile da Bankitalia, limitatamente ai fondi di diritto italiano. Secondi i regolatori, i fondi più vulnerabili al rischio liquidità sono quelli che investono in debito societario high yield, debito dei mercati emergenti e immobili, asset class che “non godono del supporto della liquidità fornita dalle banche centrali” e che in futuro, nel caso si dovesse presentare un altro crack dei mercati, “potrebbero tornare a soffrire di disallineamenti sui profili di liquidità”.
In conseguenza a ciò, gli investitori “riconsidereranno la liquidità che i fondi comuni di investimento possono realmente fornire, in particolare se investiti in classi di attività meno liquide”, ammonisce Fitch.
La soluzione potrebbe essere quella di diminuire le frequenze dei rimborsi, eliminando l’attuale prassi che vede la netta prevalenza di fondi con finestre di riscatto giornaliere. Secondo Fitch in Europa solo il 4% dei fondi Ucits prevede rimborso non giornalieri (marzo 2020). Finestre di rimborso più diradate consentono ai fondi più tempo di vendere attività per aumentare la liquidità, mitigando così il rischio di rimborso, la loro adozione, però, “dovrebbe affrontare una serie di ostacoli significativi, a cominciare da quelli normativi, dell’infrastruttura di mercato e opportunistici a livello commerciale che ne rende ancora difficile l’attuazione”, sostiene Fitch.