11 giugno 2020
investimenti
Opportunità vincenti sull’azionario con il medtech
L'emergenza coronavirus darà slancio agli investimenti in tecnologie medicali e servizi sanitari. Molti titoli stanno già brillando, altri restano sottovalutati

 3,30 min
Fra i settori usciti vincenti dalla pandemia di coronavirus nei mercati finanziari c’è anche quello delle consegne di cibo a domicilio, o food delivery. Da poco uscito da una fase di consolidamento, questo mercato sembra promettere ulteriore crescita quest’anno sulla scia del forte macrotrend della digitalizzazione dei consumi.
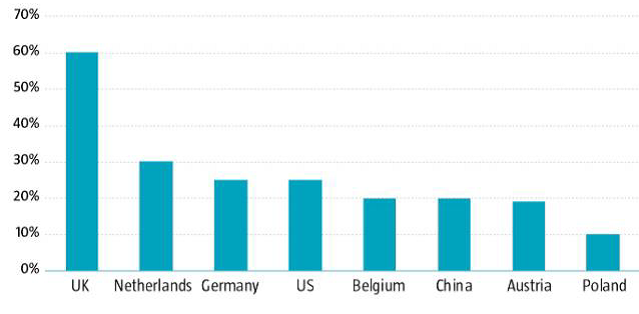
Nel mondo, spiega Jack Neele, portfolio manager del Robeco Global Consumer Trends Equities di Robeco, il giro d’affari dei servizi di ordinazione online e di consegna di cibo a domicilio si aggira intorno ai 270 miliardi di dollari e, per il periodo compreso tra il 2019 e il 2022, gli analisti prevedono un’ulteriore crescita del 20% annuo.
Un aspetto interessante del nuovo mercato online è il recente scontro tra due diversi modelli di business. Vediamoli.
Il modello dell’intermediazione. Gli imprenditori che adottano il modello dell’intermediazione mettono in contatto ristoranti e consumatori, ma poi è il ristorante ad occuparsi della consegna. Il guadagno medio per questo tipo di transazioni è compreso tra il 10% e il 15% del valore dell’ordine. Si tratta di un modello molto redditizio, perché consente di guadagnare a ogni ordine del cliente presso un ristorante e perché non richiede particolare dispendio di capitali. Intermediari celebri sono Thuisbezorgd (Nl), JustEat (Uk) – recente la sua fusione con Just Eat Takeaway – e GrubHub (Usa).
Il modello logistico. I fornitori di servizi logistici collegano i ristoranti alla propria piattaforma, occupandosi sia dell’ordine che della fornitura finale. I guadagni sono nettamente superiori (a volte pari al 30%), ma implicano anche dei costi di consegna. I più noti operatori logistici sono UberEats, Doordash (Usa) e Deliveroo (Uk). Fino a poco tempo fa, queste aziende avevano a disposizione molto denaro a buon mercato, che ha consentito loro di crescere rapidamente. Oggi però il modello spesso è (ancora) in perdita, a causa degli elevati requisiti patrimoniali. In molti mercati, il business online si è sviluppato grazie alla presenza di un intermediario dominante. Più ristoranti si iscrivevano e più l’intermediario era interessante per i consumatori. E più consumatori aderivano al servizio come potenziali clienti, più attraente diventava l’intermediario per i ristoranti.
“La consapevolezza che i ristorante che non prevedessero ancora le consegne dirette ai clienti, ha spinto le aziende che adottano quest’ultimo modello di business a fare enormi investimenti, decisi a legare rapidamente alle proprie piattaforme il maggior numero possibile di ristoranti e consumatori (growth-at-all-costs)”, analizza Neele.
Secondo l’asset manager, molti segmenti online seguono il principio winner-takes-all, secondo cui guadagni superiori alla media sono riservati agli operatori dominanti. Solitamente i margini sono più elevati se la quota di mercato relativa è doppia rispetto a quella del numero due. In altre parole: maggiore è il dominio, maggiore è la redditività.
In futuro, probabilmente, le strade di chi opera secondo il modello dell’intermediazione o secondo il modello logistico si incroceranno sempre più spesso, con gli intermediari costretti a occuparsi anche delle consegne. Se non lo faranno, spalancheranno la porta alla concorrenza.
“Il mix di forte crescita e miglioramento della redditività, della concorrenza e delle attività di M&A ha trasformato il settore del food delivery in un tema di investimento molto interessante”, chiosa il gestore.

L’aumento delle aspettative di vita crea una microeconomia che non è più possibile ignorare per chi ha la lungimiranza di investire con un approccio di lungo periodo
