Un approccio che coniuga analisi fondamentale e quantitativa, per non perdersi alcuna opportunità e navigare in fasi di mercato dominate dall’incertezza
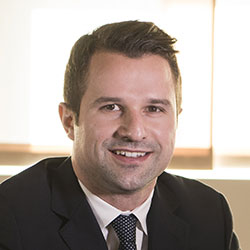
Riccardo Volpi, portfolio manager di Pharus e gestore del fondo bilanciato Pharus Sicav Absolute Return
Un approccio alla gestione “Quantamental”, che coniuga analisi fondamentale e approccio quantitativo, per proteggere il capitale e garantirne una crescita stabile, mantenendo la flessibilità necessaria a reagire alle diverse fasi di mercato e a individuare valore laddove il metodo tradizionale potrebbe non vederne. È questa la ricetta illustrata a FocusRisparmio da Riccardo Volpi, portfolio manager di Pharus e gestore del fondo bilanciato Pharus Sicav Absolute Return, tornato a registrare una performance positiva dopo appena un mese dallo scoppio della crisi del coronavirus. L’obiettivo di investimento del comparto, che vede un portafoglio core con esposizione azionaria tra il 20 e il 40% e obbligazioni governative di alta qualità, è di conseguire rendimenti positivi sia con mercati in rialzo sia con mercati in ribasso.
Come funziona in pratica l’approccio Quantamental e come è nata l’idea di adottarlo?
Ci siamo ispirati a una affermazione di Warren Buffett, secondo il quale “investire è semplice ma non facile”, e abbiamo adottato un approccio in cui fondiamo principi di analisi economica fondamentale e analisi quantitativa che aiutasse ad affrontare le complessità del processo di investimento. Il nostro team è composto da due ingegneri matematici con approccio quantitativo, il responsabile Stefano Reali che ha un approccio più fondamentale, e poi ci sono io che rappresento un mix dei due metodi.
Secondo l’approccio Quantamental la mente umana ha un ruolo determinante, quindi partiamo dai principi natura economica fondamentale, vediamo i bilanci delle aziende, la loro redditività, se sono interessanti dal punto di vista economico. L’analisi fondamentale è la base di tutto. Poi applichiamo gli studi quantitativi per capire se i principi adottati hanno senso.
In che modo?
Andiamo a studiare la storia, analizzando un numero enorme di dati, e a valutare così i principi applicati nell’analisi fondamentale, che è la base di tutto, con metodi quantitativi. È importante sottolineare che entrambe le parti sono necessarie: serve una mente che dia principi guida, e una macchina che con metodi di calcolo permette di analizzare un maggior numero di dati, compresi quelli che non vengono presi in considerazione dall’analisi fondamentale, e capire così quale sia la strategia più giusta da adottare in determinati momenti.
Si tratta quindi di un sistema che vi consente di essere più flessibili? Di identificare opportunità magari non così evidenti?
Certo. Per esempio, oggi si parla tanto di titoli growth, che in base all’analisi fondamentale però vengono considerati troppo cari. Noi allora con l’approccio quantitativo mettiamo questo principio in discussione, cerchiamo di capire se in base al contesto ci stiamo perdendo qualcosa. Perché in certi momenti storici adottare le view tradizionali può far perdere il disegno complessivo. Per esempio, limitando l’analisi ai bilanci non si prendono in considerazione gli intangibili. Se mi limito a guardare solo i bilanci di Apple, non prendo in considerazione per esempio il fatto che chi ha l’iPhone fa fatica a cambiare marchio.
Quindi questa integrazione dell’analisi fondamentale con quella quantitativa vi aiuta anche, per esempio, a capire meglio se una società innovativa che non produce ancora utili può essere un buon investimento?
In questo caso, con gli approcci quantitativi si possono fare degli scenari su quello che potrebbe essere il mercato, il cosiddetto total addressable market. Oggi un produttore di carne vegetale come Beyond Meat non fa utili, una società come Netflix li fa ma ha un cash negativo, ma avremmo potuto fare analoghe considerazioni su Amazon 20 anni fa. Il punto all’epoca era domandarsi che mercato avrebbe avuto Amazon, come oggi cerchiamo di capire che tipo di mercato ci sarà per la carne vegetale e i film in streaming e quali tipi di cashflow potrebbero generare. Cerchiamo di fare la storia prospettica della società basandoci sui dati disponibili. E di capire se il business è sostenibile, se la nostra analisi fondamentale è giusta oppure se ci stiamo sbagliando, e di quanto.
E in una fase come questa il vostro metodo funziona? Di fatto dopo un mese dalla crisi siete tornati a performance positive…
Noi viviamo nell’incertezza e prendiamo decisioni nell’incertezza tutti i giorni. In questa fase, abbiamo fatto un’analisi sull’impatto della pandemia, cercando di capire dove possiamo essere e dove potremmo andare, concentrandoci soprattutto sul mercato Usa che per noi è core. Abbiamo tracciato un parallelo con la crisi del 2008 e ci siamo resi conto che se all’epoca era forte il peso di ciclici e finanziari, oggi il 50% del peso del mercato è sui tecnologici, e se aggiungiamo l’healthcare arriviamo al 60%. Quindi ci siamo chiesti come la crisi possa impattare su questi settori, svolgendo un’analisi storica sui società che fanno tanti utili. E ci siamo resi conto che non siamo nel 2008, nel 2001 o nel 1987: tutti i giorni siamo su Zoom, Skype, Whastapp; Facebook ha annunciato le videocall con 50 persone, Youtube che prenderà utili dai 5 secondi obbligatori di pubblicità, Netflix ha aumentato gli abbonati. Quando il mercato ha perso il 30% ha prezzato un taglio degli utili, ma la pandemia avrà un impatto diverso sui diversi mercati e settori, e per noi oggi trovare dei titoli che hanno perso il 30-40% dai massimi ma sono solidi e hanno prospettive interessanti è un’opportunità.
E sui bond?
Il meccanismo è analogo a quello già descritto: lettura dei bilanci e dei numeri per cercare di capire soprattutto la solvibilità dell’emittente, e successivamente validazione di questa analisi con approccio quantitativo, per capire se abbiamo assegnato correttamente il nostro rating interno. In questa fase ci concentriamo soprattutto sulla tematica del debito: mentre a luglio per esempio era difficile trovare rendimenti e occorreva spostarsi su società molto indebitate, oggi dobbiamo stare attenti al grado di leverage. In generale la nostra strategia è di posizionarci su titoli di qualità. L’approccio Quantamental per esempio ci ha portati a posizionarci sui Treasury: abbiamo compiuto uno studio sugli ultimi 30-40 anni per capire quale fosse la copertura giusta da avere in portafoglio in caso di allargamento degli spread e avevamo notato che il Treasury americano era un’ottima copertura.
Per l’approccio Quantamental usate sistemi proprietari?
Abbiamo sviluppato modelli proprietari sia sulla parte equity sia sui bond, la maggior parte di noi sa programmare in Python. Ma vorrei specificare però che programmiamo partendo sempre da principi economici e di investimento, cioè facciamo algoritmi ma non decide la macchina. Il punto è semplicemente poter utilizzare i dati per rimetterci sempre in discussione, per essere sicuri di non perderci qualcosa. Il mondo è in continua evoluzione ed è essenziale essere elastici.
I ricercatori osservano il rapporto tra dispersione media dei rendimenti azionari in ciascun settore e dispersione tra settori: “Quando il ratio cresce, aumentano le opportunità di generare alpha”
Il capo del team Smart beta di Eurizon Capital SA spiega l’algoritmo quantitativo che genera una migliore risk-adjusted performance nelle fasi di maggior volatilità dei mercati
Iscriviti per ricevere gratis il magazine FocusRisparmio

 5 min