Il gestore del fondo Electric Vehicles Revolution si concentra su alcuni nomi tradizionali e sulle società tecnologiche attive nella filiera dell’auto elettrica. Ecco perché
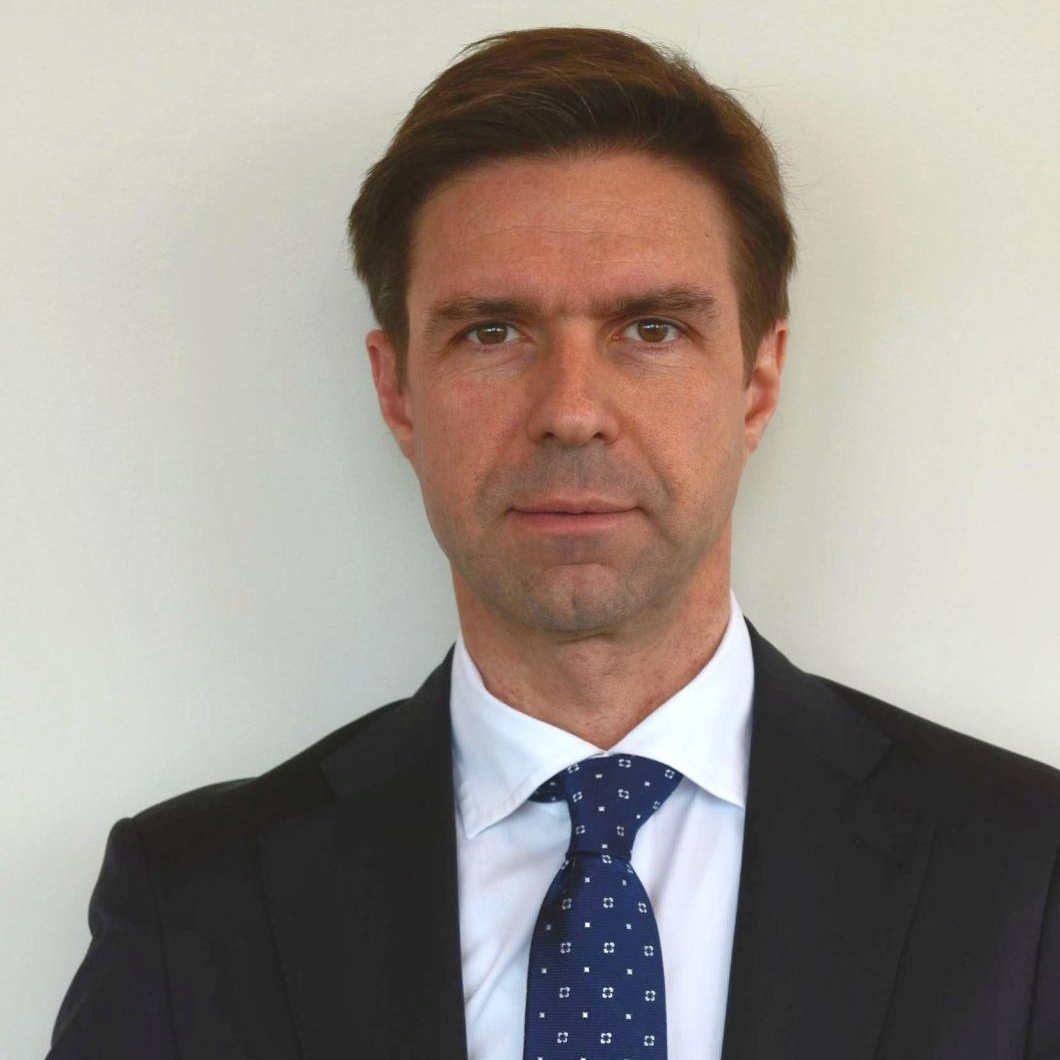
Luca Boffa, portfolio manager del fondo Electric Vehicles Revolution di Symphonia Sgr
Le prospettive di inflazione e la risalita dei tassi negli Stati Uniti offuscano le performance di alcuni titoli tech americani, fra cui Tesla – che rispetto al picco di gennaio ha perso oltre 20% del suo valore in Borsa.
Il megatrend dell’auto elettrica, però, mantiene intatto il suo appeal con i riflettori del mercato che tornano a puntare sui nomi della “vecchia” industria automobilistica. Il mese scorso Ford, per citare il caso più recente, ha detto che entro il 2030 venderà solo auto elettriche in Europa e in Gran Bretagna.
L’arena dell’auto elettrica è quindi sempre più affollata, tanto che alcuni operatori hanno deciso di mettere momentaneamente nel cassetto Tesla, giudicato un titolo azionario troppo volatile in questa fase di mercato, per favorire le posizioni sui nomi più tradizionali del mercato oppure le aziende che lavorano nella filiera dei veicoli elettrici.
“Con l’aumento dei tassi d’interesse decennali americani, che esprime quella fiducia nella ripresa, il mercato tende a penalizzare i titoli con maggiore crescita, per i quali una parte maggiore di valore è collegata ai flussi di cassa lontani nel tempo”, spiega a FocusRisparmio Luca Boffa, portfolio manager del fondo Electric Vehicles Revolution di Symphonia Sgr, un fondo tematico flessibile (a ritorno assoluto) con 145 milioni di euro in gestione che offre esposizione al comparto dell’auto elettrica.
A differenza di molti prodotti focalizzati su questo megatrend, fra le posizioni del fondo di Boffa non compare Tesla, la creatura dell’eclettico imprenditore Elon Musk.
Cosa non vi convince di Tesla?
Tesla è stata una tra le prime posizioni del fondo in passato, anche l’anno scorso, e uno dei maggiori contributori alla performance. In questo momento non fa parte del nostro portafoglio. La valutazione è piuttosto ricca anche rispetto alle nostre aspettative di crescita molto elevate, sicché nel breve periodo riteniamo opportuno soppesare anche l’interesse del mercato per i temi che rappresenta: transizione ecologica e tecnologica, forte crescita, margini elevati rispetto ai concorrenti tradizionali. Temi questi rispetto ai quali l’interesse degli investitori è andato diminuendo al margine, con il consolidarsi di una vigorosa ripresa ciclica globale, perché il premio che si è disposti a pagare per la crescita visibile tende a ridursi quando quella crescita diventa disponibile in aree dei mercati sempre più ampie e molto più economiche. E con l’aumento dei tassi d’interesse decennali americani, che esprime quella fiducia nella ripresa, il mercato tende a penalizzare i titoli con maggiore crescita, per i quali una parte maggiore di valore è collegata ai flussi di cassa lontani nel tempo.
Nel portafoglio c’è una forte presenza di società dell’area Asia/Pacific e Cina. Che tipo di aziende sono e perché? Quale sarà il ruolo di quest’area geografica nella diffusione futura dell’auto elettrica?
In Cina, Corea e Giappone abbiamo alcuni tra i maggiori produttori globali di auto elettriche puri e ibridi, produttori di parti, società che sviluppano l’infrastruttura di ricarica e copertura 5G, società che producono da fonti rinnovabili e distribuiscono l’energia. Sono asiatici i maggiori produttori delle batterie, che rappresentano la parte preponderante del valore dei componenti per auto elettriche, e sono asiatici anche i maggiori produttori dell’elettronica di cui le auto elettriche fanno uso, circa sei volte in valore, rispetto alle auto tradizionali.
Fra i player tradizionali dell’automotive quali sono quelli più avanti nel processo di transizione e perché?
Quelli che hanno intuito prima la forza e l’irreversibilità del trend e hanno già da alcuni anni dedicato grandi risorse finanziarie in questa direzione. In Europa Volkswagen, che ha realizzato una piattaforma produttiva dedicata MEB, con obiettivi di volumi molto ambiziosi e l’intenzione di offrire alle case minori di condividerne il gap di utilizzo iniziale. Negli Usa General Motors (GM), tra i primi con la Volt ad offrire un modello in fascia media venduto in larga scala, e tra i più avanti nello sviluppo della guida autonoma. In Cina BYD, per cui l’offerta elettrica ha rapidamente soppiantato quella tradizionale, e Geely, che ha replicato sul mercato domestico la strategia di Volkswagen. In Giappone Toyota, che mantiene una leadership indiscussa nelle tecnologie ibride, in crescita esplosiva nel mercato Europeo e in prossima diffusione sul mercato americano, dove i produttori fronteggeranno dalla fine di quest’anno limiti molto stringenti sulle emissioni.
Pensate che l’auto elettrica sia un business da azienda tecnologica più che da tradizionale carmaker?
Si, soprattutto nei primi anni di sviluppo delle tecnologie, perché il divario di prestazioni che dipende dall’elettronica può essere fondamentale per il successo competitivo, anche per gli sviluppi molto attesi della guida autonoma e dei trasporti pubblici senza conducente, che avranno un contenuto di tecnologia di recente sviluppo molto elevato. Non è un caso che, accanto ai produttori tradizionali e ai nativi ibridi, vi siano molte società tecnologiche con l’ambizione ad occupare un posto rilevante nel mercato, così ad esempio attendiamo che il sodalizio Apple-Hon Hai, che ha innovato e dominato negli smartphone di fascia alta, si riproponga per un ruolo non minore anche nell’offerta dell’auto elettrica.
Il tema è molto rilevante, perché stimare per il comparto dell’auto elettrica margini di lungo periodo molto elevati, da società tecnologica, consente di raggiungere e giustificare multipli di valutazione molto più elevati rispetto a quelli del comparto auto tradizionale.
Quale può essere il ruolo delle aziende dell’indotto componentistica? Ci sono opportunità, quali?
Al di là dell’interesse anche per segmenti tradizionali della componentistica, in una fase di forte domanda sostenuta dagli incentivi e di offerta trattenuta dalla scarsità di alcuni componenti, i segmenti innovativi più interessanti a nostro giudizio sono nell’elettronica, nei componenti destinati alla trazione, nei sensori, e nei sistemi hardware e software che consentono la guida autonoma.
Esiste un “lato oscuro”, un elemento di criticità che porta con sé l’ascesa dell’auto elettrica nella società del futuro?
Lo smaltimento delle batterie rimane un punto critico, è costoso, e il riciclo di metalli e sostanze dannosi per l’ambiente è solo parziale. Per legge i produttori accantonano i costi di smaltimento delle batterie, che sono riflessi nei prezzi finali di vendita delle auto elettriche. Questo impatto ambientale non è trascurabile, ma è il costo da sostenere per ottenere il beneficio molto più rilevante del risparmio di emissioni, che in prospettiva diventerà totale, quando la produzione dell’energia consumata dalle auto elettriche sarà prodotta interamente da fonti rinnovabili. Mentre nei trasporti passeggeri attendiamo che l’auto elettrica a batteria diventi il modello di riferimento, nei trasporti pesanti, camion treni e navi, attendiamo che le tecnologie dell’idrogeno avranno un ruolo molto maggiore nel giro di pochi anni. Questo dovrebbe aiutare a circoscrivere il problema dello smaltimento, perché il riciclo delle sostanze dannose contenute nelle celle a combustibile idrogeno esauste si prospetta significativamente meno complesso.
Idrogeno ed elettrico al centro delle nuove strategie. Berta (Bocconi): “Nasceranno intese e nuove collaborazioni. Ben posizionate Tesla, Toyota, Hyundai, Gm, Volkswagen e Peugeot”
I tecnologici conquistano gli indici azionari globali, facendo tramontare i big del passato. Più Usa e Cina, mandano l’Europa nelle retrovie. È il decennio delle Nvidias company
Il frazionamento azionario torna in auge a Wall Street con i due gruppi hi-tech che lo programmano per il 31 agosto. Ma in Piazza Affari la memoria corre al "caso" Tiscali
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min