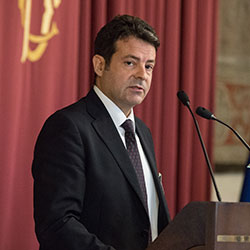
Padula (Covip): “Necessaria inclusione nel mercato del lavoro. Incentivi fiscali? Possono aiutare”
3 ottobre 2018
di EUGENIO MONTESANO
2 min
Articolo pubblicato su FR MAGAZINE | Ago – Set 2018 |
Intervista al presidente della Commissione di vigilanza sui fondi pensione sulle sfide della previdenza integrativa che emergono dalla Relazione annuale 2017 e sui piani dell’Autorità per stimolare la contribuzione di secondo pilastro
Quali sono le iniziative dell’Autorità per migliorare l’efficienza nella gestione dell’inclusione previdenziale e del welfare integrativo?
Mario Padula, presidente Covip
Fattori di crescita dell’efficienza del sistema della previdenza complementare sono il conseguimento di soglie dimensionali più significative e la piena operatività di quei meccanismi di concorrenzialità che sono la principale garanzia per il contenimento dei costi. Su entrambi questi fronti, la Covip è quotidianamente impegnata. La Direttiva Europea 2016/2341, la cosiddetta IORP II, in corso di recepimento, darà un’ulteriore spinta all’efficienza. Più articolato è il discorso sulle casse professionali. È ancora incompleto l’iter di approvazione del regolamento su investimenti delle risorse finanziarie, banca depositaria e conflitto di interessi previsto dal Decreto legge 98/2011 e manca il contributo di vigilanza alla Covip per l’attività di controllo sugli investimenti. L’approvazione del regolamento e la previsione di un contributo di vigilanza rappresentano un primo passo verso la riqualificazione e l’irrobustimento dell’attività di vigilanza sulle casse.
Quali sono le vostre proposte per aumentare l’inclusione previdenziale di secondo pilastro? Condizione necessaria per l’inclusione previdenziale è l’inclusione nel mercato del lavoro. Per alcune categorie di lavoratori, come donne, giovani e soggetti con carriere discontinue, gli incentivi fiscali, seguendo anche l’esempio di paesi in cui la previdenza complementare è a uno stadio di sviluppo più avanzato in cui è possibile riportare ad anni di imposta successivi i benefici fiscali non fruiti in un singolo anno, possono aiutare. Più in generale, all’aumento dell’inclusione previdenziale contribuisce la crescita della consapevolezza dell’importanza del risparmio previdenziale volontario nel contesto disegnato dalle riforme pensionistiche degli anni ’90 del secolo scorso e la complessiva efficienza del sistema.
Come incentivare l’aumento delle adesioni e l’entità dei versamenti? Ritengo utile partire dalle migliori pratiche seguite internazionalmente che mostrano come un uso sapiente dell’architettura delle scelte fa aumentare l’inclusione previdenziale. Sottolineo l’aggettivo sapiente. Come la letteratura scientifica dimostra, l’efficacia di meccanismi di adesione automatica dipende in modo cruciale da come tali meccanismi sono disegnati. Meccanismi disegnati male possono addirittura ridurre, anziché aumentare, l’inclusione previdenziale.
1,8 milioni di iscritti hanno interrotto la contribuzione nel 2017. Come farli tornare? Il 23,5% degli iscritti non ha fatto versamenti nel 2017. La quota di iscritti non versanti è sensibilmente più bassa nei fondi negoziali e preesistenti (pari a 15 e 15,5%, rispettivamente) e più alta nei fondi aperti e PIP (rispettivamente, 37 e 30%), più alta tra i lavoratori autonomi (45%) che tra i lavoratori dipendenti (16%). La volatilità dei redditi sembra perciò avere un ruolo per spiegare fasi di non contribuzione, ma per saperne di più la Covip utilizzerà le segnalazioni per singolo iscritto, pienamente operative solo da quest’anno.
I rendimenti della previdenza integrativa sono superiori a quelli del TFR tenuto in azienda. Sono ipotizzabili iniziative in collaborazione col Comitato EduFin per rafforzare questa consapevolezza presso il pubblico? La Strategia è proprio lo strumento attraverso il quale, anche con la collaborazione delle autorità di controllo, promuovere specifiche iniziative di formazione, che, nel caso del risparmio previdenziale, dovrebbero essere innanzitutto indirizzate ai soggetti ai margini del sistema e in generale a chi sta per terminare il percorso di formazione e a coloro i quali si trovano nella fase iniziale della vita lavorativa. Nella logica dei sistemi contributivi, propria anche della previdenza complementare nel nostro paese, prima si comincia a contribuire e più alta sarà la prestazione finale.
Il welfare integrativo di secondo pilastro registra un aumento degli iscritti del 6,1% su base annua, ma per migliorare ulteriormente l’inclusione è necessario diffondere la cultura della previdenza complementare. Le evidenze della Relazione Covip per il 2017
Occhio, invece, all’esplosione delle spese di natura assistenziale, a carico della fiscalità generale. Brambilla (Itinerari Previdenziali): “E poi c’è il nodo fondi pensione. Il nuovo governo dovrà riportare le tasse tra il 6 e l’11%”
Iscriviti per ricevere gratis il magazine FocusRisparmio

 2 min