La tendenza è recente, ma l’industria non ha tardato ad offrire ai risparmiatori veicoli per investire in un settore promettente sfruttando i benefici della diversificazione
Caterina Ottavi, gestore di Eurizon Fund Absolute Green Bonds
Fra le asset class che si sono imposte con maggior forza nei portafogli fixed income dei money manager negli ultimi anni c’è senza dubbio quella dei green bond. Secondo i conti dell’agenzia di rating S&P Global Ratings, solo nel 2020 il mercato delle obbligazioni verdi è cresciuto di oltre due volte rispetto all’anno precedente attirando le attenzioni di molti gestori. E nel 2021 potrebbe fare ancora meglio.
“In termini di stime di crescita per il 2021, il Climate Bond Initiative (CBI) prevede che il totale delle emissioni si attesti intorno a 400-450 miliardi di dollari”, spiega Caterina Ottavi, gestore insieme a Matteo Merlin di Eurizon Fund Absolute Green Bonds, intervistata recentemente su questo giornale (qui l’articolo) e presente nella mappa dei migliori fund manager che investono in obbligazioni verdi stilata per FocusRisparmio da Fida, società di distribuzione e analisi dei dati finanziari presente in particolare nel risparmio gestito e in quello assicurativo.
L’obiettivo sembra alla portata. NN Investment Partners (NN IP) stima che le emissioni di green bond abbiano già raggiunto nuovi massimi mensili a marzo. Secondo i conti della casa di gestione le emissioni di questo mese ammontano a più di 48 miliardi di euro, in aumento rispetto al precedente record di 44 miliardi di euro stabilito nel settembre 2020. Questa cifra record è sostenuta da una forte componente sovrana, con i governi che stanno investendo convintamente in una ripresa economica trainata da fattori di sostenibilità.
Questo spingerebbe il mercato globale dei green bond ben oltre 1 trilione di euro entro la fine dell’anno. “Gran parte di questa emissione record rappresenta quella porzione di operazioni pianificate l’anno scorso e poi rinviate a causa della pandemia”, commenta Bram Bos, lead portfolio manager green bond di NN IP. “Ora che siamo sulla strada della stabilità, gli emittenti si stanno rifocalizzando sul futuro e sulla crisi climatica in corso”.
I migliori fondi per rendimento risk-adjusted
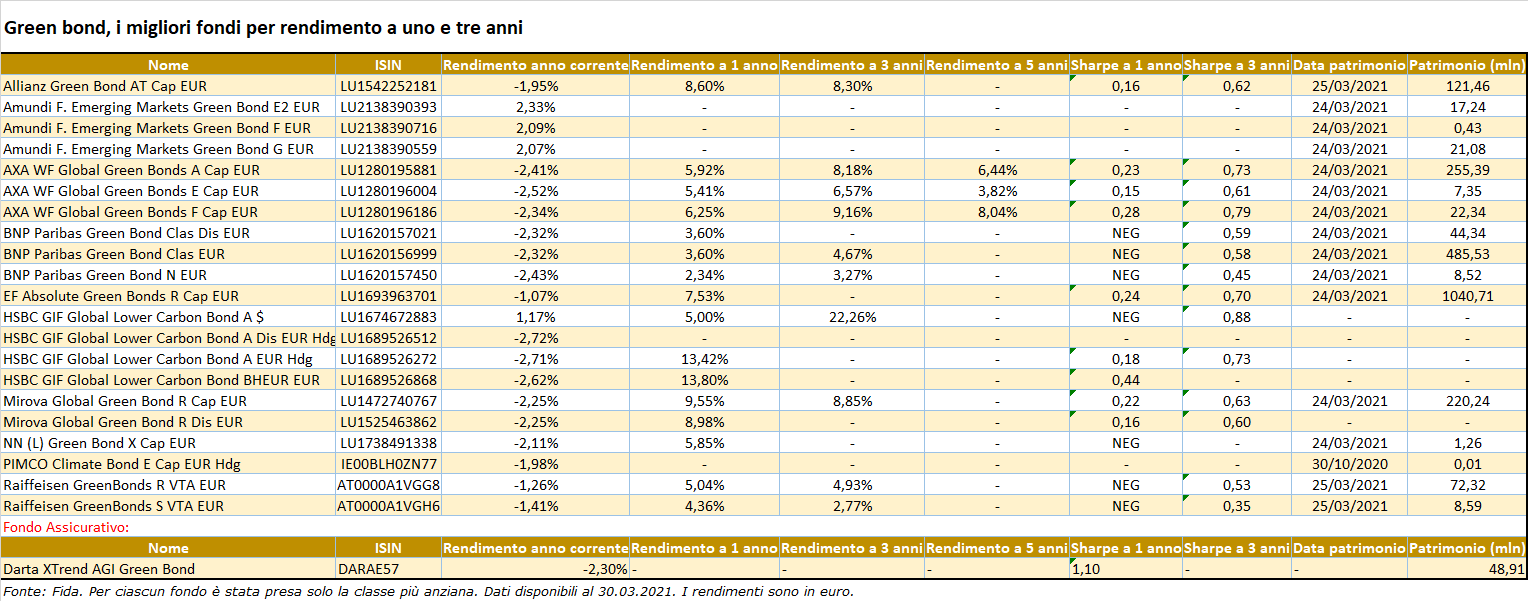
I comparti sottoscrivibili in Italia da investitori retail sono dieci, ed è presente altresì un fondo assicurativo. “Si tratta comunque di fenomeno relativamente recente, infatti solo l’AXA WF Global Green Bonds, lanciato nel 2015, ha storico profondo almeno cinque anni con performance che superano il 7%, pari al massimo drawdown, e sopportando una volatilità inferiore al 4%”, spiega Monica Zerbinati, analista finanziario di Fida.
Se guardiamo le performance dei fondi che investono in questa asset class ci accorgiamo che quest’anno vengono penalizzate dal sell-off che ha colpito tutto il mondo del reddito fisso.
In futuro, però, “le obbligazioni verdi dovrebbero mantenere il loro fascino per gli investitori in quanto forniscono ancora rendimenti finanziari più forti rispetto alle obbligazioni tradizionali”, assicura Bos di NN, che aggiunge “dal 2014, l’indice Bloomberg MSCI Euro Green Bond ha superato l’indice Bloomberg Euro Aggregate di circa lo 0,30% all’anno”.
Zerbinati sottolinea che per performance a un anno, in cima alla classifica troviamo il Mirova Global Green Bond, che ha totalizzato un allungo prossimo all’8%. “Sull’anno corrente spicca invece l’Amundi F. Emerging Markets Green Bond – dice l’analista – un comparto di recentissima nascita (luglio 2020), che mira a cogliere le opportunità derivanti dalla diffusione dell’ecosostenibilità nei Paesi in via di sviluppo”.
Green bond, la road map delle emissioni nel 2021
Secondo i conti dell’agenzia S&P (qui le stime dell’ultimo report), il mercato delle obbligazioni verdi è cresciuto solo nel 2020 di oltre due volte rispetto al 2019. E gli esperti si aspettano di più nel 2021.
La spinta principale, secondo gli analisti dell’agenzia di rating, dovrebbe arrivare dalle emissioni sovrane. “Prevediamo che almeno sette Paesi sovrani faranno ricorso al mercato dei green bond nel 2021, con emissioni totali stimate a 31 miliardi, in parte grazie agli impegni politici previsti dall’Accordo di Parigi. Questo porterà lo stock globale di debito green dei 17 sovrani che hanno già emesso questi titoli a circa 114,5 miliardi nel 2021”, sostiene Karen Vartapetov, credit analyst di S&P Global Ratings.
Le emissioni sovrane costituiscono una buona parte delle nuove emissioni, con l’Italia che è entrata per la prima volta nel mercato dei green bond a marzo, e la Francia che ha emesso il suo secondo green bond nel corso del mese. Altri paesi, come la Spagna e il Regno Unito, dovrebbero attingere al mercato per la prima volta nel corso dell’anno.
“Molti governi stanno cercando di intraprendere la via della ripresa green”, chiosa Bos. “L’emissione di green bond può aiutarli a raccogliere capitali per l’attuazione dei loro piani infrastrutturali, e allo stesso tempo avvicinarli al raggiungimento dei loro obiettivi nell’ambito dell’accordo di Parigi”.
I vantaggi del risparmio gestito. “La prima obbligazione verde è stata emessa dalla Banca europea degli investimenti nel 2007 e da allora le emissioni di tali prodotti sono prosperate ad un ritmo sostenuto. La tendenza, alimentata anche dalla crescente consapevolezza e sensibilità verso telematiche Esg, è stata colta dal mondo del risparmio gestito che non ha tardato ad organizzarsi per offrire ai risparmiatori veicoli per investire in un settore promettente cercando di diversificare, per quanto possibile”, conclude Zerbinati.
Il Climate Bond Initiative (Cbi) stima emissioni per 400-450 miliardi di dollari nel 2021. “Le maggiori opportunità sono nei settori che sono ad oggi sottorappresentati nell’universo green”

 4 min