4,30 min
Le società operanti in questi settori sono fra le poche ad aver annunciato aumenti di investimenti e dividendi. I nomi delle società su cui puntano i gestori (alcune italiane nella lista)
Far ripartire gli investimenti per rimettere in moto l’economia.
Questo il compito dei governi europei per rimettere in carreggiata le imprese messe in ginocchio dalle chiusure forzate a causa dell’epidemia covid19 dilagata in Europa nel primo trimestre dell’anno.
Il nuovo paradigma economico è imperniato su una più massiccia presenza dello Stato nell’economia – un nuovo scenario che alcuni analisti e gestori hanno definito come una sorta di nuovo “protezionismo finanziario”. Per questo motivo la sfida del rilancio passerà giocoforza per i bilanci statali e tramite questi finirà sui progetti delle grandi opere pubbliche.
Su questo campo ci sono una dozzina di fondi comuni specializzati in investimenti infrastrutturali pronti a giocarsi la partita. Ecco quali sono e dove investono.
I fondi specializzati in infrastrutture
I fondi tematici specializzati sulle infrastrutture investono su azioni quotate a livello globale di società che operano nei settori di pubblica utilità come acqua, elettricità, ferrovie, aeroporti, condutture e torri di trasmissione delle linee wireless.
Sebbene i business descritti siano molto eterogenei, esistono dei fattori di comunione come ad esempio forti barriere all’ingresso, alto potere di determinazione dei prezzi, alti cash flow e quindi dividendi stabili nel tempo.
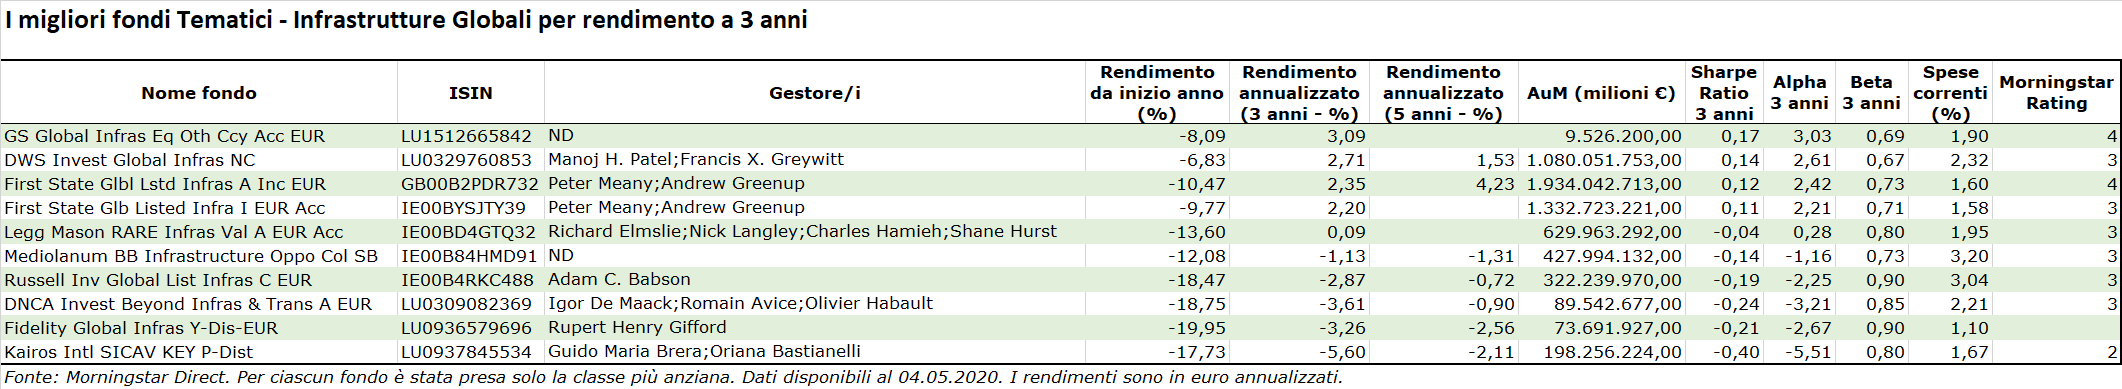
Dalla tabella vediamo che il primo fondo per performance annualizzata a tre anni è il GS Global Infrastructure Equity di Goldman Sachs AM.
Il fondo è quello con il rendimento annualizzato a 3 anni migliore e quello che su questo orizzonte temporale remunera meglio il rischio avendo l’indice di Sharpe più alto (0,17). Sul breve periodo il Global Infrastructure Equity di Goldman Sachs viene battuto dal DWS Invest Global Infrastructure che da inizio anno perde solo il 6,83% a fronte di un declino di quasi il 20% del MSCI ACWI Net Return Index nei primi tre mesi dell’anno.
In termini di masse i più grandi sono due comparti del Global Listed Infrastructure di First State Investments co-gestiti da Peter Meany e Andrew Greenup, entrambi con perdite di circa il 10% nei primi tre mesi. La classe A in Euro del fondo fa bene anche nel lungo periodo, +4,23% sui cinque anni – il miglior risultato della selezione.
In termini di rischio, secondo quanto emerge dalla tabella Morningstar, i primi due fondi sembrano avere un profilo più conservativo rispetto agli altri della selezione, avendo sul medesimo arco temporale il Beta (rischio di mercato) più basso fra la selezione di fondi, pari rispettivamente a 0,69 e 0,67.
Il profilo più aggressivo è offerto dai fondi Russell Inv Global Listed Infrastructure e Fidelity Global Infrastructure, quest’ultimo è anche il meno caro della selezione in base alle spese correnti riportate nel documento KIID.
In termini di rischio specifico del portafoglio – la capacità di superare il proprio benchmark di riferimento (per la maggioranza dei fondi selezionati si tratta dell’indice MSCI ACWI Infrastructure) – emergono ottimi risultati per quanto riguarda i primi tre fondi che hanno saputo generare Alpha in maniera sistematica sui tre anni che costituiscono il periodo di confronto dell’analisi. Alpha di poco positivo nello stesso arco temporale anche per il fondo Rare Infrastructure di Legg Mason.
Nel primo trimestre le performance dei fondi selezionati sono tutte negative, complice la parabola discendente dei mercati del primo trimestre causata dal propagarsi dell’epidemia coronavirus che ha piegato anche gli indici più resilienti di Wall Street con perdite talvolta a doppia cifra.
Come è andato il mese di marzo
Nella relazione mensile del fondo aggiornata al mese di marzo, First State Investments scrive che la peggior performance fra i titoli in portafoglio è stata quella dell’italiana Atlantia (-41%), società che “ha dovuto affrontare il lockdown a livello nazionale imposto dal governo italiano per combattere la diffusione del virus”. Vicissitudini simili sono state subite dai peers francesi Eiffage (-33%) e Vinci (-17%).
I settori positivi del portafoglio includevano le società attive nel business delle torri di trasmissione, servizi pubblici e appartenenti all’area Giappone. Lo stock più performante del portafoglio è stato infatti Tokyo Gas (+18%).
“La società di telecomunicazioni statunitense Verizon, un importante cliente per chi gestisce torri di telecomunicazioni, ha annunciato un aumento degli investimenti (Capex) per 500 milioni di dollari nel 2020. Cifre in netto contrasto con i tagli in altre parti del mondo aziendale”, spiegano Peter Meany e Andrew Greenup motivando il sovrappeso nell’investimento nel settore telco towers.
Un segmento in cui sembra credere anche il fondo di Goldman Sachs AM che investe il 27% del portafoglio nel settore e concentra il 9,7% di esso in American Tower, leader negli Stati Uniti d’America.
Fidelity, invece, sottolinea il contributo negativo dato dagli investimenti nelle compagnie aeree: “Le partecipazioni nei settori dei trasporti e dei servizi di pubblica utilità hanno penalizzato maggiormente i rendimenti – spiegano i gestori nell’aggiornamento mensile -. Le compagnie aeree più colpite sono state International Consolidated Airlines e Air New Zealand messe sotto pressione a causa del flusso di notizie sulla diffusione del virus e il suo impatto sulla domanda dei passeggeri. Le attuali restrizioni sui viaggi peseranno sugli utili a breve e medio termine, ma le tesi strutturali a lungo termine su questi titoli rimangono intatte. Entrambe le società hanno buone posizioni competitive e posizioni finanziarie relativamente solide”.
Le mosse dei fondi
Alcuni gestori hanno approfittato del ribasso delle quotazioni per riposizionare parte dei loro portafogli. “Durante il mese abbiamo iniziato a costruire posizioni in diversi titoli poiché i prezzi delle azioni più bassi hanno presentato interessanti punti di ingresso”, spiega una nota del fondo Global Listed Infrastructure. Il fondo ha acquistato azioni di Xcel Energy, un’utility regolamentata quotata negli Stati Uniti le cui attività servono 3,5 milioni di clienti. “Pembina Pipeline, il principale fornitore di servizi di gas naturale liquidi (Ngl) nel Canada occidentale, è stato aggiunto al portafoglio mentre è stata venduta la partecipazione in Hydro One, un’utility regolamentata focalizzata sulla trasmissione e la distribuzione con sede a Toronto”, spiegano gli asset manager di First State Investments.
Periodo movimentato anche in casa M&G dove Alex Araujo del fondo M&G (Lux) Global Listed Infrastructure a marzo ha avviato due nuove posizioni, entrambe in servizi di pubblica utilità: NextEra Energy Partners negli Stati Uniti e A2A in Italia. “NextEra Energy Partners, focalizzata sull’energia pulita, è uno stock che abbiamo seguito per molti anni. Nonostante l’attrazione delle attività sottostanti, la valutazione era fuori portata fino a quando il prezzo delle azioni si è quasi dimezzato in un mese. Lo stock ha prodotto oltre il 6% al momento dell’acquisto, con una distribuzione che dovrebbe crescere a un ritmo sostenuto nei prossimi anni. Le performance di A2A hanno seguito un modello simile”, spiega il gestore nella nota mensile del fondo.
“La multiutility operante nel nord Italia è stata senza tante cerimonie oggetto di dumping da parte degli investitori nazionali, ma le azioni offrono un valore convincente su un rendimento da dividendi di quasi l’8%. La società ha un bilancio solido e si è già impegnata per un aumento del dividendo dell’11% a seguito dell’annuncio dei risultati annuali. Il dividendo è ben coperto dal potenziale di ulteriore crescita”.