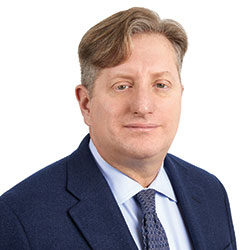
Eisman (Neuberger Berman): “La grande scommessa? Ne ho avuto abbastanza per tutta la vita”
14 giugno 2019
di EUGENIO MONTESANO
4 min
Il gestore celebre per la “Big Short” sui mutui subprime discute le lezioni apprese dalla crisi finanziaria globale interpretando l’attuale fase dei mercati e presentando le sue idee di investimento
Steve Eisman, l’uomo de ‘La Grande Scommessa’, best seller di Michael Lewis
La lezione della crisi finanziaria “avremmo potuto impararla dalla storia economica in svariate occasioni già prima del 2008, ma il capitalismo non regolamentato ha la tendenza a schiantarsi periodicamente nelle fasi di crisi, quindi credo che fosse necessario ripassare la lezione”. A parlare è uno che di crisi se ne intende: Steve Eisman, “The man of the big short” e senior portfolio manager del fondo Neuberger Berman Absolute Alpha.
Come descritto nel bestseller di Michael Lewis “The Big Short (La Grande Scommessa)”, da cui è stato tratto un film di successo, Eisman ha raggiunto la notorietà a livello globale per aver seguito un’intuizione vincente in occasione del crollo dei mercati finanziari nel 2007-2008.
In conversazione con FocusRisparmio, Eisman sottolinea che, da allora, l’industria dei servizi finanziari “è molto più regolamentata e questo è un bene”, dal momento che “oggi non ci sono le condizioni per potenziali crisi sistemiche” di quella portata.
Qual è stato il cambiamento più significativo che ha riscontrato sui mercati globali negli undici anni che hanno fatto seguito alla crisi?
Il cambiamento più importante è che le banche – certamente negli Stati Uniti e anche in Europa, anche se in misura minore – possono utilizzare molta meno leva finanziaria.
Quello bancario è un settore in cui ha puntato con scommesse ribassiste su parecchi nomi europei e canadesi, ma anche su banche americane come Wells Fargo.
Sono lungo sulle banche Usa. La posizione corta su Wells Fargo è la conseguenza dello scandalo scoppiato sui conti ‘fantasma’ perché pensavo che ci sarebbero stati diversi problemi per la società. Ma non sono negativo sulle banche americane.
Perchè punta sul settore finanziario Usa?
Perché le banche americane hanno attraversato un periodo in cui si sono susseguite forti perdite nel giro di poco tempo, e sono state costrette a ridurre enormemente la leva finanziaria. Negli ultimi due anni, il contesto normativo si è leggermente modificato, cosicché ora le banche negli Stati Uniti hanno la possibilità di fare maggior ricorso alla leva – non eccessivamente, ma abbastanza da migliorare i rendimenti.
Sul lato corto del fondo figurano numerose banche del Regno Unito.
Questa posizione è collegata esclusivamente alla Brexit, processo dall’esito binario. In caso di hard Brexit, il Regno Unito probabilmente andrà in recessione.
Cosa pensa del livello di indebitamento del sistema finanziario?
Sono 30 anni che gli analisti si preoccupano dei disavanzi pubblici, e per tutta risposta i tassi d’interesse sono solo scesi. Quindi non è questa la mia preoccupazione principale – almeno non ora. L’unico fattore che può davvero rappresentare un problema sono i negoziati commerciali Usa-Cina, ma su questo ho le stesse informazioni di chiunque altro.
Quindi, per ora non ci sono altri “big short” all’orizzonte.
Corretto. Mi rendo conto che tutti vorrebbero prevedere il prossimo big short, ma dopo averne già vissuto uno posso dire che mi è bastato per tutta la vita.
Una delle sue posizioni corte è Unicredit – una banca sistemica per il paese.
Il fatto che ne discutiamo è una diretta ‘conseguenza’ dell’essere pienamente trasparente, che è la mia filosofia ora! Tutti possono sapere su cosa sono lungo o corto. Ma non ho nulla contro Unicredit, che è certamente una delle migliori banche italiane. La mia spiegazione sul perché sto shortando il titolo è che penso che la banca sia un po’ sottocapitalizzata. Inoltre ritengo possibile che il vostro Paese possa tornare in recessione. E questo significherebbe che il problema dei crediti deteriorati potrebbe ripresentarsi presto.
Abbiamo parlato delle posizioni short, ma quali sono le sue idee migliori sul lato lungo?
Le mie maggiori allocazioni di capitale sono nella tecnologia per il long e nei financial per lo short. Il più grande investimento del fondo sul lato lungo è la tecnologia. Ho una filosofia molto particolare quando investo in tech stocks: se si mettono in fila tutte le aziende che negli ultimi 20 anni sono state superstar – Amazon, Google, Netflix, Microsoft – fanno tutte cose diverse, ma hanno una cosa in comune: sono tutte oligopoli nel proprio settore di riferimento. E il motivo per cui questo ha contribuito a renderli i migliori investimenti è che quando sei un oligopolio c’è meno concorrenza, quindi il tuo tasso di crescita è più duraturo. Così, quando guardo alla tecnologia, restringo il raggio d’azione in cui mi interessa investire e prediligo solo le aziende che hanno un posizionamento oligopolistico.
Qual è la sua view sull’Europa?
Non sono mai stato molto positivo sull’Europa come investimento. L’euro e l’area EU hanno problemi ben noti e, di conseguenza, la crescita tende ad essere molto più lenta di quella degli Stati Uniti. Non vedo quindi molte opportunità a lungo termine nel continente, ragion per cui shorto quasi sempre l’azionario europeo.
In chiusura, come ci si sente a essere ritratti in un libro di successo e poi in un film di successo?
Il film è abbastanza accurato. Il regista si è preso qualche libertà nel narrare la mia storia personale, ma erano funzionali al racconto cinematografico.
Quest’esperienza le ha cambiato la vita?
Per il mio personaggio è stato usato uno pseudonimo, dunque non mi ha certo aiutato a prenotare più facilmente in un ristorante! Ma un vantaggio c’è stato perché, grazie al film, ora tutti sanno chi sono. E così, se qualcuno scrive un libro o un articolo che trovo interessante, lo contatto facilmente: “Ehi, sono Steve Eisman, Steve Carell mi ha interpretato nel film. Pranziamo insieme?”. Di solito accettano… È una gran cosa!
Come investire in azionario europeo tra nuova Europa, tensioni Usa-Cina e pericolo Brexit? Due dei gestori top performer a tre anni discutono le strategie di investimento
"La Fed potrebbe rendere possibile una fase di rallentamento che sia più lunga della media e che non porti necessariamente a una recessione". La view di Schroders
Donovan (Ubs Wm): "Non crediamo che i dazi in vigore possano provocare una recessione, ma l’incertezza commerciale potrebbe spingere la crescita mondiale al di sotto del tendenziale per la prima volta dal 2011"
Iscriviti per ricevere gratis il magazine FocusRisparmio

 4 min