Molti investitori sono alla ricerca di soluzioni per costruire portafogli più resilienti. Dopo un anno di passione, i comparti alternativi azionari market neutral possono offrire un buon fattore di diversificazione?
Trarre vantaggio dalle inefficienze del mercato attraverso l’utilizzo sia di dati tradizionali, quali prezzi e volumi, sia di dati alternativi al fine di ridurre al minimo il rischio per settore, industria, Paese e liquidità.
È quanto provano a fare i fondi azionari market neutral, caratterizzati dall’adozione di una strategia di investimento simile a quella degli hedge fund: insensibile al rendimento del mercato e che si basa sull’acquisto di titoli sottovalutati (lato long) alternato alla vendita allo scoperto di titoli sopravvalutati (lato short). In ambito Ucits, queste operazioni vengono effettuate su titoli a elevata capitalizzazione in quanto sono più liquidi.
Le strategie market neutral strizzano l’occhio agli investitori che cercano di accedere a fonti di diversificazione e rendimenti decorrelati. I gestori cercano di ridurre il rischio sistemico, generato da fattori come l’esposizione settoriale, geografica, valutaria o a un particolare stile di investimento.
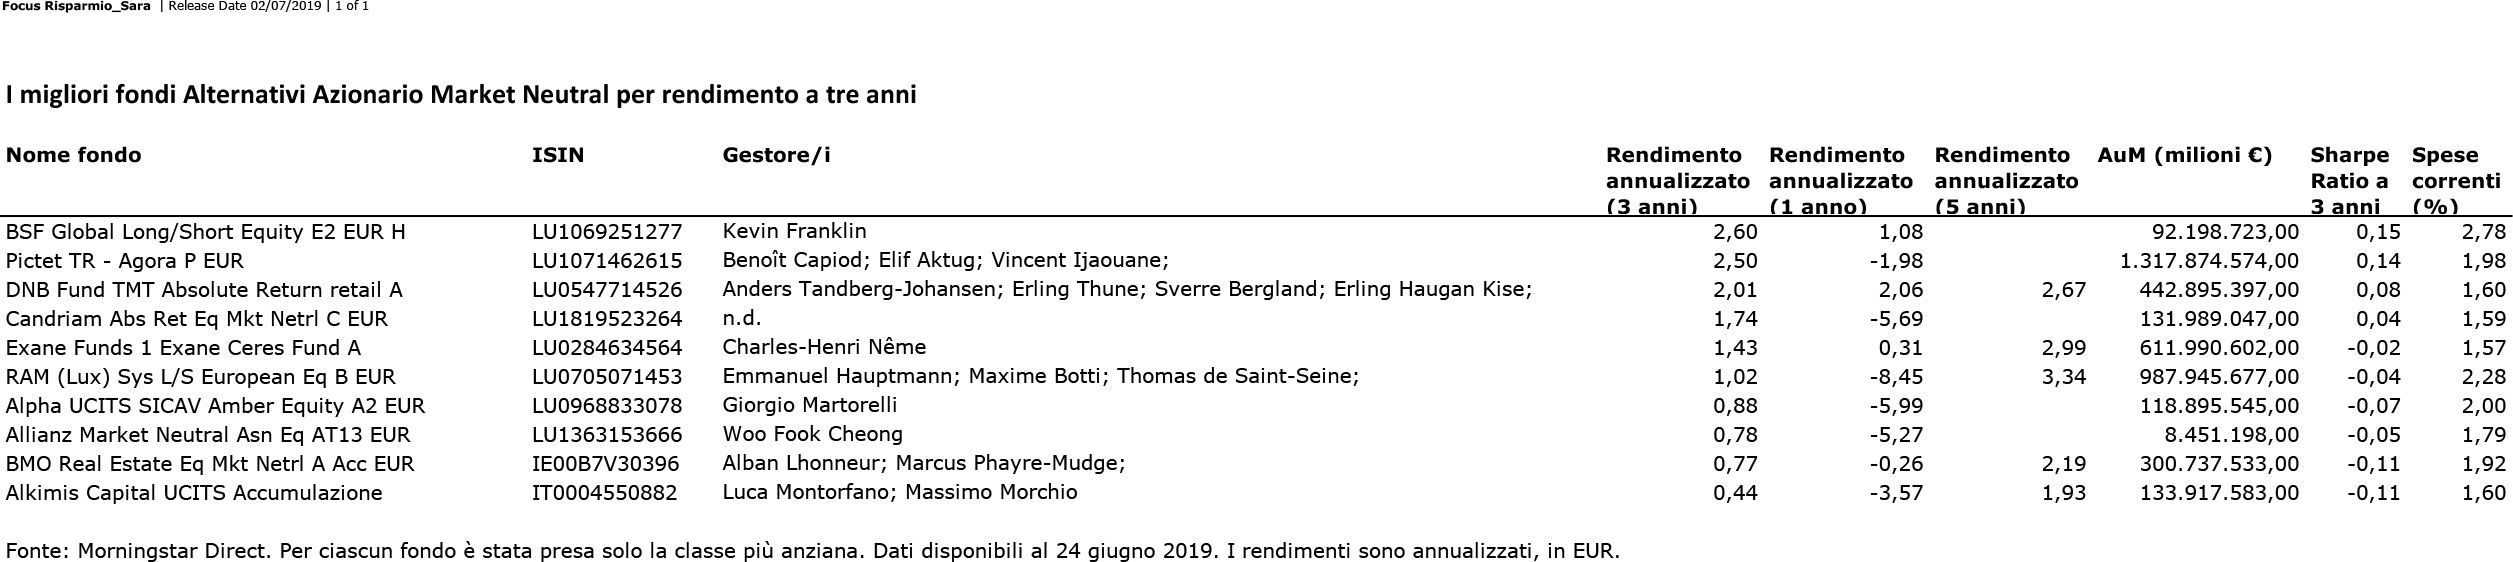
Cliccare sulla tabella per ingrandirla
Passiamo dunque in rassegna i migliori gestori per rendimento a tre anni nell’asset class Alt – Market neutral equity.
In che modo siete attualmente investiti e quali sono le vostre migliori idee di investimento in termini di Paesi, settori, titoli specifici sia sul lato lungo sia sul corto?
Emmanuel Hauptmann, partner e senior systematic equity fund manager di RAM Active Investments
[Emmanuel Hauptmann, partner e senior systematic equity fund manager di RAM Active Investments] Dopo una fase piuttosto sfavorevole per i titoli value, il mercato è attualmente caratterizzato da una grande dispersione in termini di valutazioni. Le nostre strategie value, le più colpite dal recente deleveraging, identificano ottime opportunità nel settore finanziario (su cui il nostro modello attribuisce al momento la maggior posizione netta lunga). Attualmente nel portafoglio leggiamo inoltre un incremento di titoli non ciclici: le strategie Low-Risk di RAM AI stanno selezionando diverse aziende con profili interessanti nel settore dei beni di prima necessità e delle utility.
Per quanto riguarda infine il segmento growth, soprattutto per quanto concerne il mercato europeo, le valutazioni sono davvero molto elevate; ecco perché la componente short del nostro portafoglio è sbilanciata sul settore biotech, in cui diversi titoli stanno volando molto o forse troppo in alto. I trend negativi di medio termine per le materie prime ci hanno infine portato ad assumere una posizione netta corta su alcune aziende dei settori materiali ed energia.
[Kevin Franklin, gestore del fondo BSF Global Long/Short Equity] Usiamo un approccio sistematico per la gestione di portafoglio che ci permette di essere ben diversificati a livello di singoli titoli azionari. Utilizzando una serie di segnali macroeconomici all’interno dei nostri modelli di gestione siamo in grado di capire il posizionamento di mercato di un paese o settore. Mentre per la maggior parte dell’anno scorso tali segnali sono stati abbastanza negativi, ora si muovono verso una maggiore neutralità, spinti dalle valutazioni relative dell’azionario rispetto ad altre asset class. A livello di area geografica utilizziamo un approccio contrarian preferendo l’eurozona. Tale esposizione è supportata da alcuni segnali più sofisticati e che monitorano fattori quali il livello di fatture elettroniche emesse dalle varie società.
La crescita economica globale potrebbe attenuarsi nel 2019. Quali sono le prospettive delle strategie azionarie market neutral a seguito dei rendimenti molto deboli del 2018?
[Kevin Franklin, BlackRock] Nel 2018 abbiamo registrato una performance positiva sebbene sia stato un anno difficile per l’industria. Molti degli investitori con cui ci interfacciamo si stanno interrogando sul loro livello di esposizione azionaria, visto l’attuale ciclo economico, e sono alla ricerca di soluzioni per costruire portafogli più resilienti. Una strategia market neutral, o con una bassa esposizione al mercato può essere la risposta a tale interrogativo. Come investitori che basano le proprie scelte sui dati e una attenta ricerca, preferiamo un contesto sfidante che incentiva l’innovazione, come quello attuale, caratterizzato da una combinazione perfetta tra un grande ammontare di dati da analizzare e tecnologie sempre più avanzate, quali l’intelligenza artificiale, attraverso cui processarli.
La svolta accomodante adottata dalla Fed e dalla Bce può dare ulteriore impulso all’asset class?
[Emmanuel Hauptmann, RAM] In un contesto di valutazioni elevate sia sul mercato obbligazionario che azionario, riteniamo che le strategie market neutral siano tra le più attraenti nell’ambito degli approcci alternativi. Il rialzo dei mercati, alimentato principalmente dalle elevate aspettative sull’operato delle banche centrali piuttosto che dai fondamentali, ha creato una forte dispersione di valutazioni sui mercati europei. La riduzione della leva da parte dei gestori market neutral negli ultimi dodici mesi ha colpito l’asset class, ma – considerato il contesto appena descritto e la fase finale di uno dei cicli economici più lunghi della storia – queste strategie diventano oggi molto interessanti per quello che con tutta probabilità sarà d’ora in poi un mercato molto più volatile.
Ci sono segmenti del mercato che la preoccupano particolarmente?
[Emmanuel Hauptmann, RAM] Dopo un decennio di crescita alimentata da incentivi e debito, monitoriamo da molto vicino l’attuale rallentamento in Cina. Le dimensioni dell’economia e del debito cinese pongono molti rischi per la crescita globale, soprattutto in caso del temuto hard landing.
[Kevin Franklin, BlackRock] Un aspetto fondamentale della mia attività è prevedere eventuali fattori che i nostri modelli potrebbero ignorare e stabilire se il sistema da noi costruito è realmente in grado di conseguire risultati in linea con le aspettative dei nostri clienti. Poniamo una grande enfasi sulla ricerca e proviamo a migliorare i nostri modelli in maniera continua così come il livello di diversificazione all’interno del portafoglio rispetto ai nostri competitor. Quest’ultimo è la nostra prima linea di difesa contro un altro rischio nei nostri radar: il cosiddetto “crowding” cioè l’acquisto di titoli su cui si è generata un’eccessiva euforia del mercato.
L’ultimo white paper realizzato da SimCorp (Nasdaq: OMX), provider di soluzioni per l’industria dell’investment management con sede a Copenhagen, spiega il motivo per cui l’approccio tradizionale non è adatto nella gestione di un portafoglio che include investimenti alternativi e descrive quali sono, invece, le misure ottimali per gestire le complessità connesse a tale categoria di investimento
Le strategie che offrono un'esposizione asimmetrica, rischio di capitale protetto o ribassista contro la partecipazione al rialzo sui mercati, possono offrire vantaggi simili agli investitori nel contesto di mercato attuale
“Per battere l’inflazione nel lungo periodo, gli investitori dovranno costruire un portafoglio in cui mercati emergenti, oro, hedge fund e altre attività alternative abbiano maggiore prominenza”. La view di Pictet Am
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min