28 agosto 2019
Il mercoledì della consulenza

“Piace sempre più la consulenza in digitale”
Lo rileva l'ultima survey per il banking di Ing. E la tecnologia, a detta di Bcg, sarà decisiva anche per gli asset manager

 3 min
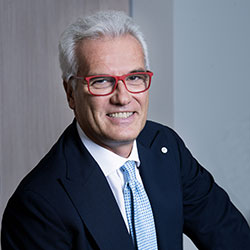
La pandemia darà il colpo di grazia all’approccio tradizionale con il cliente: quello che prendeva in considerazione la sola dimensione quantitativa, identificando la consulenza patrimoniale con la proposta di prodotti specifici correlati al rischio che l’utente era disposto ad accollarsi in vista di un potenziale rendimento. La necessità di una consulenza integrata che parte dalle concrete esigenze del cliente sarà sempre più avvertita e riconosciuta come valore da fasce maggiori della popolazione. È questa la posizione di Alberto Martini, direttore wealth management di Banca Mediolanum dallo scorso novembre.
Perché, a suo giudizio, l’esplosione della pandemia sta avvicinando fasce sempre più ampie della popolazione a una consulenza integrata?
L’emergenza sanitaria ha evidenziato ancora di più i tre punti critici preesistenti: la crisi del welfare famigliare che non consente più, in caso di necessità, di attivare quella ampia e strutturata rete di protezione un tempo accessibile a tutti; l’allungamento della vita media e, parallelamente, la non sostenibilità del sistema sanitario nazionale e previdenziale nel tempo. Non solo. Guardando più nello specifico l’ambito finanziario, il tipico cliente affluent (con un patrimonio compreso tra i 500mila euro ai 2 milioni) si è ritrovato fin troppo spesso solo ad affrontare le sue necessità a causa sia della mancanza di una consulenza di prossimità adeguata, sia di una idea di risparmio focalizzata su ampia liquidità e investimenti dispersi senza una logica che, con la pandemia, è emersa in tutta la sua tragicità. Anche perché per il cliente affluent, per cui la componente patrimoniale è imprescindibile, si vede consumare il patrimonio senza che si sia posto l’accento sui meccanismi di difesa ovvero, nell’ordine, sulla prevenzione, sulla pianificazione e sulla protezione. In questo contesto la classe media rischia di rimanere stritolata nel gap che si allarga tra i bisogni e le risorse per soddisfarli.
Quali sono le caratteristiche di questa fascia di clientela intercettabile da un modello di consulenza integrata?
La clientela affluent vanta 3500 miliardi di asset di cui finora solo un terzo oggi è gestito professionalmente (di cui 400 miliardi sono appannaggio delle reti di promozione finanziaria). Si tratta di famiglie sparse sul territorio nazionale e con una liquidità spesso eccessiva sul conto corrente. Famiglie per cui finora è estato adottato un modello, per così dire, jurassico che infatti si sta dimostrando tutt’altro che vincente. L’approccio fin troppo spesso proposto da banche e reti parte dal prodotto in modo sequenziale: si vendono fondi e piani di accumulo e solo in un secondo tempo si passa a soluzioni assicurative e di credito. Io credo che questo approccio vada agito in modo sempre più integrato. Prima occorre fornire al cliente contenuti ed elementi di riflessione utili per comprendere la sostenibilità delle sue esigenze finanziarie, per poi passare alla pianificazione, e in seguito alla consulenza patrimoniale e solo in ultimo si passerebbe alla gestione della ricchezza vera e propria. Sono i financial planner l’elemento chiave per intercettare questa fascia di clientela.
Ma una consulenza olistica e personalizzata è sostenibile per l’industria anche per patrimoni non elevatissimi?
Grazie alle crescenti potenzialità dell’universo digitale esiste la possibilità di creare un modello scalabile di consulenza olistica ed integrata per una fascia di clientela dai patrimoni non necessariamente elevatissimi, allargando così la platea a cui rivolgere servizi tailor made. Un modello di pianificazione in cui gli strumenti digitali indagano sul portafoglio e sul patrimonio del cliente, ne verificano l’evoluzione e la compatibilità con le esigenze dell’utente. Pur rimanendo il rapporto umano con il cliente il perno centrale attorno a cui ruota la consulenza, gli strumenti sviluppati grazie all’intelligenza digitale rendono quindi il servizio accessibile a una fascia più larga di clientela. E lo stimolo è arrivato con il Covid19 che ha imposto all’intera industria di ragionare sul rapporto con il cliente a distanza e sul tema delle competenze.
Lo rileva l'ultima survey per il banking di Ing. E la tecnologia, a detta di Bcg, sarà decisiva anche per gli asset manager

Efpa Italia scrive a professionisti e risparmiatori: i consulenti finanziari hanno competenze adeguate per gestire l’emotività e fare le scelte giuste
