Akellian (Thomson Reuters): “Acquisizione e fidelizzazione del cliente, il futuro del wealth è nelle piattaforme digitali”
13 marzo 2018
di Eugenio Montesano
3 min
In occasione della pubblicazione del report “Digitalization of Wealth Management 2018”, il responsabile globale della divisione Wealth Management della multinazionale canadese analizza le questioni chiave per lo sviluppo del settore.
Stare al passo con le nuove tecnologie, stabilire un forte legame con la prossima generazione di investitori e trovare modi per integrare l’intelligenza artificiale nei processi di investimento e di servizio ai clienti. Il panorama del wealth management è in continua evoluzione, e le sfide per i professionisti della gestione patrimoniale sono numerose e composite.
Gli investitori hanno aspettative sempre maggiori, esigono accesso ai conti e ai profili patrimoniali in qualsiasi momento, in modo istantaneo e trasparente. Per soddisfare queste esigenze, i gestori patrimoniali devono rimanere informati e connessi, gestendo il proprio tempo più efficacemente possibile per servire al meglio i propri clienti.
Per comprendere meglio l’impatto reale di queste mutevoli tendenze del settore sia sulle organizzazioni che sui singoli consulenti, Thomson Reuters ha commissionato a Forbes Insights un’indagine su 200 consulenti patrimoniali e wealth manager in giro per il mondo, tra banche di investimento, banche private, family office, società online e wealth manager indipendenti, confluita nel rapporto “Digitalization of Wealth Management 2018”. Tre le regioni rappresentate: Asia Pacifico (30%, di cui un 9% relativo alla sola Australia), America del nord (30%) ed Europa (40%).
Secondo il sondaggio, i fattori-chiave che definiscono l’odierna industria della gestione patrimoniale includono: tenersi al passo con le nuove tecnologie (per il 68% dei gestori patrimoniali intervistati è la sfida principale da affrontare); diventare un riferimento per la prossima generazione di investitori (obiettivo indicato dal 69% degli intervistati) e perseguire una sempre maggiore integrazione delle opportunità offerte dall’intelligenza artificiale nelle decisioni di investimento e nel servizio ai clienti (traguardo indicato dal 72% del campione).
Acquisizione e fidelizzazione del cliente
Il 65% dei gestori patrimoniali spiega di impiegare la maggior parte del proprio tempo nell’acquisizione e nell’assistenza dei clienti, soprattutto nelle fasi iniziali di on-boarding. La fornitura del servizio di consulenza personalizzata agli obiettivi del cliente e alla tolleranza al rischio viene indicata subito dopo come attività principale del lavoro di advisor.
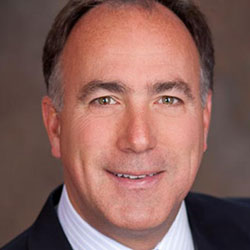
David Akellian, managing director e responsabile globale della divisione Wealth Management di Thomson Reuters
“Molti gestori patrimoniali ritengono che la tecnologia possa efficientare questi compiti”, spiega David Akellian, managing director e responsabile globale della divisione Wealth Management di Thomson Reuters. “La necessità di cogliere le opportunità del tech per vincere le crescenti sfide del settore spingeranno le società di wealth management e i loro consulenti a equipaggiarsi con i sistemi di intelligenza artificiale e gli strumenti di analytics avanzati necessari per soddisfare la rapida evoluzione dei bisogni dei loro clienti in termini di investimenti e servizi”.
In merito agli obiettivi strategici di ampliamento della customer base e fidelizzazione della clientela esistente, i gestori patrimoniali interpellati nel report identificano una combinazione di driver di successo che ruotano tutti attorno alla tecnologia: la capacità di fornire una consulenza patrimoniale a 360° che sappia andare anche al di là del portafoglio, la creazione di un legame con gli investitori di domani e l’utilizzo di strumenti digitali per la comunicazione.
In tal senso lo studio fornisce indicazioni interessanti per le società finanziarie intente a sviluppare e migliorare il proprio standing tecnologico. Attualmente solo il 27% degli intervistati è soddisfatto della piattaforma mobile a sua disposizione, ritenendo allo stesso tempo che proprio questa costituisca la risorsa digitale a cui i clienti tengono maggiormente, rappresentando il vero deal maker (o breaker – ed è qui che bisogna fare attenzione) della relazione con il cliente.
“Gli advisor segnalano in modo inequivocabile che la consulenza che forniscono e il tempo trascorso con i clienti svolgono un ruolo importante nel mantenimento della clientela”, spiega Akellian. “Avvertono la forte pressione di dover dimostrare in ogni momento che possono aggiungere valore aiutando i clienti a rimanere in pista per raggiungere i loro obiettivi”. Un passaggio tanto più importante alla luce dei grandi cambiamenti in atto nell’industria, come sottolineato da McKinsey in un recente studio secondo cui il legame fiduciario tra cliente e consulente sarà messo a dura prova dalla trasparenza commissionale imposta dalla MiFID II.
“L’automazione può aiutare i consulenti a personalizzare il servizio al cliente, ampliandone contestualmente il raggio d’azione, in minor tempo così da liberare risorse per massimizzare il valore aggiunto. Nel report, gli advisor affermano che uno dei fattori che giocano un ruolo fondamentale nella fidelizzazione della clientela è la capacità di generare contenuti e consulenza pressoché istantanea sugli eventi a maggiore impatto per gli investimenti del cliente”.
Il futuro del wealth management
Il rapporto indica che il ruolo del consulente finanziario potrebbe cambiare drasticamente nei prossimi anni. I clienti si aspettano un miglioramento degli strumenti di engagement con il proprio advisor, e l’evoluzione del mercato imporrà ai consulenti di servire un maggior numero di clienti a tariffe inferiori.
Per i consulenti diventerà dunque obbligatorio entrare in contatto con i clienti, stabilire un rapporto e conoscerne obiettivi e profilo di rischio con la velocità e la precisione offerta dagli strumenti del machine learning, l’apprendimento automatico.
Conclude Akellian: “Con un patrimonio di trilioni di dollari in palio, i consulenti sono ben consapevoli di ciò di cui hanno bisogno dalla tecnologia: accesso alle informazioni dei clienti su un unico schermo, con priorità per gli eventi correnti; consulenza personalizzata e a portata di mano, che sia accessibile in modo diretto da parte dei clienti; automazione nella gestione del portafoglio per lasciare liberi i consulenti di passare più tempo con i clienti; strumenti di comunicazione per la prossima generazione; e un aumento delle capacità di decision-making tanto per i consulenti quanto per i loro clienti”.
Attenuare la pressione sui margini introdotta dalla MIFID II con la crescita dei volumi, dialogando con le reti e rafforzando i partenariati davvero strategici. Alberto Riboni, associate partner di McKinsey, identifica i requisiti chiave per gestori e distributori al passo col cambiamento radicale in atto.
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min