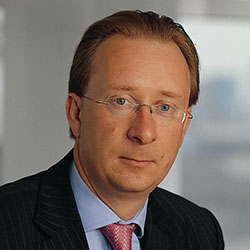
Woolnough (M&G): “2018 al giro di boa, quale posizionamento per i prossimi mesi?”
28 giugno 2018
di LA REDAZIONE
3 min
Richard Woolnough, gestore del fondo blockbuster M&G Optimal Income, tra i più venduti in Europa e in Italia, aggiorna gli investitori sul posizionamento del megafondo.
Richard Woolnough, gestore del fondo blockbuster M&G Optimal Income
Da un punto di vista macroeconomico, la ripresa economica globale sta procedendo bene. “Di recente in alcuni casi i dati economici sono stati leggermente più deboli del previsto, ma partivano da livelli molto solidi e finora non vi sono elementi per ritenere che ciò possa determinare un nuovo trend discendente” osserva Richard Woolnough, gestore di punta di M&G.
Negli Stati Uniti la fiducia dei consumatori ha raggiunto il livello più alto dai tempi della crisi finanziaria. Al contempo, un mercato del lavoro sano dovrebbe stimolare ulteriormente la crescita salariale nei prossimi mesi. “Gli indicatori anticipatori paiono particolarmente incoraggianti, con il recente aumento nel numero di persone che cambiano lavoro fortemente indicativo di un futuro rialzo dei salari”, analizza il gestore.
Anche l’Europa rappresenta una storia di miglioramento dell’economia: le prospettive di crescita sono più rosee e, sebbene a maggio si sia registrata una significativa reazione dei mercati all’incertezza politica italiana, il rischio politico complessivo è diminuito.
La Banca centrale europea continua lentamente a ridurre il sostegno ai mercati obbligazionari: ciò potrebbe avere un impatto sui prezzi dei bond. Per quanto l’attuale periodo di crescita economica possa sembrare lungo rispetto ai precedenti, stiamo in realtà assistendo a un ciclo economico insolitamente allungato ed è probabile che questa lenta e continua espansione persista. “Di conseguenza”, osserva il gestore britannico, “vogliamo mantenere posizioni lunghe sul credito, pur conservando livelli modesti di duration sui tassi di interesse”.
Nel 2017 Woolnough spiega di aver trovato particolare valore “in aree quali i titoli finanziari (in particolare i subordinati), i titoli di Stato dei Paesi periferici dell’Eurozona e i bond in dollari USA a lunga scadenza nel settore tecnologico, dei media e delle telecomunicazioni. Molti di questi hanno contribuito fortemente ai ritorni ottenuti”.
Da inizio 2018, i mercati finanziari sono invece stati caratterizzati da nuove fiammate di volatilità, prima verso la fine del primo trimestre, quando le prospettive di rialzo dell’inflazione negli Stati Uniti hanno creato il timore di una Fed più propensa ad aumentare i tassi più velocemente del previsto. E successivamente, nella seconda metà di maggio, quando l’incertezza politica italiana ha causato una corsa verso i titoli di maggiore qualità.
“A seguito di questi eventi, non abbiamo apportato modifiche sostanziali al posizionamento della nostra strategia, in quanto il quadro fondamentale non è cambiato” precisa Woolnough. “Tuttavia, dopo la buona performance di alcuni dei segmenti che hanno contribuito in modo significativo ai risultati del 2017 e dei primi mesi del 2018, stiamo gradualmente orientando il portafoglio verso aree che riteniamo offrano ora un valore maggiore, in linea con le nostre prospettive di più lungo periodo sopra descritte. La nostra decisione di ridurre l’esposizione ai Paesi periferici dell’eurozona a inizio maggio – motivata dalla loro buona performance – è stata particolarmente opportuna, data la successiva fase di incertezza politica”.
Oggi, in particolare, il gestore afferma di trovare opportunità nell’ambito delle obbligazioni societarie statunitensi investment grade, nei Treasury a breve scadenza e, marginalmente, nelle azioni. “Per quanto riguarda i titoli di Stato, pur ritenendo che i rendimenti rimangano generalmente poco interessanti a causa della prospettiva di ulteriori aumenti dei tassi e di un rialzo dell’inflazione, stiamo cominciando a trovare valore in alcune specifiche aree”, precisa. “Abbiamo iniziato ad allontanarci dalla nostra posizione aggressivamente short sulla duration da quando i rendimenti dei Treasury si sono avvicinati alla soglia del 3%, in particolar modo lo abbiamo già fatto per il tratto breve della curva”.
La parte con scadenze a cinque anni della curva ha attraversato una fase ribassista del mercato negli ultimi mesi e quindi appare ora più interessante, commenta Woolnough. “Al contrario, rimaniamo tendenzialmente ribassisti sulla parte lunga della curva. A fine maggio, la nostra esposizione ai Treasury USA era salita a quasi l’11% (di cui circa l’1,4% in titoli indicizzati all’inflazione)”.
Infine, l’esposizione al comparto azionario del fondo M&G Optimal Income è leggermente aumentata da inizio 2018 “sebbene l’esposizione complessiva sia ancora modesta, poco sotto il 5%”, precisa il gestore . “La maggior parte degli acquisti si è concentrata sul settore bancario; abbiamo aggiunto in portafoglio una serie di banche europee il cui debito subordinato è iniziato a sembrare costoso rispetto ai rispettivi titoli azionari”, conclude Woolnough.
Ai microfoni di Focus Risparmio, il Country Head Italy & Greece di M&G Investments Matteo Astolfi che individua come una delle principali sfide della globalizzazione per il settore dell'asset management l'indirizzare il cliente finale e i distributori a diversificare globalmente: “da una ricerca che abbiamo fatto poco tempo fa è emerso il forte focus degli investitori italiani sul mercato domestico”
L’avvicinarsi dell’approvazione della riforma fiscale a trazione Trump negli Usa e la super vittoria del premier giapponese Abe alle elezioni politiche possono fare da traino alle due asset class in cui Manuel Pozzi, investment director di M&G, ravvede il maggior potenziale di rendimento nei mesi a venire.
I rendimenti del decennale USA sono saliti al di sopra della soglia simbolica del 3% per la prima volta dall’inizio del 2014. Eliezer Ben Zimra, bond manager del gruppo svizzero, spiega quali sono gli strumenti obbligazionari meglio equipaggiati per far fronte a un contesto di tassi d’interesse in aumento.
Iscriviti per ricevere gratis il magazine FocusRisparmio

 3 min